Содержание
- 2. Нормативное регулирование Форма «ОТЧЕТ об изменениях капитала» В нем содержатся сведения о собственном капитале организации, к
- 3. РАЗДЕЛЫ отчета РАЗДЕЛ 1. Движение капитала Это таблица, которая показывает изменение капитала организации за 2 года
- 5. Отчет об изменениях капитала должен содержать следующие числовые показатели (с учетом изложенного в пунктах 6 и
- 6. РАЗДЕЛЫ отчета РАЗДЕЛ 2. Корректировки в связи с изменением учетной политики и исправлением ошибок Название раздела
- 8. Скачать презентацию
Слайд 2Нормативное регулирование
Форма «ОТЧЕТ об изменениях капитала»
В нем содержатся сведения о собственном капитале
Нормативное регулирование
Форма «ОТЧЕТ об изменениях капитала»
В нем содержатся сведения о собственном капитале

организации, к которому относятся (п. 66 ПБУ по бухучету и бухгалтерской отчетности, утвержденного приказом Минфина РФ от 29.07.1998 № 34н):
уставный (складочный) капитал;
добавочный капитал;
резервный капитал;
нераспределенная прибыль;
прочие резервы.
Кроме того, в отчете отражается информация о собственных акциях, выкупленных у акционеров.
уставный (складочный) капитал;
добавочный капитал;
резервный капитал;
нераспределенная прибыль;
прочие резервы.
Кроме того, в отчете отражается информация о собственных акциях, выкупленных у акционеров.
Слайд 3РАЗДЕЛЫ отчета
РАЗДЕЛ 1. Движение капитала
Это таблица, которая показывает изменение капитала организации за
РАЗДЕЛЫ отчета
РАЗДЕЛ 1. Движение капитала
Это таблица, которая показывает изменение капитала организации за

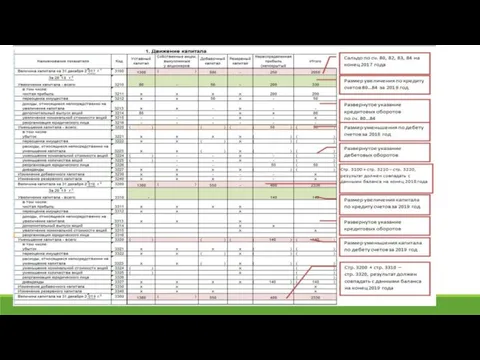
2 года (отчетный и предыдущий).
Из нее видно, как изменился капитал (увеличился он или уменьшился) и за счет чего произошли изменения.
Заполнить раздел несложно. Сначала нужно указать остатки на 31 декабря года, предшествующего предыдущему.
Затем заполнить показатели за прошлый год и вывести остаток капитала на 31 декабря предыдущего года.
Далее нужно отразить движение и остаток капитала на конец отчетного года.
Показатели отражаются в соответствующих графах и строках. Например, если имело место увеличение добавочного капитала из-за проведенной переоценки имущества, сумма переоценки отражается в строке «Переоценка имущества» (графа «Добавочный капитал»).
Слайд 5Отчет об изменениях капитала должен содержать следующие числовые показатели
(с учетом изложенного
Отчет об изменениях капитала должен содержать следующие числовые показатели
(с учетом изложенного
в пунктах 6 и 11 ПБУ 4/99):
Величина капитала на начало отчетного периода
Увеличение капитала - всего
в том числе:
за счет дополнительного выпуска акций
за счет переоценки имущества
за счет прироста имущества
за счет реорганизации юридического лица (слияние, присоединение)
за счет доходов, которые в соответствии с правилами бухгалтерского учета и отчетности относятся непосредственно на увеличение капитала
Уменьшение капитала - всего
в том числе:
за счет уменьшения номинала акций
за счет уменьшения количества акций
за счет реорганизации юридического лица (разделение, выделение)
за счет расходов, которые в соответствии с правилами бухгалтерского учета и отчетности относятся непосредственно в уменьшение капитала
Величина капитала на конец отчетного периода.
Слайд 6РАЗДЕЛЫ отчета
РАЗДЕЛ 2. Корректировки в связи с изменением учетной политики и исправлением
РАЗДЕЛЫ отчета
РАЗДЕЛ 2. Корректировки в связи с изменением учетной политики и исправлением
ошибок
Название раздела говорит само за себя: он содержит сведения о корректировках величины капитала, вызванных изменением учетной политики или связанных с исправлением существенных ошибок прошлых лет, выявленных после утверждения бухгалтерской отчетности прошлого года. Его целесообразно заполнять еще до раздела 1, так как его данные используются для определения показателей первого раздела.
РАЗДЕЛ 3. Чистые активы
Здесь содержатся сведения о чистых активах организации за 3 года (отчетный и 2 предыдущих). Порядок их расчета определен приказом Минфина России от 28.08.2014 № 84н.
- Предыдущая
Veterans dayСледующая -
Словарный диктант
Типы и виды карьеры. Качества, присущие профессионалу нынешнего века
Информационная поддержка школы
Презентация на тему Проступок. Правонарушение. Преступление
ТЕОРИЯ ОТНОСИТЕЛЬНОСТИ ИАЛЬБЕРТ ЭЙНШТЕЙН
Бібліотека як складова навчально-виховного процесу
Система и концепции управления персоналом организации
Распределение и учет общепроизводственных и общехозяйственных расходов
Алгоритм выбора профессии. Занятие 15
Психологические основы самозащиты в криминогенных ситуациях. Пути выхода из конфликтных ситуаций
Системы управления АЗС
Nokian Tyres
CHARITY CLUB (17.02.2009)
История развития искусства костюма
ПРОГНОЗНЫЙ АНАЛИЗ РЕАЛИЗАЦИИ МОДЕЛЕЙ ФИНАНСИРОВАНИЯ КАПИТАЛЬНОГО РЕМОНТА И ПОВЫШЕНИЯ ЭНЕРГОЭФФЕКТИВНОСТИ МНОГОКВАРТИРНЫХ ДОМ
Исследование процесса формирования культуры поведения в режиме дня у детей 5-6 лет
Резонансный трансформатор Ридберга
Презентация на тему Фразеологизмы (2 класс)
Арт-кав’ярня “смак”. Засідання опорної школи з впровадження ІКТ на уроках української мови та літератури
Лайфхаки богатых и успешных одесситов
Архитектурный облик Древней Руси IX-XII века
ДДЗ геморрагических синдромов новорожденных
Пион: декоративные качества, биологические особенности, общее представление о строении
Понятие права
«Занимательные игры»
Раздел 2. Тема 2. Превентивные стратегии противодействия экстремизму и терроризму в РФ
Резьбы. Резьбовые соединения
Информация свойства и и виды
Возрастная Психология. Методическое пособие