 Slaidy.com
- Особенности налогообложения иностранных организаций

Содержание
- 2. ПОЛОЖЕНИЕ о порядке открытия и деятельности в Республике Беларусь представительств иностранных организаций Представительством организации является ее
- 3. Признается постоянным представительством Если иностранная организация выполняет работы и (или) оказывает услуги на территории РБ, место
- 4. Прибыль от реализации определяется как разница между выручкой от реализации и затратами на производство. В затраты
- 5. НАЛОГ НА ДОХОДЫ ИНОСТРАННЫХ ОРГАНИЗАЦИЙ, НЕ ОСУЩЕСТВЛЯЮЩИХ ДЕЯТЕЛЬНОСТЬ В РБ ЧЕРЕЗ ПОСТОЯННОЕ ПРЕДСТАВИТЕЛЬСТВО Плательщиками налога на
- 6. Объекты налогообложения: плата за перевозку, фрахт в связи с осуществлением международных перевозок), а также за оказание
- 7. Доходами от источников в РБ признаются доходы (в том числе авансовые платежи), начисляемые иностранной организации: юридическим
- 8. Ставки налога на доходы 6% - плата за перевозку, фрахт в связи с осуществлением международных перевозок,
- 10. Скачать презентацию
Слайд 2ПОЛОЖЕНИЕ
о порядке открытия и деятельности в Республике Беларусь представительств иностранных организаций
Представительством организации
ПОЛОЖЕНИЕ
о порядке открытия и деятельности в Республике Беларусь представительств иностранных организаций
Представительством организации
Слайд 3Признается постоянным представительством
Если иностранная организация выполняет работы и (или) оказывает услуги на
Признается постоянным представительством
Если иностранная организация выполняет работы и (или) оказывает услуги на
Слайд 4Прибыль от реализации определяется как разница между выручкой от реализации и затратами
Прибыль от реализации определяется как разница между выручкой от реализации и затратами
Слайд 5НАЛОГ НА ДОХОДЫ ИНОСТРАННЫХ ОРГАНИЗАЦИЙ, НЕ ОСУЩЕСТВЛЯЮЩИХ ДЕЯТЕЛЬНОСТЬ В РБ ЧЕРЕЗ ПОСТОЯННОЕ
НАЛОГ НА ДОХОДЫ ИНОСТРАННЫХ ОРГАНИЗАЦИЙ, НЕ ОСУЩЕСТВЛЯЮЩИХ ДЕЯТЕЛЬНОСТЬ В РБ ЧЕРЕЗ ПОСТОЯННОЕ
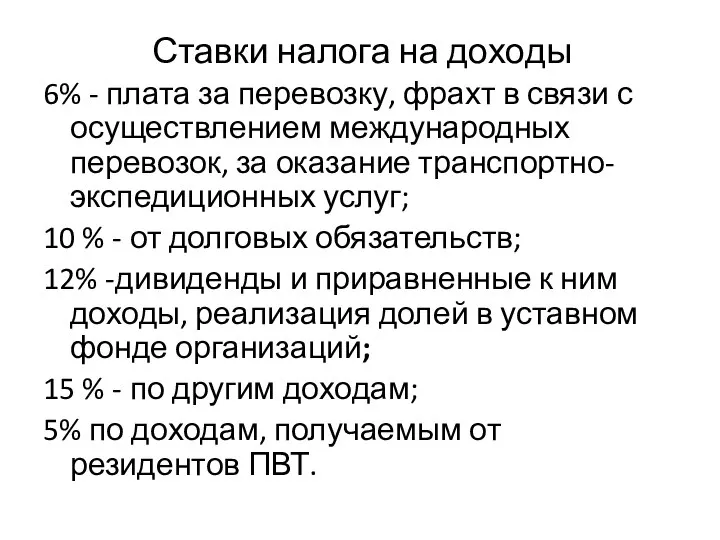
Слайд 6Объекты налогообложения:
плата за перевозку, фрахт в связи с осуществлением международных перевозок), а
Объекты налогообложения:
плата за перевозку, фрахт в связи с осуществлением международных перевозок), а
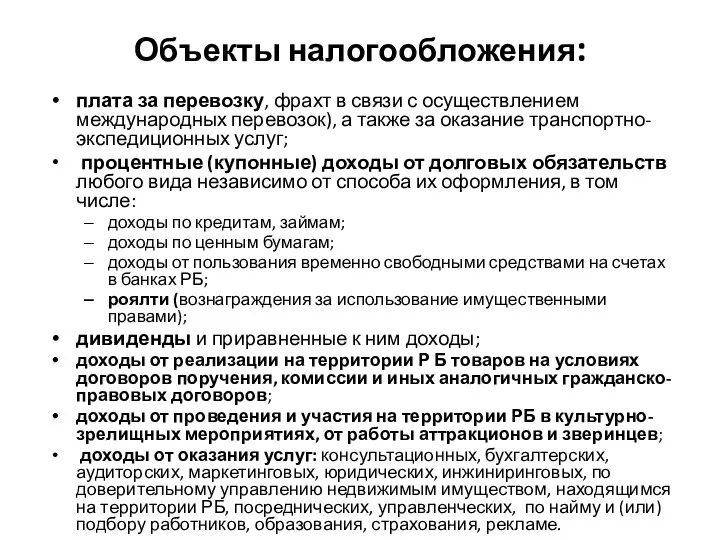
Слайд 7Доходами от источников в РБ признаются доходы (в том числе авансовые платежи),
Доходами от источников в РБ признаются доходы (в том числе авансовые платежи),
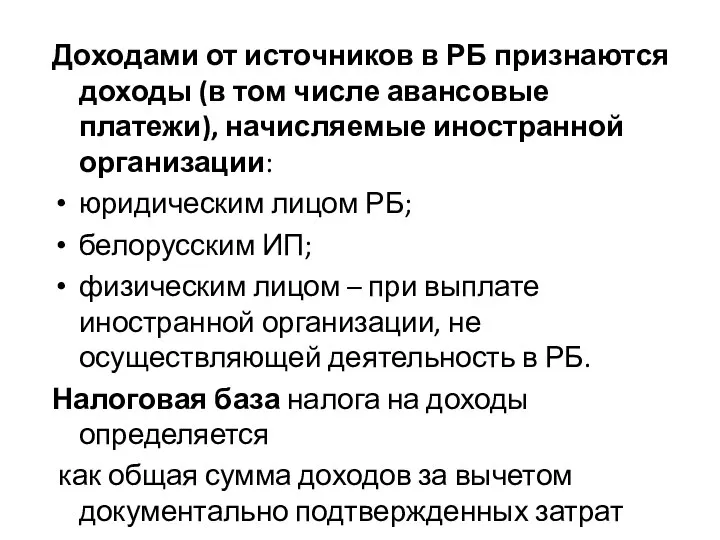
Слайд 8Ставки налога на доходы
6% - плата за перевозку, фрахт в связи с
Ставки налога на доходы
6% - плата за перевозку, фрахт в связи с
 Как оформить заявку на получение финансирования
 Производство, труд и технологии
 Презентация на тему Быт народов Севера
 Понятие об эмоциональном стрессе
 ПЕДАГОГ ГОДА - 2011
 Театральная перчаточная кукла
 Научная работа
 Здоровый завтрак
 Франшиза сети магазинов детской одежды премиум-класса «Нежный возраст»
 Social Thinking = Social Cognition
 Использование методики развивающего обучения на уроках математики
 Презентация на тему Земля
 Модель автомобиля будущего. Детский технопарк “Москва”
 Архитектура и природа. Парковая архитектура
 Системы перевода PROMT седьмого поколения – демонстрация новых возможностей
 Роль финансов
 Международные символы бедствия
 Человек в истории России
 Сегментация потребителей
 Общество
 Самообразование
 Расходы. Закон Энгеля
 Образовательная программа начального общего образования МОУ Песковская основная общеобразовательная школа №1
 СПОРТ ПРОТИВ НАРКОТИКОВ
 Домашнее задание №19.
 IN Touch-russian
 1 сентября — праздник начала нового учебного года, прежде всего для учеников, учащихся, студентов, учителей и преподавателей. Тради
 Заячья капуста. Тренажёр по английскому языку