 Slaidy.com
- Простая биномиальная модель оценки премии опционов

Содержание
- 2. Простая биномиальная модель оценки премии опциона значение опциона и курса акций рассматривается только в начале и
- 3. Простая биномиальная модель оценки премии европейского опциона call Т0: t – количество месяцев; Passet(T0) – цена
- 4. Момент Т1 если P1asset(T1) опцион не исполняется если P2asset(T1) >Pstrikе, π = Passet - Pstrike
- 5. Портфель без риска Портфель: покупка n акций и продажа 1опциона Портфель без риска, Vportfolio: n*P1asset(T1) =
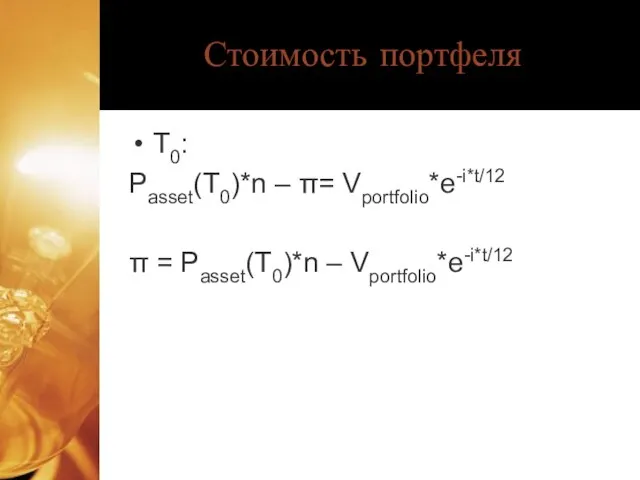
- 6. Стоимость портфеля Т0: Passet(T0)*n – π= Vportfolio*e-i*t/12 π = Passet(T0)*n – Vportfolio*e-i*t/12
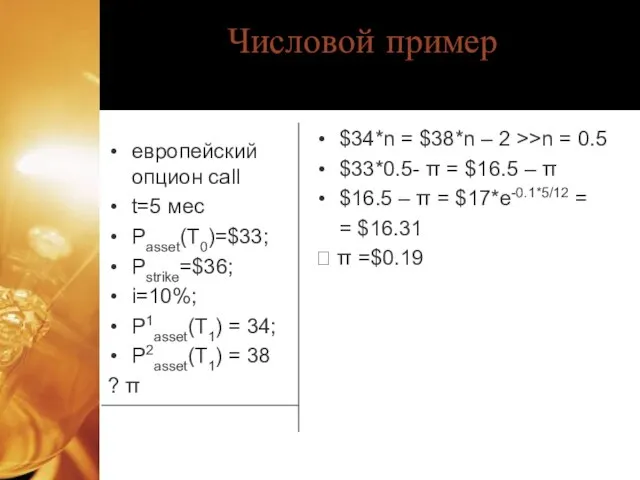
- 7. Числовой пример европейский опцион call t=5 мес Passet(T0)=$33; Pstrike=$36; i=10%; P1asset(T1) = 34; P2asset(T1) = 38
- 9. Скачать презентацию
Слайд 2Простая биномиальная модель оценки премии опциона
значение опциона и курса акций рассматривается только
Простая биномиальная модель оценки премии опциона
значение опциона и курса акций рассматривается только
Слайд 3Простая биномиальная модель оценки премии европейского опциона call
Т0:
t – количество месяцев;
Простая биномиальная модель оценки премии европейского опциона call
Т0:
t – количество месяцев;
Слайд 4Момент Т1
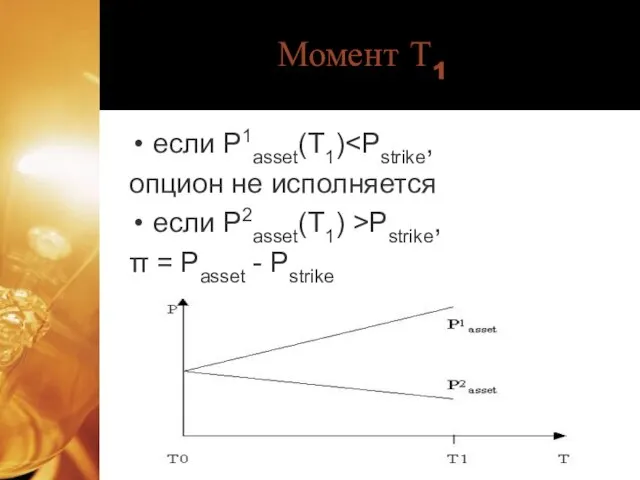
если P1asset(T1)опцион не исполняется
если P2asset(T1) >Pstrikе,
π = Passet -
Момент Т1
если P1asset(T1)
если P2asset(T1) >Pstrikе,
π = Passet -
Слайд 5Портфель без риска
Портфель: покупка n акций и продажа 1опциона
Портфель без риска, Vportfolio:
n*P1asset(T1)
Портфель без риска
Портфель: покупка n акций и продажа 1опциона
Портфель без риска, Vportfolio:
n*P1asset(T1)
Слайд 6Стоимость портфеля
Т0:
Passet(T0)*n – π= Vportfolio*e-i*t/12
π = Passet(T0)*n – Vportfolio*e-i*t/12
Стоимость портфеля
Т0:
Passet(T0)*n – π= Vportfolio*e-i*t/12
π = Passet(T0)*n – Vportfolio*e-i*t/12
Слайд 7Числовой пример
европейский опцион call
t=5 мес
Passet(T0)=$33;
Pstrike=$36;
i=10%;
P1asset(T1) = 34;
P2asset(T1) = 38
?
Числовой пример
европейский опцион call
t=5 мес
Passet(T0)=$33;
Pstrike=$36;
i=10%;
P1asset(T1) = 34;
P2asset(T1) = 38
?
 Integral
 ДЕНЬ СЛАВЯНСКОЙ КУЛЬТУРЫ И ПИСЬМЕННОСТИ
 Куликовская битва
 РЕКИ Строение речной долины Части реки
 The System Of Education in the USA
 Победе в Великой Отечественной войне посвящается
 Региональный фестиваль русской словесности, посвященный 300-летию со дня рождения М.В. Ломоносова
 А. П. Чехов «Белолобый»
 Структура конфликтной ситуации
 Ukraine
 Технология развития критического мышления на уроках истории
 Презентация на тему История календаря
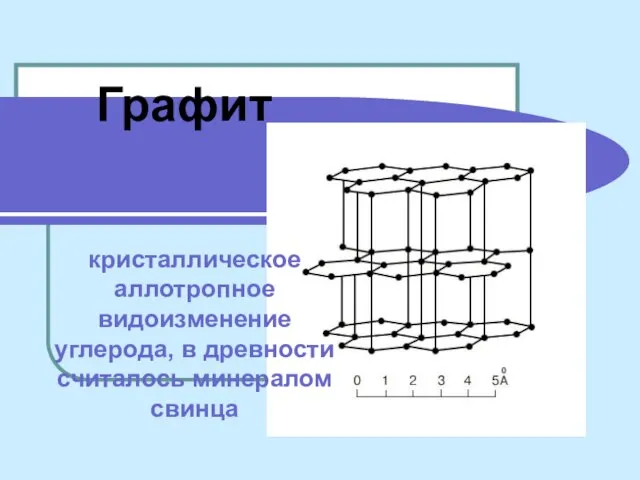 Презентация на тему Графит
 СПОСОБЫ ОСУЩЕСТВЛЕНИЯ ЗАКУПОК В ФЕДЕРАЛЬНОЙ КОНТРАКТНОЙ СИСТЕМЕ: ПРОЦЕДУРА, СПЕЦИФИКА, ОГРАНИЧЕНИЯ ПРИМЕНЕНИЯ
 Подлежащее
 Нестандартные варианты размещения
 (으)러 чтобы
 XXII зимние Олимпийские игры
 Как организовать праздник цветочных ковров
 Структура человеческой психики
 Мультибот: базовое транспортное средство. Конструктор
 Формы записи алгоритмов
 "Освоение космоса" для детей
 Внешняя политика Петра Великого
 Разработка стратегии: общая картина, а не цифры. Четыре этапа визуализации
 forest
 Сервис Интернет
 Олигархи