 Slaidy.com
- Критика теории реального делового цикла

Содержание
- 2. План: Понятие теории реального делового цикла Точки зрения на причины деловых циклов Виды деловых циклов Критика
- 3. Теория реального делового цикла — модель новой классической макроэкономики, согласно которой циклические колебания в значительной степени
- 4. Точки зрения на причины деловых циклов детерминистский взгляд – циклы вызываются предсказуемыми, вполне определенными факторами, и
- 5. Выделяются следующие виды циклов: Циклы Кондратьева длительностью от 40 до 60 лет. Они связаны с открытиями
- 6. На сегодняшний день теория экономических циклов является направлением макроэкономики, вызывающим наибольшие споры Какого рода экономические (лежащие
- 7. Критика Теория реального делового цикла основана на трех предположениях, которые, по мнению таких экономистов, как Грег
- 8. Денежно-кредитная политика не имеет отношения к экономическим колебаниям. Еще одна серьезная критика заключается в том, что
- 10. Скачать презентацию
Слайд 2План:
Понятие теории реального делового цикла
Точки зрения на причины деловых циклов
Виды деловых циклов
Критика
План:
Понятие теории реального делового цикла
Точки зрения на причины деловых циклов
Виды деловых циклов
Критика

Слайд 3Теория реального делового цикла
— модель новой классической макроэкономики, согласно которой циклические колебания в значительной
Теория реального делового цикла
— модель новой классической макроэкономики, согласно которой циклические колебания в значительной

Слайд 4Точки зрения на причины деловых циклов
детерминистский взгляд – циклы вызываются предсказуемыми, вполне
Точки зрения на причины деловых циклов
детерминистский взгляд – циклы вызываются предсказуемыми, вполне

Слайд 5Выделяются следующие виды циклов:
Циклы Кондратьева длительностью от 40 до 60 лет.
Выделяются следующие виды циклов:
Циклы Кондратьева длительностью от 40 до 60 лет.

Слайд 6На сегодняшний день теория экономических циклов является направлением макроэкономики, вызывающим наибольшие споры
Какого
На сегодняшний день теория экономических циклов является направлением макроэкономики, вызывающим наибольшие споры
Какого

Слайд 7Критика
Теория реального делового цикла основана на трех предположениях, которые, по мнению таких
Критика
Теория реального делового цикла основана на трех предположениях, которые, по мнению таких

Слайд 8Денежно-кредитная политика не имеет отношения к экономическим колебаниям.
Еще одна серьезная критика заключается
Денежно-кредитная политика не имеет отношения к экономическим колебаниям.
Еще одна серьезная критика заключается
Еще одна серьезная критика заключается

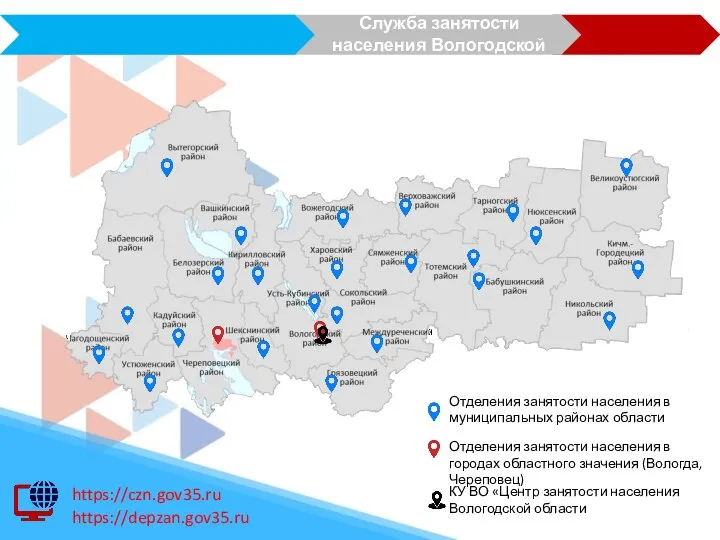 Служба занятости населения Вологодской области
 Експорт та імпорт Великої Британії
 Образец. Технико-экономическое обоснование выхода предприятия на новые рынки
 Сравнение денежной системы РФ и США Выполнили: Гафарова Сабира, Мильчакова Вера, группа Э091
 Социально-экономическое развитие Китая
 Поволжский экономический район
 Финансовый рынок и его инструменты
 Экономическое развитие
 Экономика в энергетике. Анализ инвестиций в реальные активы
 Экономическая сфера - вопросы кодификатора
 Издержки производства и прибыль
 Биржевая торговля
 Рынок труда. Занятость и безработица
 Влияние конкуренции на деятельность фирмт
 Проект Реформация
 Ольга Васильевна Презентация для 2018.pptx
 Рыночные отношения и фирмы в экономике
 Сказка по экономике
 Полная занятость
 Особенности налогообложения в свободных экономических зонах __
 Производство как основа экономики
 Система ИНСАЙТ. Комплексная система Формирование предпринимательского мышления в вузе
 Социальное обеспечение
 Транснациональные корпорации
 Экономика. 9 класс
 Формирование прибыли
 Рынок и рыночный механизм. Спрос и предложение. Тема 2.4
 Общие положения по определению сметной стоимости строительства. Лекция 5