 Slaidy.com
- Особенности формирования системы налогообложения финансовых транзакций на международном уровне

Содержание
- 2. Основными целями введения налога на финансовые транзакции в совокупности стран признаются: -обеспечение достаточного объема налоговых поступлений
- 3. Объект обложения: - покупка/продажа ценных бумаг и других финансовых инструментов (включая паи в коллективных (паевых) инвестиционных
- 4. Исключением из объекта налогообложения должны стать: -прямое кредитование и займы (частные домохозяйства, малый и средний бизнес,
- 5. Налоговые ставки для ценных бумаг и финансовых инструментов – 0,1% для обоих участников (т.е. фактически 0,2%),
- 6. FAT-I – налог на относительно крупные и нейтральные субъекты финансового сектора; FAT-II – налог на выплаты
- 7. Препятствиями по введению FAT-III выступают следующие обстоятельства: - финансовый сектор характеризуется в большей степени неоправданными рисками,
- 9. Скачать презентацию
Слайд 2 Основными целями введения налога на финансовые транзакции в совокупности стран признаются:
-обеспечение
Основными целями введения налога на финансовые транзакции в совокупности стран признаются:
-обеспечение
Слайд 3Объект обложения:
- покупка/продажа ценных бумаг и других финансовых инструментов (включая паи в
Объект обложения:
- покупка/продажа ценных бумаг и других финансовых инструментов (включая паи в
Слайд 4Исключением из объекта налогообложения должны стать:
-прямое кредитование и займы (частные домохозяйства,
Исключением из объекта налогообложения должны стать:
-прямое кредитование и займы (частные домохозяйства,
Слайд 5Налоговые ставки
для ценных бумаг и финансовых инструментов – 0,1% для обоих
Налоговые ставки
для ценных бумаг и финансовых инструментов – 0,1% для обоих
Слайд 6FAT-I – налог на относительно крупные и нейтральные субъекты финансового сектора;
FAT-II –
FAT-I – налог на относительно крупные и нейтральные субъекты финансового сектора;
FAT-II –
Слайд 7Препятствиями по введению FAT-III выступают следующие обстоятельства:
- финансовый сектор характеризуется в большей
Препятствиями по введению FAT-III выступают следующие обстоятельства:
- финансовый сектор характеризуется в большей
 Успешна онлайн техника за привличане на клиенти
 Мій настрій
 Алгоритм исследовательской деятельности учащихся
 Passat B2
 Пирамида потребностей А. Маслоу и его вклад в развитие школы поведенческих наук
 Военная академия войсковой противовоздушной обороны вооруженных сил Российской Федерации
 Виды пингвинов
 Одобрение онлайн по объектам на витрине ДомКлик
 Технология кейс-стади
 Культура справедливости в детском саду
 Ссылки и их атрибуты Ссылки на документы и почтовые ссылки
 Ягодарова Эльвира Сергеевна
 Скульптура. Этюд головы в натуральную величину (живая модель)
 Уважаемая Статья!
 Презентация на тему Кто дарит подарки на новый год
 Система добровольной сертификации в области психологии
 Алгоритмы
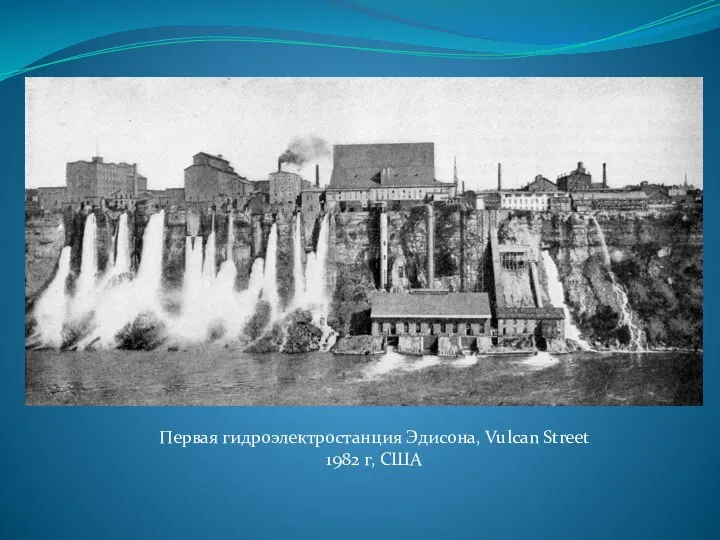 Презентация Microsoft Office PowerPoint
 Eden project
 Аренда помещений в Торговом Центре «Митино»
 Камни самоцветы (2 класс)
 Проект на тему :
 ООО Мелон
 Николай Иванович Кареев (1850-1931)– теоретик и методолог
 Computer Addiction
 Потребитель и его права
 Итоги работы промышленности Волгоградской области за 9 месяцев 2011 года, проблемы развития промышленности и задачи на 2012-2014 гг.
 Інтерактивні форми підвищення кваліфікації бібліотечних працівників