 Slaidy.com
- Применение инноваций в международном налогообложении

Содержание
- 2. Российские налоговые инновации в международном налогообложении: 1. Пересмотр (обновление) международных налоговых Соглашений (договоров) России об избежании
- 3. 1. Пересмотр (обновление) международных налоговых Соглашений (договоров) России об избежании двойного налогообложения (СИДН) 23.10.2020 Основными международными
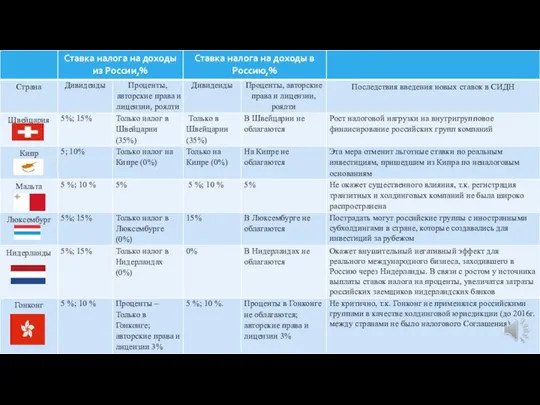
- 4. В результате пересмотров соглашений СИДН последуют следующие изменения: 23.10.2020 - по дивидендам физические лица уплачивать НДФЛ,
- 5. 2. Исключение возможности пользоваться «сквозным подходом» при выводе дивидендов из России в офшоры и транзитные юрисдикции
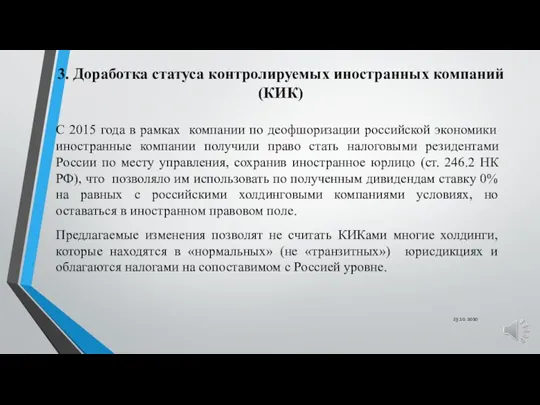
- 7. 3. Доработка статуса контролируемых иностранных компаний (КИК) С 2015 года в рамках компании по деофшоризации российской
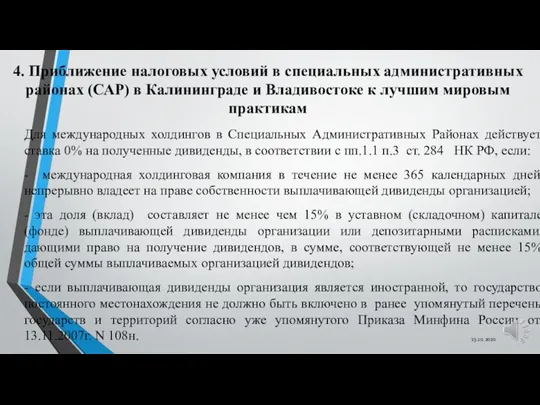
- 8. 4. Приближение налоговых условий в специальных административных районах (САР) в Калининграде и Владивостоке к лучшим мировым
- 10. Скачать презентацию
Слайд 2Российские налоговые инновации в международном налогообложении:
1. Пересмотр (обновление) международных налоговых Соглашений
Российские налоговые инновации в международном налогообложении:
1. Пересмотр (обновление) международных налоговых Соглашений
Слайд 31. Пересмотр (обновление) международных налоговых Соглашений (договоров) России об избежании двойного налогообложения
1. Пересмотр (обновление) международных налоговых Соглашений (договоров) России об избежании двойного налогообложения
Слайд 4В результате пересмотров соглашений СИДН последуют следующие изменения:
23.10.2020
- по дивидендам физические
В результате пересмотров соглашений СИДН последуют следующие изменения:
23.10.2020
- по дивидендам физические
Слайд 52. Исключение возможности пользоваться «сквозным подходом» при выводе дивидендов из России в
2. Исключение возможности пользоваться «сквозным подходом» при выводе дивидендов из России в
Слайд 73. Доработка статуса контролируемых иностранных компаний (КИК)
С 2015 года в рамках компании
3. Доработка статуса контролируемых иностранных компаний (КИК)
С 2015 года в рамках компании
Слайд 8
4. Приближение налоговых условий в специальных административных районах (САР) в Калининграде и
4. Приближение налоговых условий в специальных административных районах (САР) в Калининграде и
 Пестечинская школа-интернат с ограниченными возможностями здоровья. Спортивный праздник Спортландия
 Маркетинговое исследование пакетированных соков в городе Новороссийск
 ПОЛИТИКА КОМПЛЕКТОВАНИЯ ФОНДОВ ЦБС БЕН РАН ОТЕЧЕСТВЕННОЙ ЛИТЕРАТУРОЙ НА СОВРЕМЕННОМ ЭТАПЕ Библиотека по естественным
 Образование
 Презентация
 Презентация на тему Суздаль
 алгебра 7 класс.
 Я-гражданин РОССИИ
 Пейзаж в русской живописи (часть 3)
 The Redbrick Universities
 Русские в Средней Азии
 Современные аспекты хирургического шва
 Местоимения some, any, no
 Гидравлический привод
 Цветотипы
 Свойства площадей. Площадь прямоугольника. Площадь параллелограмма
 Язык телодвижений
 СТРОИТЕЛЬСТВО И РАЗВИТИЕ ВООРУЖЕННЫХ СИЛ СТРАНЫ
 Наведите порядок в программном обеспечении
 Особенности содержания и подачи материала в годовом отчете для инвестораАлександр ДорофеевDeloitte
 Презентация деятельности учителя математики МОУ «СОШ № 43» Вершеловской Татьяны Леонидовны(стаж работы 27 лет)
 Азбука Морзе
 Как пишутся иконы
 Какие СМИ я читаю/слушаю/смотрю и почему?
 Pamyatka_pervokursnika_magistry
 Microsoft Office Business Scorecards Manager 2005 и SQL Server 2005 Business Intelligence – платформа для управления корпоративной эффективностью
 Строение вещества
 Исследовательская работа «Кролики» Работу выполнил ученик 4 класса МКОУ ПГО «ООШ с.Косой Брод» Самарский Дмитр