 Slaidy.com
- Учёт расчётов с разными дебиторами и кредиторами. Счет 76

Содержание
- 2. Регистры учёта Регистром аналитического учёта служат ведомости аналитического учёта расчётов Регистры синтетического учёта- журнал – ордер
- 3. 76.1 Расчёты по имущественному и личному страхованию Счёт предназначен для обобщения информации о расчётах по страхованию
- 4. Корреспонденция счетов Д 20, 26 К 76.1 – начислены суммы страховых платежей Д 76.1 К 51
- 5. 76.2 Расчёты по претензиям Претензии могут быть за невыполнение договорных условий, ошибки в оформлении документов, некачественную
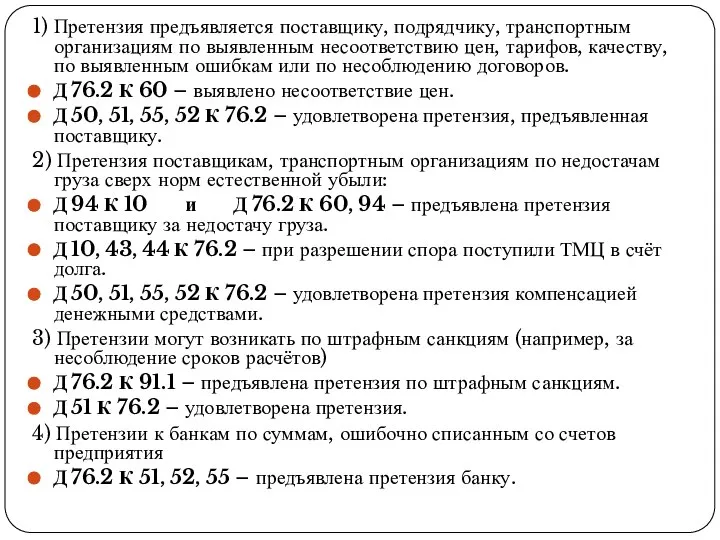
- 6. 1) Претензия предъявляется поставщику, подрядчику, транспортным организациям по выявленным несоответствию цен, тарифов, качеству, по выявленным ошибкам
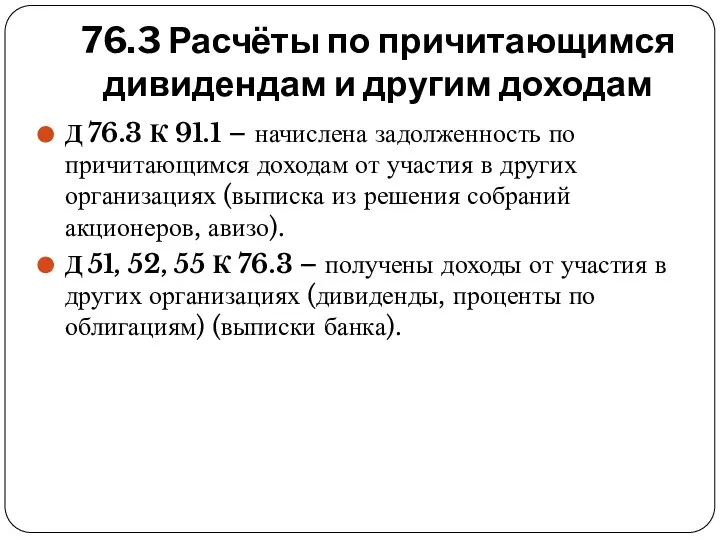
- 7. 76.3 Расчёты по причитающимся дивидендам и другим доходам Д 76.3 К 91.1 – начислена задолженность по
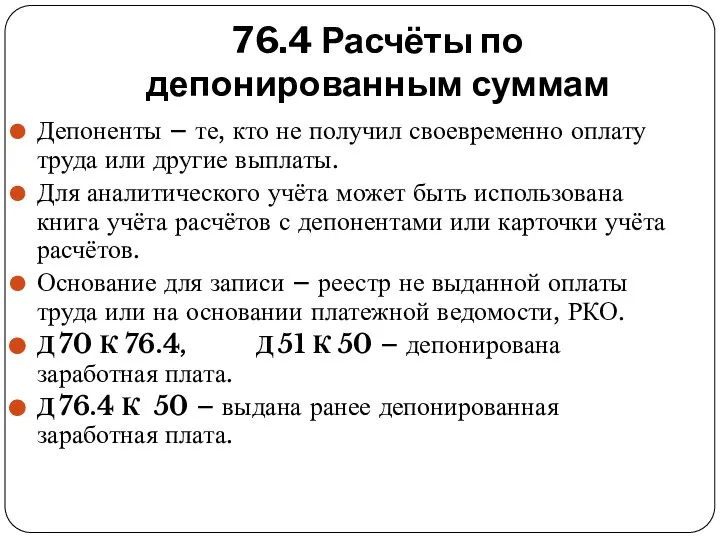
- 8. 76.4 Расчёты по депонированным суммам Депоненты – те, кто не получил своевременно оплату труда или другие
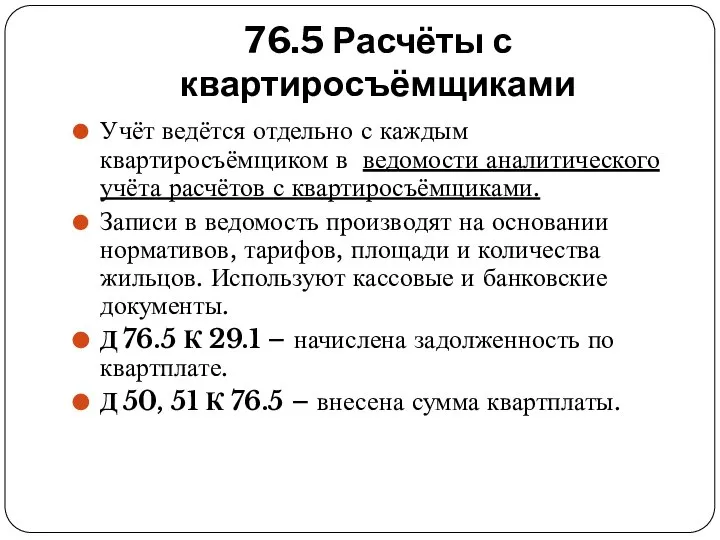
- 9. 76.5 Расчёты с квартиросъёмщиками Учёт ведётся отдельно с каждым квартиросъёмщиком в ведомости аналитического учёта расчётов с
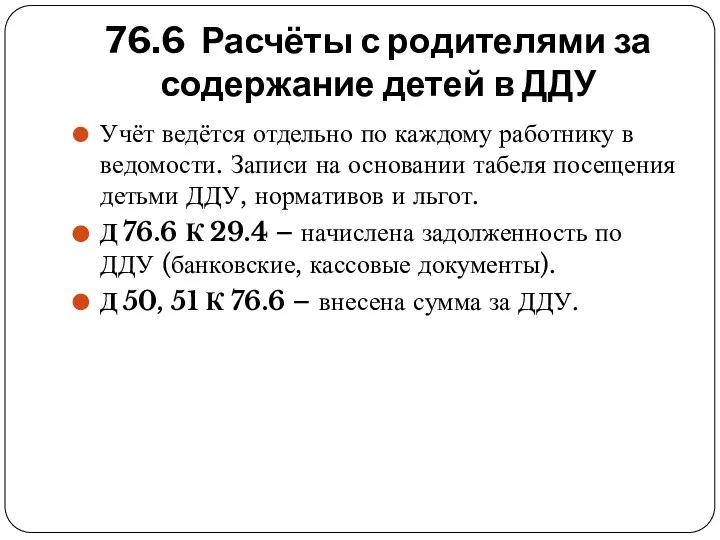
- 10. 76.6 Расчёты с родителями за содержание детей в ДДУ Учёт ведётся отдельно по каждому работнику в
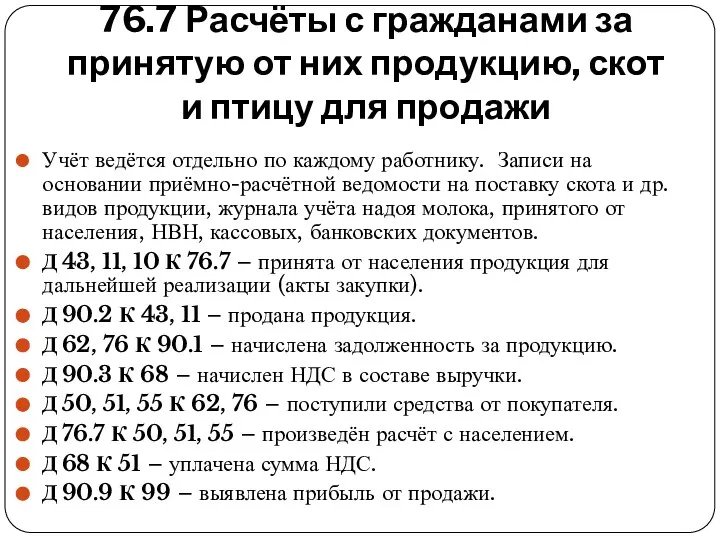
- 11. 76.7 Расчёты с гражданами за принятую от них продукцию, скот и птицу для продажи Учёт ведётся
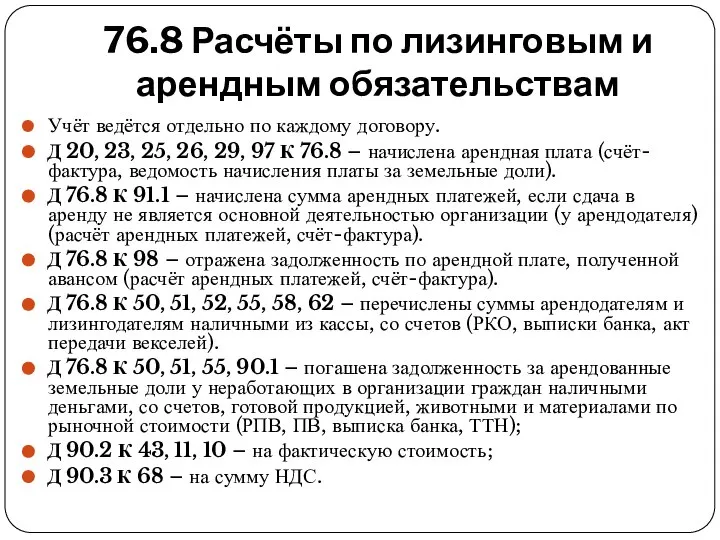
- 12. 76.8 Расчёты по лизинговым и арендным обязательствам Учёт ведётся отдельно по каждому договору. Д 20, 23,
- 14. Скачать презентацию
Слайд 2Регистры учёта
Регистром аналитического учёта служат ведомости аналитического учёта расчётов
Регистры синтетического учёта- журнал
Регистры учёта
Регистром аналитического учёта служат ведомости аналитического учёта расчётов
Регистры синтетического учёта- журнал
Слайд 376.1 Расчёты по имущественному и личному страхованию
Счёт предназначен для обобщения информации о
76.1 Расчёты по имущественному и личному страхованию
Счёт предназначен для обобщения информации о
Слайд 4Корреспонденция счетов
Д 20, 26 К 76.1 – начислены суммы страховых платежей
Д 76.1
Корреспонденция счетов
Д 20, 26 К 76.1 – начислены суммы страховых платежей
Д 76.1
Слайд 576.2 Расчёты по претензиям
Претензии могут быть за невыполнение договорных условий, ошибки в
76.2 Расчёты по претензиям
Претензии могут быть за невыполнение договорных условий, ошибки в
Слайд 61) Претензия предъявляется поставщику, подрядчику, транспортным организациям по выявленным несоответствию цен, тарифов,
1) Претензия предъявляется поставщику, подрядчику, транспортным организациям по выявленным несоответствию цен, тарифов,
Слайд 776.3 Расчёты по причитающимся дивидендам и другим доходам
Д 76.3 К 91.1 –
76.3 Расчёты по причитающимся дивидендам и другим доходам
Д 76.3 К 91.1 –
Слайд 876.4 Расчёты по депонированным суммам
Депоненты – те, кто не получил своевременно оплату
76.4 Расчёты по депонированным суммам
Депоненты – те, кто не получил своевременно оплату
Слайд 976.5 Расчёты с квартиросъёмщиками
Учёт ведётся отдельно с каждым квартиросъёмщиком в ведомости аналитического
76.5 Расчёты с квартиросъёмщиками
Учёт ведётся отдельно с каждым квартиросъёмщиком в ведомости аналитического
Слайд 1076.6 Расчёты с родителями за содержание детей в ДДУ
Учёт ведётся отдельно по
76.6 Расчёты с родителями за содержание детей в ДДУ
Учёт ведётся отдельно по
Слайд 1176.7 Расчёты с гражданами за принятую от них продукцию, скот и птицу
76.7 Расчёты с гражданами за принятую от них продукцию, скот и птицу
Слайд 1276.8 Расчёты по лизинговым и арендным обязательствам
Учёт ведётся отдельно по каждому договору.
Д
76.8 Расчёты по лизинговым и арендным обязательствам
Учёт ведётся отдельно по каждому договору.
Д
 Картина «Букет радости»Выполнила:Белошапка Алёнаучащаяся объединения «Ателье»п.г.т.Излучинск
 Международные деликты
 Дифференциальная психология (ДП)
 PODEKO_C05_Rozvaha_ABZ
 Презентация на тему Сложение и вычитание векторов
 Право на участие в культурной жизни и пользование учреждениями культуры, на доступ к культурным ценностям
 Проблема человека в Философии
 МАРКИН СТАНИСЛАВ СЕРГЕЕВИЧ
 Untitled - Made with DesignCap (7)
 ВОСПИТАТЕЛЬНЫЙ ПОТЕНЦИАЛ СЕМЬИ Смесь из любви и дисциплины – Вот золотая середина; И словно врач, что вены отворяет, Она и ранит, но и исцеляет…
 Учреждение, реализующее модель семейного устройства
 Кейс участника Открытого отбора на позицию Общественного представителя АСИ, Шаблон
 кибер-готы
 Презентация предоставлена лабораторией снаКлинического санатория "Барвиха"www.sleepnet.ru
 Презентация на тему Поэты Пушкинской поры
 Урок 1 Мир общения Собеседники
 Какие задачи можно решать с помощью ДМ В чем залог успеха результативной кампании Какие задачи можно решать с помощью ДМ В чем зало
 Thinking Like an Economist
 «Инженерная инфраструктура коммерческих дата-центров Московского региона: стандарты и реальность» Владимир Демчишин – генерал
 Программа ЦАРЭС: Предстоящие мероприятия и предварительная программа промежуточного Заседания высокопоставленных официальных л
 Их обвенчала война. Городской конкурс музейных стендов
 Презентация на тему Чернобыльский заповедник 2
 Концепция благоустройства крыши
 Parachute. Parachute history
 Принципы построения системы оплаты труда работников образовательных учреждений Иркутской области, отличной от Единой тарифной
 Квилинг
 Северная Долина. Аренда встроенного нежилого помещения
 Как возникли средневековые города