Содержание
- 2. Акцизы из видов подакцизной деятельности исключена деятельность по организации и проведению лотерей в целях упрощения налогового
- 3. Акцизы. Ставки акцизов. ставки акцизов включены в Налоговый кодекс и определены в перспективе на несколько лет
- 4. Акцизы. Налоговая отчетность, сроки уплаты, место уплаты дата представления налоговой отчетности по акцизу - не позднее
- 6. Скачать презентацию
Слайд 2Акцизы
из видов подакцизной деятельности исключена деятельность по организации и проведению лотерей в
Акцизы
из видов подакцизной деятельности исключена деятельность по организации и проведению лотерей в

целях упрощения налогового администрирования
в перечень подакцизных товаров включено пиво с объемным содержанием этилового спирта не более 0,5 процента
Слайд 3Акцизы. Ставки акцизов.
ставки акцизов включены в Налоговый кодекс и определены в перспективе
Акцизы. Ставки акцизов.
ставки акцизов включены в Налоговый кодекс и определены в перспективе
на несколько лет
унификация ставок акциза на произведенные подакцизные товары до уровня импортируемых ставок осуществляется постепенно, для алкогольной продукции с 2014 года, табачных изделий – с 2011 года
введена дифференцированная ставка акциза на виноматериал, аналогично ставке на этиловый спирт, применяемая в зависимости от дальнейшего использования виноматериала, для производства алкогольной продукции или других целей
установленная нулевая ставка на виноматериал практически означает отмену вычета суммы акциза на виноматериал, что позволяет упростить исчисление и взимание налога, за счет перехода от двухуровневой (начисление-вычет) к одноуровневой системе (начисление)
предусмотрен вычет по акцизу, уплаченного за подакцизные товары собственного производства при их дальнейшем использовании для выпуска подакцизных товаров.
Слайд 4Акцизы. Налоговая отчетность, сроки уплаты, место уплаты
дата представления налоговой отчетности по акцизу
Акцизы. Налоговая отчетность, сроки уплаты, место уплаты
дата представления налоговой отчетности по акцизу

- не позднее 15 числа второго месяца после окончания налогового периода, это дает преимущество налогоплательщику в виде 45 дней для составления и представления отчетности в налоговый орган
для упрощения процедуры уплаты акцизов, введен единый срок - 15 число месяца, следующего за отчетным (кроме плательщиков акцизов, осуществляющих производство, маркируемой учетно-контрольными марками, алкогольной продукции, для них срок уплаты- до получения учетно-контрольных марок)
местом уплаты акциза для плательщиков акциза, осуществляющих оптовую, розничную реализацию бензина (за исключением авиационного) и дизельного топлива является местонахождение объектов, связанных с налогообложением.
«СЕВЕРСТАЛЬ-УКРАИНА» — НАМ 5 ЛЕТ!
Лекция 2
Раппорт ткани (5 класс)
Производственный менеджмент как система
Зимний отдых БУ СОЛ КД Лесная поляна
Алгоритм это
Ниточное соединение деталей
900 дней, 900 ночей
Зелёный лист. Экологичная психосоматика
Традиционные программы Некоторые итоги рост наукоёмкости продукта заказы НИР в университетах и институтах РАН поддержка образов
Профилактика детского травматизма в школе
Памятники культуры и традиции Японии
Презентация на тему История возникновения праздника Татьянин день
Истерический стиль и тест Роршаха
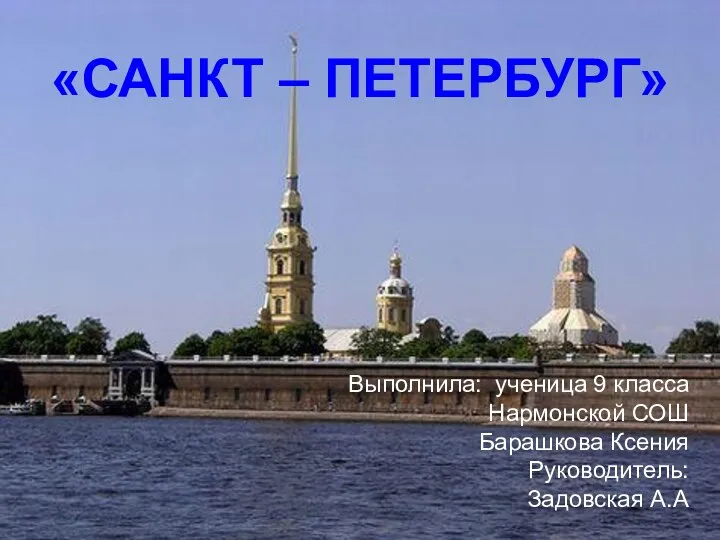
Архитектура Санкт-Петербурга
Художники-иллюстраторы сказок
Бунин Иван Алексеевич
Екатерина II – Великая российская императрица
Шепеленко Татьяна Анатольевна, учитель русского языка и литературы, классный руководитель Персональный сайт: http://shepelenko.ukoz.ru
Отражение атаки танков и живой силы противника
Портфолио ученика начальной школы
Проект Развития Территорий
Летние праздники
городПУЩИНО
История школы глазами её директоров
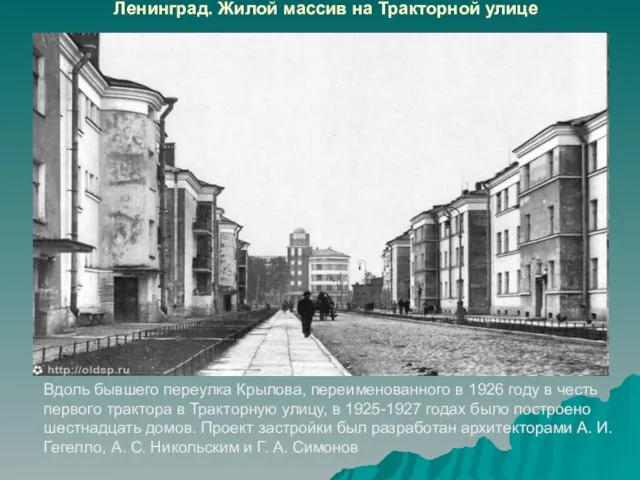
Ленинград. Жилой массив на Тракторной улице
Практика организации электронного документооборота между организациями холдинга
Уфимцева Александра Семёновна