 Slaidy.com
Некоторые аспекты защиты прав потребителей при потребительском кредитовании Тезисы к докладу Л. Гачке Москва, 23-24 марта 2009 г.
- Некоторые аспекты защиты прав потребителей при потребительском кредитовании Тезисы к докладу Л. Гачке Москва, 23-24 марта 2009 г.

Содержание
- 2. Кто мы? Федеральный союз немецких обществ по защите прав потребителей – это негосударственная организация, действующая как
- 3. Основные темы Договорно-правовая защита в случае возникновения сложностей с погашением долга Правовые аспекты защиты информации при
- 4. Договорно-правовая защита в случае возникновения проблем с погашением долга Порядок действий при частичном исполнении обязательств Ущерб
- 5. Порядок действий при частичном исполнении обязательств Платежи заемщика, которых недостаточно для погашения всего подлежащего уплате долга,
- 6. Оговорки о перерасчете погашенного долга Не допускается: Дополнительные оговорки о перерасчете погашенного долга, в соответствии с
- 7. Ущерб вследствие просроченного платежа 1 Процентная ставка за просроченный платеж: на 5 процентных пунктов выше учетной
- 8. При просрочке платежа по начисленным процентам Учет на отдельном счете Нет учета на текущем счете вместе
- 9. Установление процентной ставки 1 Запрет сложных процентов Заранее достигнутое соглашение о том, что на начисленные проценты
- 10. Установление процентной ставки 2 Корректировка процентов Непомерно высокий процент Норматив: 200 % среднерыночного процента, абсолют 12
- 11. Установление процентной ставки 3 Возврат неиспользованных процентов при истребовании полной суммы займа При «ступенчатом» исчислении процентов
- 12. Правовые аспекты защиты информации при выдаче справок о кредитоспособности и кредитной истории Решение Федерального конституционного суда
- 13. Право на информационное самоопределение Ограничение данных и отказ от передачи данных Достоверность и полнота данных Право
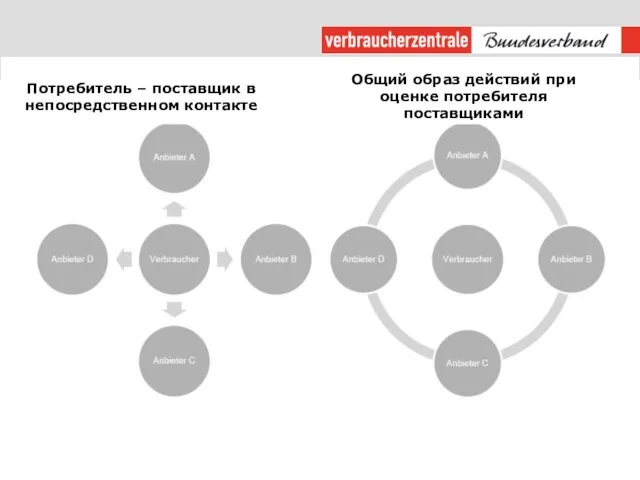
- 14. Потребитель – поставщик в непосредственном контакте Потребитель – поставщик в непосредственном контакте Общий образ действий при
- 15. Поставщик услуги SCHUFA Holding AG, INFORMA Unternehmensberatung GmbH, CEG Creditreform Consumer GmbH, Bürgel Wirtschaftsinformationen GmbH &
- 16. Проблемы потребителей Заявленные и полученные через справочную систему данные Получение справок и исправление Скоринг (категоризация заемщиков)
- 17. Заявленные данные Позитивные данные Передача только с согласия клиента Негативные данные Передача вне зависимости от согласия
- 18. Позитивные данные Данные о личности Данные о договорных отношениях Заявка на счет/кредит Открытие счета / предоставление
- 19. Негативные данные Жесткие негативные данные Принудительное исполнение на основании решения суда или исполнительной надписи нотариуса Информация
- 20. Запрещенное сохранение данных Запрещено сохранять данные о: Профессии, семейном положении, доходах и имуществе Информацию о работодателе
- 21. Готовность предоставлять справочную информацию Schufa: Бесплатное ознакомление с данными в сервис-центрах Получение распечатки возможно при возмещении
- 22. Scoring Scoring – один из многих эффективных инструментов оценки кредитоспособности потребителя Напряженность: информационное самоопределение и частная
- 23. Риски потребителя Недостоверная база данных Недопустимые данные Автоматизации предоставления кредита Сопоставимость условий Распространение скоринга на иные
- 24. Недостоверная база данных Недостоверная информация используется при проверке кредитоспособности Относящиеся к кредиту, недискриминационные персональные факторы Ошибочные
- 25. Предпосылки невозврата кредитов Частые причины: потеря работы, развод, потеря самостоятельности, болезнь Плохо поддаются учету Зачастую отдельно
- 26. Не релевантные данные Недостаток достоверных позитивных данных ведет к сбору дополнительной информации, которая не относится к
- 27. Scoring как „автоматизированное индивидуальное решение“ Объективизация решения о предоставлении кредита? Отход от индивидуального метода рассмотрения Scoring
- 28. Сопоставимость предложений 1 До настоящего момента: возможно с помощью эффективной годовой процентной ставки Исследование FINANZtest Фокус-группа
- 29. Сопоставимость предложений 2 Множество различных процентных ставок ранжируется в соответствии с абстрактными классами риска Получение индивидуального
- 30. Расширение скоринга на иные отрасли Рейтинг, полученный по результатам скоринга – параметр для выдачи кредита (расширенное
- 32. Скачать презентацию
Слайд 3Основные темы
Договорно-правовая защита в случае возникновения сложностей с погашением долга
Правовые аспекты защиты
Основные темы
Договорно-правовая защита в случае возникновения сложностей с погашением долга
Правовые аспекты защиты
Слайд 4Договорно-правовая защита в случае возникновения проблем с погашением долга
Порядок действий при частичном
Договорно-правовая защита в случае возникновения проблем с погашением долга
Порядок действий при частичном
Слайд 5Порядок действий при частичном исполнении обязательств
Платежи заемщика, которых недостаточно для погашения всего
Порядок действий при частичном исполнении обязательств
Платежи заемщика, которых недостаточно для погашения всего
Слайд 6Оговорки о перерасчете погашенного долга
Не допускается:
Дополнительные оговорки о перерасчете погашенного долга, в
Оговорки о перерасчете погашенного долга
Не допускается:
Дополнительные оговорки о перерасчете погашенного долга, в
Слайд 7Ущерб вследствие просроченного платежа 1
Процентная ставка за просроченный платеж: на 5 процентных
Ущерб вследствие просроченного платежа 1
Процентная ставка за просроченный платеж: на 5 процентных
Слайд 8При просрочке платежа по начисленным процентам
Учет на отдельном счете
Нет учета на
При просрочке платежа по начисленным процентам
Учет на отдельном счете
Нет учета на
Слайд 9Установление процентной ставки 1
Запрет сложных процентов
Заранее достигнутое соглашение о том, что на
Установление процентной ставки 1
Запрет сложных процентов
Заранее достигнутое соглашение о том, что на
Слайд 10Установление процентной ставки 2
Корректировка процентов
Непомерно высокий процент
Норматив: 200 % среднерыночного процента,
Установление процентной ставки 2
Корректировка процентов
Непомерно высокий процент
Норматив: 200 % среднерыночного процента,
Слайд 11Установление процентной ставки 3
Возврат неиспользованных процентов при истребовании полной суммы займа
При «ступенчатом»
Установление процентной ставки 3
Возврат неиспользованных процентов при истребовании полной суммы займа
При «ступенчатом»
Слайд 12Правовые аспекты защиты информации при выдаче справок о кредитоспособности и кредитной истории
Решение
Правовые аспекты защиты информации при выдаче справок о кредитоспособности и кредитной истории
Решение
Слайд 13Право на информационное самоопределение
Ограничение данных и отказ от передачи данных
Достоверность и полнота
Право на информационное самоопределение
Ограничение данных и отказ от передачи данных
Достоверность и полнота
Слайд 14Потребитель – поставщик в непосредственном контакте
Потребитель – поставщик в непосредственном контакте
Общий образ
Потребитель – поставщик в непосредственном контакте
Потребитель – поставщик в непосредственном контакте
Общий образ
Слайд 15Поставщик услуги
SCHUFA Holding AG,
INFORMA Unternehmensberatung GmbH,
CEG Creditreform Consumer GmbH,
Bürgel Wirtschaftsinformationen GmbH &
Поставщик услуги
SCHUFA Holding AG,
INFORMA Unternehmensberatung GmbH,
CEG Creditreform Consumer GmbH,
Bürgel Wirtschaftsinformationen GmbH &
Слайд 16Проблемы потребителей
Заявленные и полученные через справочную систему данные
Получение справок и исправление
Скоринг (категоризация
Проблемы потребителей
Заявленные и полученные через справочную систему данные
Получение справок и исправление
Скоринг (категоризация
Слайд 17Заявленные данные
Позитивные данные
Передача только с согласия клиента
Негативные данные
Передача вне зависимости от согласия
Заявленные данные
Позитивные данные
Передача только с согласия клиента
Негативные данные
Передача вне зависимости от согласия
Слайд 18Позитивные данные
Данные о личности
Данные о договорных отношениях
Заявка на счет/кредит
Открытие счета / предоставление
Позитивные данные
Данные о личности
Данные о договорных отношениях
Заявка на счет/кредит
Открытие счета / предоставление
Слайд 19Негативные данные
Жесткие негативные данные
Принудительное исполнение на основании решения суда или исполнительной надписи
Негативные данные
Жесткие негативные данные
Принудительное исполнение на основании решения суда или исполнительной надписи
Слайд 20Запрещенное сохранение данных
Запрещено сохранять данные о:
Профессии, семейном положении, доходах и имуществе
Информацию о
Запрещенное сохранение данных
Запрещено сохранять данные о:
Профессии, семейном положении, доходах и имуществе
Информацию о
Слайд 21Готовность предоставлять справочную информацию
Schufa:
Бесплатное ознакомление с данными в сервис-центрах
Получение распечатки возможно при
Готовность предоставлять справочную информацию
Schufa:
Бесплатное ознакомление с данными в сервис-центрах
Получение распечатки возможно при
Слайд 22Scoring
Scoring – один из многих эффективных инструментов оценки кредитоспособности потребителя
Напряженность: информационное
Scoring
Scoring – один из многих эффективных инструментов оценки кредитоспособности потребителя
Напряженность: информационное
Слайд 23Риски потребителя
Недостоверная база данных
Недопустимые данные
Автоматизации предоставления кредита
Сопоставимость условий
Распространение скоринга на иные отрасли
Риски потребителя
Недостоверная база данных
Недопустимые данные
Автоматизации предоставления кредита
Сопоставимость условий
Распространение скоринга на иные отрасли
Слайд 24Недостоверная база данных
Недостоверная информация используется при проверке кредитоспособности
Относящиеся к кредиту, недискриминационные персональные
Недостоверная база данных
Недостоверная информация используется при проверке кредитоспособности
Относящиеся к кредиту, недискриминационные персональные
Слайд 25Предпосылки невозврата кредитов
Частые причины:
потеря работы,
развод,
потеря самостоятельности,
болезнь
Плохо поддаются учету
Зачастую
Предпосылки невозврата кредитов
Частые причины:
потеря работы,
развод,
потеря самостоятельности,
болезнь
Плохо поддаются учету
Зачастую
Слайд 26Не релевантные данные
Недостаток достоверных позитивных данных ведет к сбору дополнительной информации, которая
Не релевантные данные
Недостаток достоверных позитивных данных ведет к сбору дополнительной информации, которая
Слайд 27Scoring как „автоматизированное индивидуальное решение“
Объективизация решения о предоставлении кредита?
Отход от
Scoring как „автоматизированное индивидуальное решение“
Объективизация решения о предоставлении кредита?
Отход от
Слайд 28Сопоставимость предложений 1
До настоящего момента: возможно с помощью эффективной годовой процентной ставки
Исследование
Сопоставимость предложений 1
До настоящего момента: возможно с помощью эффективной годовой процентной ставки
Исследование
Слайд 29Сопоставимость предложений 2
Множество различных процентных ставок ранжируется в соответствии с абстрактными классами
Сопоставимость предложений 2
Множество различных процентных ставок ранжируется в соответствии с абстрактными классами
Слайд 30Расширение скоринга на иные отрасли
Рейтинг, полученный по результатам скоринга – параметр для
Расширение скоринга на иные отрасли
Рейтинг, полученный по результатам скоринга – параметр для
 Тема: «Действие при пожаре»
 Комиссия по борьбе с коррупцией
 Консьерж, посыльный
 Ольга Панова науч форум магистратуры
 Современное состояние и тенденции развития консультационной службы в сельском хозяйстве Contemporary situation and tendencies in agricultural extension in the w
 Религия как одна из форм культуры
 Презентация на тему Органы дыхания окружающий мир 3 класс
 Правописание частицы НЕ с существительными
 Наши Космонавты
 Презентация на тему Рождество в России и Великобритании
 Электронная научная библиотека «E-library»
 Выдвижение проектной идеи как формирование образа будущего
 Изменения в природе и в жизни человека
 Эмоции человека
 Повесть В.П. Некрасова «В окопах Сталинграда»
 Электролит еместерді
 Презентация на тему Язык HTML
 Эффективное управление АН. АН на МЛН
 Транспортное право. Лекция 1. Понятие, предмет, метод, система и принципы транспортного права
 Фотоотчет о проведении Декады инвалидов 2011
 Развитие интеграции ЕврАзЭС
 Развитие рынка энергосервисных компаний (ЭСКО) в России Презентация ЕБРР на заседании рабочей группы РСПП по энергоэффективности
 Презентация на тему Writing a letter (Написание письма)
 СВОИ ЛЮДИ - СОЧТЕМСЯ!
 Количество вещества
 Построение правил для автоматического извлечения словосочетаний из текста
 Изучение превращения механической энергии во внутреннюю на примере соскальзывания с наклонной плоскости
 "Внеурочная деятельность по математике"