 Slaidy.com
- Общие правила налогового учета

Содержание
- 2. НАЛОГОВАЯ СИСТЕМА Налоговая система — это совокупность налогов и сборов, взимаемых с плательщиков в порядке и
- 3. ПРИНЦИПЫ ПОСТРОЕНИЯ НАЛОГОВОЙ СИСТЕМЫ Принципы построения налоговой системы в Российской Федерации определены Конституцией и Налоговым кодексом.
- 4. ПРИНЦИПЫ НАЛОГООБЛОЖЕНИЯ принцип справедливости, который предполагает всеобщность обложения и равномерность распределения налога между гражданами соразмерно их
- 5. ПРИНЦИПЫ НАЛОГООБЛОЖЕНИЯ В РФ Налоги подразделяются на следующие виды: • федеральные налоги и сборы; • региональные
- 6. СПЕЦИАЛЬНЫЕ НАЛОГОВЫЕ РЕЖИМЫ Специальные налоговые режимы могут предусматривать освобождение от обязанности по уплате отдельных федеральных, региональных
- 7. НАЛОГОВЫЙ ФЕДЕРАЛИЗМ Классификация налогов по принадлежности к уровням управления и власти в связи с федеративным устройством
- 8. РАСПРЕДЕЛЕНИЕ НАЛОГОВ МЕЖДУ УРОВНЯМИ БЮДЖЕТНОЙ СИСТЕМЫ
- 9. ПО ОБЪЕКТУ НАЛОГООБЛОЖЕНИЯ НАЛОГИ ДЕЛЯТСЯ НА: налоги на доходы; налоги на имущество; налоги на потребление; налоги
- 10. ПО СУБЪЕКТУ-НАЛОГОПЛАТЕЛЬЩИКУ налоги с физических лиц (налог на доходы физических лиц, налог на имущество физических лиц
- 11. ПО СПОСОБУ ИЗЪЯТИЯ налоги подразделяются на прямые и косвенные. Учитывают 3 признака: -способ уплаты - способ
- 12. ПРЯМЫЕ НАЛОГИ 1-Налоги, которые вносятся в бюджет действительными налогоплательщиками. 2-Налоги, взимаемые по окладам, кадастрам. 3- Налоги,
- 13. КОСВЕННЫЕ НАЛОГИ 1- вносятся в бюджет третьими лицами и мим перелагаются на конечных потребителей товаров, работ,
- 14. ХАРАКТЕРИСТИКА ПРЯМЫХ НАЛОГОВ Бремя ложится на самого налогоплательщика Взимаются с его имущества и доходов
- 15. ХАРАКТЕРИСТИКА КОСВЕННЫХ НАЛОГОВ Бремя ложится на конечных потребителей, которые уплачивают налог государству через посредника Это добавка
- 16. ОСНОВНЫЕ ТЕРМИНЫ НАЛОГООБЛОЖЕНИЯ Согласно ст. 17 Налогового кодекса России, налог считается установленным лишь в том случае,
- 17. НАЛОГОПЛАТЕЛЬЩИКИ организации и физические лица, на которых в соответствии с Налоговым кодексом возложена обязанность уплачивать налоги.
- 18. НАЛОГОВЫЙ АГЕНТ лицо, на которое в соответствии с Кодексом возложены обязанности по исчислению, удержанию у налогоплательщика
- 19. ОБЪЕКТ НАЛОГООБЛОЖЕНИЯ — реализация товаров (работ, услуг), имущество, прибыль, доход, расход или иное обстоятельство, имеющее стоимостную,
- 20. НАЛОГОВАЯ БАЗА И НАЛОГОВЫЙ ПЕРИОД Налоговая база — стоимостная, физическая или иная характеристика объекта налогообложения. Налоговый
- 22. Скачать презентацию
Слайд 2НАЛОГОВАЯ СИСТЕМА
Налоговая система — это совокупность налогов и сборов, взимаемых с плательщиков
НАЛОГОВАЯ СИСТЕМА
Налоговая система — это совокупность налогов и сборов, взимаемых с плательщиков
Слайд 3ПРИНЦИПЫ ПОСТРОЕНИЯ НАЛОГОВОЙ СИСТЕМЫ
Принципы построения налоговой системы в Российской Федерации определены Конституцией
ПРИНЦИПЫ ПОСТРОЕНИЯ НАЛОГОВОЙ СИСТЕМЫ
Принципы построения налоговой системы в Российской Федерации определены Конституцией
Слайд 4ПРИНЦИПЫ НАЛОГООБЛОЖЕНИЯ
принцип справедливости, который предполагает всеобщность обложения и равномерность распределения налога между
ПРИНЦИПЫ НАЛОГООБЛОЖЕНИЯ
принцип справедливости, который предполагает всеобщность обложения и равномерность распределения налога между
Слайд 5ПРИНЦИПЫ НАЛОГООБЛОЖЕНИЯ В РФ
Налоги подразделяются на следующие виды:
• федеральные налоги и сборы;
• региональные
ПРИНЦИПЫ НАЛОГООБЛОЖЕНИЯ В РФ
Налоги подразделяются на следующие виды:
• федеральные налоги и сборы;
• региональные
Слайд 6 СПЕЦИАЛЬНЫЕ НАЛОГОВЫЕ РЕЖИМЫ
Специальные налоговые режимы могут предусматривать освобождение от обязанности по
СПЕЦИАЛЬНЫЕ НАЛОГОВЫЕ РЕЖИМЫ
Специальные налоговые режимы могут предусматривать освобождение от обязанности по
Слайд 7НАЛОГОВЫЙ ФЕДЕРАЛИЗМ
Классификация налогов по принадлежности к уровням управления и власти в связи
НАЛОГОВЫЙ ФЕДЕРАЛИЗМ
Классификация налогов по принадлежности к уровням управления и власти в связи
Слайд 8РАСПРЕДЕЛЕНИЕ НАЛОГОВ МЕЖДУ УРОВНЯМИ БЮДЖЕТНОЙ СИСТЕМЫ
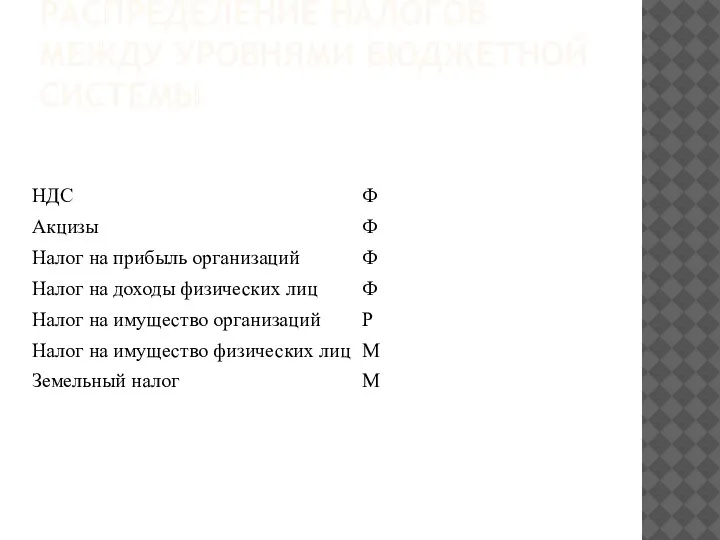
РАСПРЕДЕЛЕНИЕ НАЛОГОВ МЕЖДУ УРОВНЯМИ БЮДЖЕТНОЙ СИСТЕМЫ
Слайд 9ПО ОБЪЕКТУ НАЛОГООБЛОЖЕНИЯ НАЛОГИ ДЕЛЯТСЯ НА:
налоги на доходы;
налоги на имущество;
налоги на потребление;
налоги
ПО ОБЪЕКТУ НАЛОГООБЛОЖЕНИЯ НАЛОГИ ДЕЛЯТСЯ НА:
налоги на доходы;
налоги на имущество;
налоги на потребление;
налоги
Слайд 10ПО СУБЪЕКТУ-НАЛОГОПЛАТЕЛЬЩИКУ
налоги с физических лиц (налог на доходы физических лиц, налог
ПО СУБЪЕКТУ-НАЛОГОПЛАТЕЛЬЩИКУ
налоги с физических лиц (налог на доходы физических лиц, налог
Слайд 11ПО СПОСОБУ ИЗЪЯТИЯ
налоги подразделяются на прямые и косвенные.
Учитывают 3 признака:
-способ
ПО СПОСОБУ ИЗЪЯТИЯ
налоги подразделяются на прямые и косвенные.
Учитывают 3 признака:
-способ
Слайд 12ПРЯМЫЕ НАЛОГИ
1-Налоги, которые вносятся в бюджет действительными налогоплательщиками.
2-Налоги, взимаемые по окладам, кадастрам.
3-
ПРЯМЫЕ НАЛОГИ
1-Налоги, которые вносятся в бюджет действительными налогоплательщиками.
2-Налоги, взимаемые по окладам, кадастрам.
3-
Слайд 13КОСВЕННЫЕ НАЛОГИ
1- вносятся в бюджет третьими лицами и мим перелагаются на конечных
КОСВЕННЫЕ НАЛОГИ
1- вносятся в бюджет третьими лицами и мим перелагаются на конечных
Слайд 14ХАРАКТЕРИСТИКА ПРЯМЫХ НАЛОГОВ
Бремя ложится на самого налогоплательщика
Взимаются с его имущества и доходов
ХАРАКТЕРИСТИКА ПРЯМЫХ НАЛОГОВ
Бремя ложится на самого налогоплательщика
Взимаются с его имущества и доходов
Слайд 15ХАРАКТЕРИСТИКА КОСВЕННЫХ НАЛОГОВ
Бремя ложится на конечных потребителей, которые уплачивают налог государству через
ХАРАКТЕРИСТИКА КОСВЕННЫХ НАЛОГОВ
Бремя ложится на конечных потребителей, которые уплачивают налог государству через
Слайд 16ОСНОВНЫЕ ТЕРМИНЫ НАЛОГООБЛОЖЕНИЯ
Согласно ст. 17 Налогового кодекса России, налог считается установленным лишь
ОСНОВНЫЕ ТЕРМИНЫ НАЛОГООБЛОЖЕНИЯ
Согласно ст. 17 Налогового кодекса России, налог считается установленным лишь
Слайд 17НАЛОГОПЛАТЕЛЬЩИКИ
организации и физические лица, на которых в соответствии с Налоговым кодексом возложена
НАЛОГОПЛАТЕЛЬЩИКИ
организации и физические лица, на которых в соответствии с Налоговым кодексом возложена
Слайд 18НАЛОГОВЫЙ АГЕНТ
лицо, на которое в соответствии с Кодексом возложены обязанности по
НАЛОГОВЫЙ АГЕНТ
лицо, на которое в соответствии с Кодексом возложены обязанности по
Слайд 19ОБЪЕКТ НАЛОГООБЛОЖЕНИЯ
— реализация товаров (работ, услуг), имущество, прибыль, доход, расход или
ОБЪЕКТ НАЛОГООБЛОЖЕНИЯ
— реализация товаров (работ, услуг), имущество, прибыль, доход, расход или
Слайд 20НАЛОГОВАЯ БАЗА И НАЛОГОВЫЙ ПЕРИОД
Налоговая база — стоимостная, физическая или иная характеристика
НАЛОГОВАЯ БАЗА И НАЛОГОВЫЙ ПЕРИОД
Налоговая база — стоимостная, физическая или иная характеристика
 БИОТЕСТИРОВАНИЕ СТОЧНЫХ И ПРИРОДНЫХ ВОД Н.Л.Еремеев Московский государственный университет имени М.В.Ломоносова, Химический фа
 ФОЛЬКЛОР ДОНСКОГО КРАЯ
 Citoslovcia
 Ландшафтный дизайн
 Жизнь и судьба А.И.Солженицына
 Пределы доказывания и бремя доказывания
 Как узнать когда будет пасха?
 Александр Сергеевич Пушкин
 Насекомые
 Люди войны
 Я-гражданин РОССИИ
 Презентация на тему Организация процесса самообразования в педагогической деятельности учителя
 Презентация на тему Архитектурные памятники Уфы
 Академическая мобильность студентов: опыт и перспективы
 ВКР: Разработка процесса системы менеджмента качества Управление рисками проекта
 Психологические аспекты добровольного и принудительного увольнения Адаменко Елена
 ПОРТФОЛИО УЧИТЕЛЯ БИОЛОГИИ
 Презентация на тему Красная книга. Кто она?
 1C:Бизнес-Школа как инструмент электронного обучения и реализации инновационных программ в ВУЗах
 Указ Президента РФ от 26.05.2009 «О мерах по совершенствованию высшего юридического образования в РФ»
 Презентация на тему БЕЛКИ
 Практическая работа № 2
 Презентация на тему Развитие Индии в XIX веке
 Оцениваем наши вложения - анализируем эффективность рекламы и сайта
 Live Краски жизни
 Тема 15. Комплексы документов
 Николай Константинович Рерих (1874-1947)
 Рабочая встреча по проблемам подготовки руководителей УТЦ ОП НАЭК- ГП НАЭК(ОК-ДУКП) – ГНМЦ ДНАОП – ООО «ИТ Славутич» 23-24 января 2006