 Slaidy.com
- Особливасті грошових переказів

Содержание
- 2. Процедура розкриття банківської таємниці зміни НБУ від 03.02.2020 р. щодо процедури розкриття банківської таємниці СБУ, ДБР,
- 3. Декларування доходів громадян Якщо фізична особа отримала зарахування на банківську картку не від податкового агента (особи,
- 4. У фізичної особи-платника податку виникає обов’язок подати річну декларацію при отриманні протягом звітного періоду (рік) доходів:
- 6. Скачать презентацию
Слайд 2Процедура розкриття банківської таємниці
зміни НБУ від 03.02.2020 р. щодо процедури розкриття банківської
Процедура розкриття банківської таємниці
зміни НБУ від 03.02.2020 р. щодо процедури розкриття банківської
Слайд 3Декларування доходів громадян
Якщо фізична особа отримала зарахування на банківську картку не від
Декларування доходів громадян
Якщо фізична особа отримала зарахування на банківську картку не від
Слайд 4
У фізичної особи-платника податку виникає обов’язок подати річну декларацію при отриманні протягом
У фізичної особи-платника податку виникає обов’язок подати річну декларацію при отриманні протягом
 Крещение. Господне Богоявление
 კომპანია ბადაგონი
 МФЦ г. Феодосия. Мои Документы. Государственные и муниципальные услуги
 Дневник прицесы. Джиндер Бела Кэс
 Понятие, задачи и пределы прокурорского надзора
 Март – первый весенний месяц
 Сокровища Земли
 ФОТОАЛЬБОМ
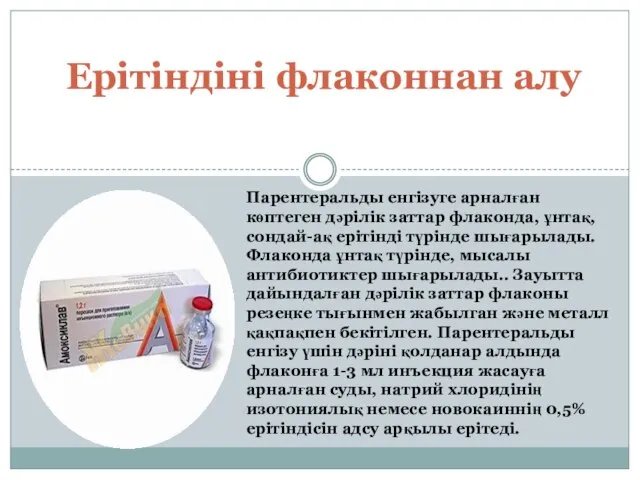 Ерітіндіні флаконнан алу Парентеральды
 Великая Отечественная война В годы Великой отечественной войны из с.Мишуково, д.Ивановка, д.Пехорка и д.Скучиха ушло на фронт – 700 ч
 Презентация на тему Родословная в детском саду: история и образ семьи
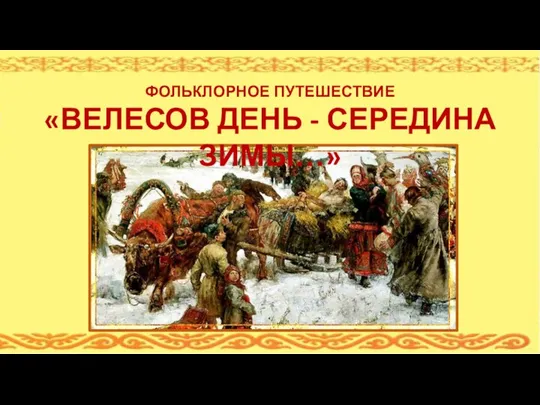 Велесов день - середина зимы. Фольклорное путешествие
 Протянуть руку ребенку
 ISO/IEC 17025: 2005 Общие требования к компетентности испытательных и калибровочных лабораторий
 Способы стилизации предметов
 Буква Н
 ИНФОРМАЦИОННО- БИБЛИОГРАФИЧЕСКИЕ РЕСУРСЫ: ТЕОРИЯ И ПРАКТИКА УРОВЕНЬ II
 Храм Рождества Христова и преподобного Сергея Радонежского
 Основная проблема разработки двухфазных залежей. Лекция 2
 ПРОБЛЕМЫ КЛАСТЕРИЗАЦИИ НОВОСТНОГО ПОТОКА Петр Воляк
 Технологии
 Маляр. Профессия
 CFW700 – Новая модель инвертора частоты
 Преимущества надомной работы
 Диагностика естественнонаучной грамотности учеников начальной школы
 Презентация на тему Зоя Анатольевна Космодемьянская
 АНКОРПерспектива есть
 СПЕЦЭФФЕКТЫ В COREL DRAW