 Slaidy.com
Использование методов налоговой оптимизации для повышения экономической эффективности деятельности фирмы
- Использование методов налоговой оптимизации для повышения экономической эффективности деятельности фирмы

Содержание
- 2. Актуальность исследования обусловлена постоянным поиском законных методов снижения начисляемых и перечисляемых налогов налогоплательщиком в бюджетную систему
- 3. Задачи исследования Изучение теоретических основ налоговой оптимизации. Изучение методов налогового планирования и специальных методов налоговой оптимизации.
- 4. Практическая значимость исследования Практическая значимость исследования заключается в выборе наиболее эффективных методов оптимизации налогообложения, использование которых
- 5. Понятие налоговой оптимизации Процесс, связанный с достижением определенных пропорций всех финансовых аспектов сделки или проекта.
- 6. Оптимизация налогообложения Классическая налоговая оптимизация (законная, легальная) противозаконная минимизация (нелегальная)
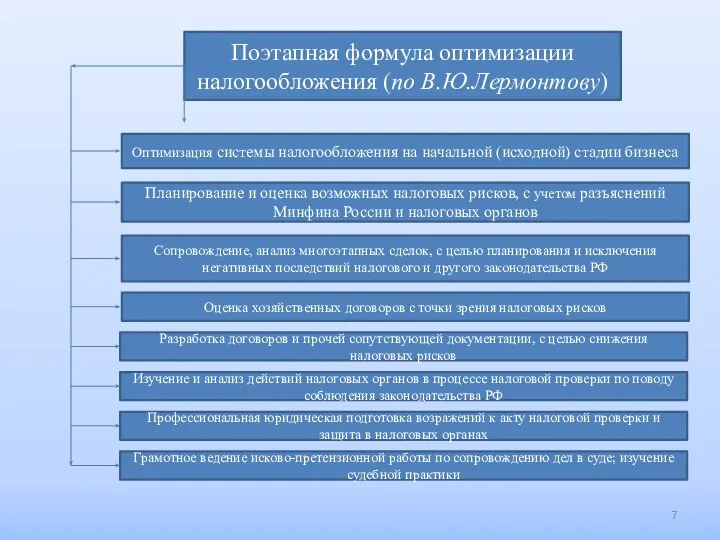
- 7. Поэтапная формула оптимизации налогообложения (по В.Ю.Лермонтову) Оптимизация системы налогообложения на начальной (исходной) стадии бизнеса Планирование и
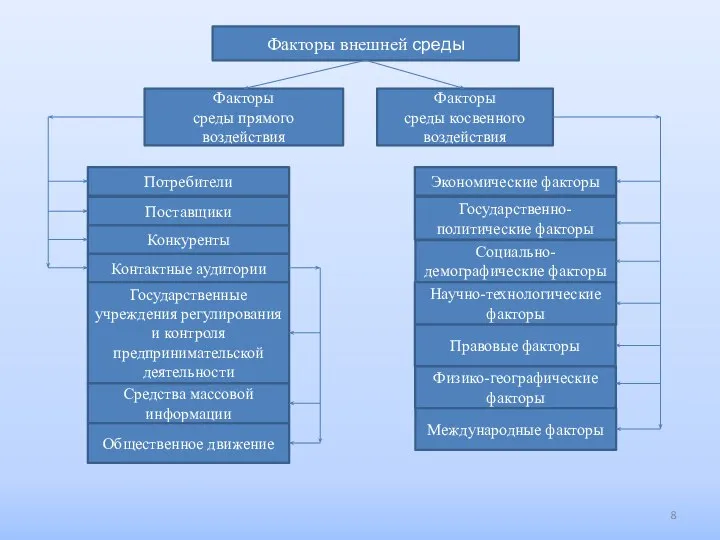
- 8. Факторы внешней среды Факторы среды прямого воздействия Факторы среды косвенного воздействия Потребители Поставщики Конкуренты Контактные аудитории
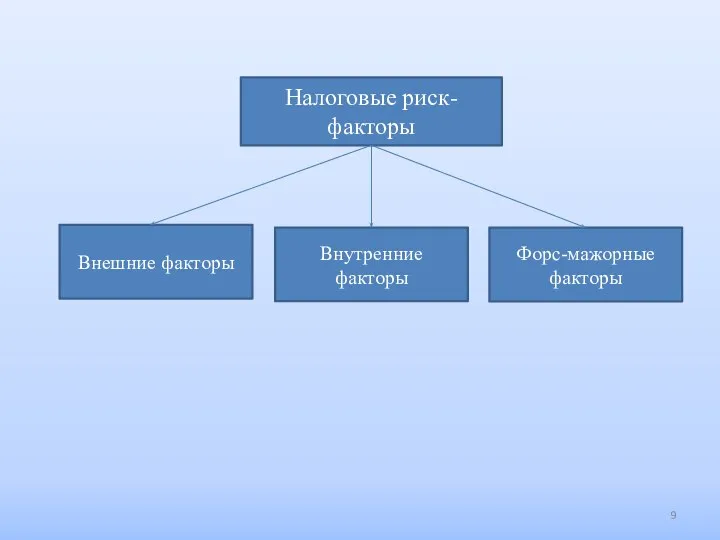
- 9. Налоговые риск-факторы Внешние факторы Внутренние факторы Форс-мажорные факторы
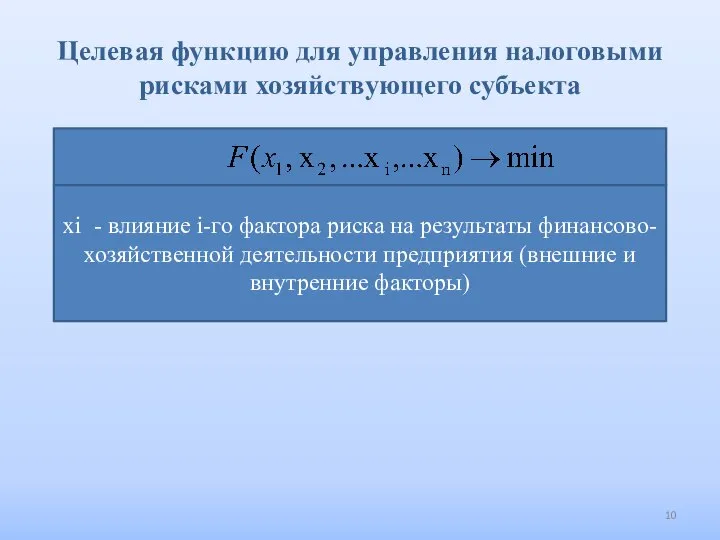
- 10. Целевая функцию для управления налоговыми рисками хозяйствующего субъекта xi - влияние i-го фактора риска на результаты
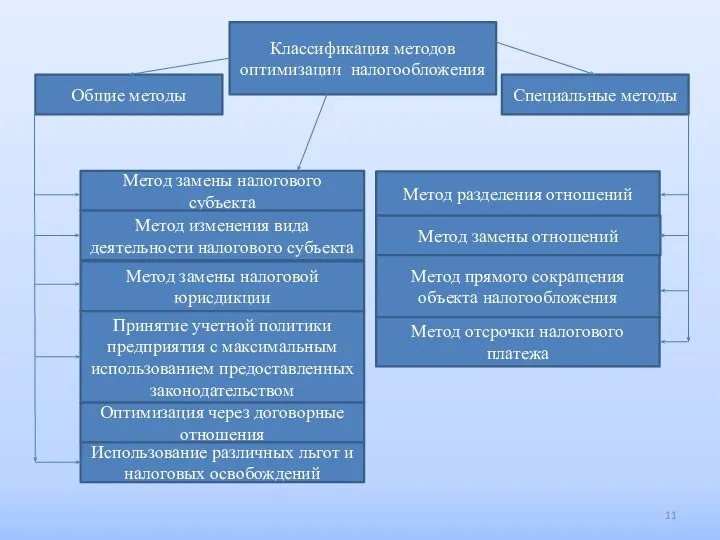
- 11. Классификация методов оптимизации налогообложения Общие методы Специальные методы Метод замены налогового субъекта Метод изменения вида деятельности
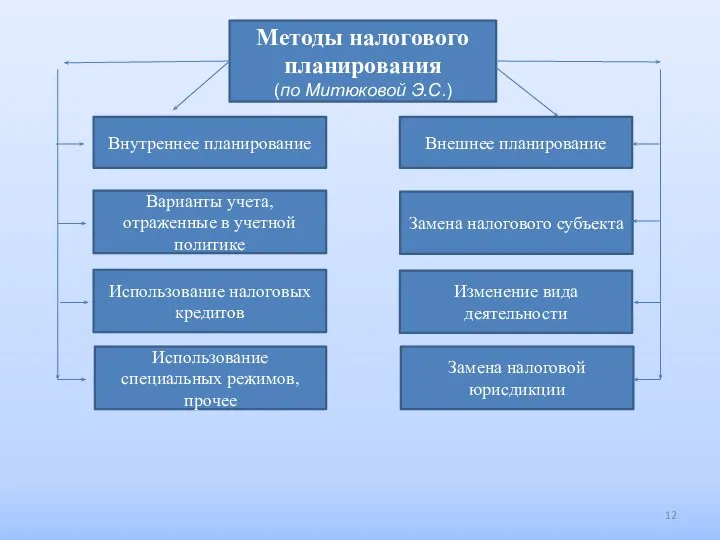
- 12. Методы налогового планирования (по Митюковой Э.С.) Внутреннее планирование Внешнее планирование Варианты учета, отраженные в учетной политике
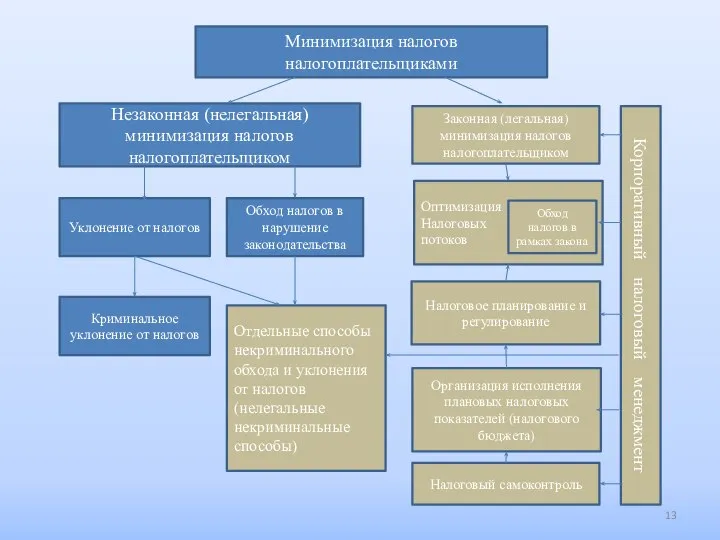
- 13. Минимизация налогов налогоплательщиками Незаконная (нелегальная) минимизация налогов налогоплательщиком Законная (легальная) минимизация налогов налогоплательщиком Уклонение от налогов
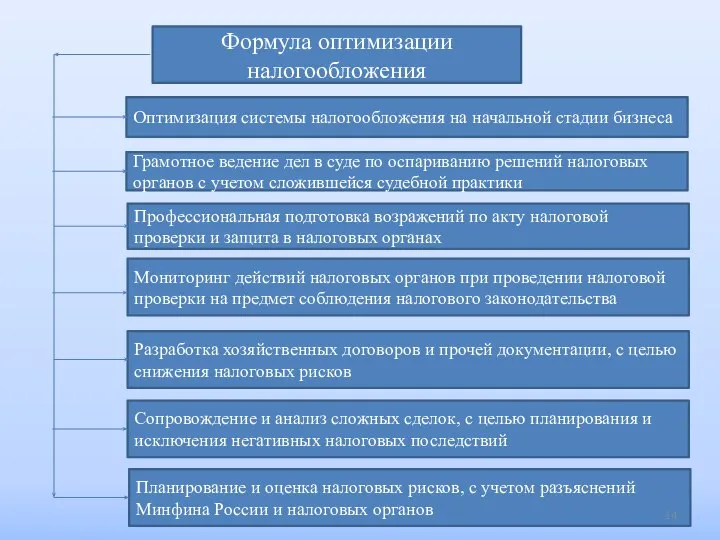
- 14. Формула оптимизации налогообложения Оптимизация системы налогообложения на начальной стадии бизнеса Грамотное ведение дел в суде по
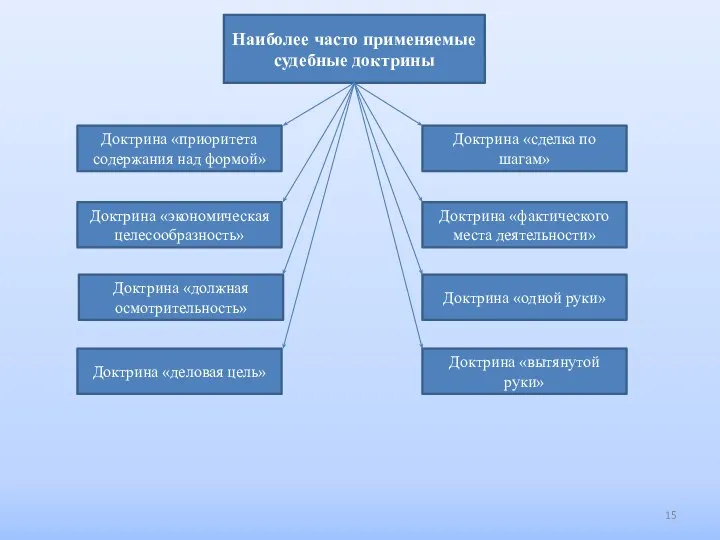
- 15. Наиболее часто применяемые судебные доктрины Доктрина «приоритета содержания над формой» Доктрина «экономическая целесообразность» Доктрина «должная осмотрительность»
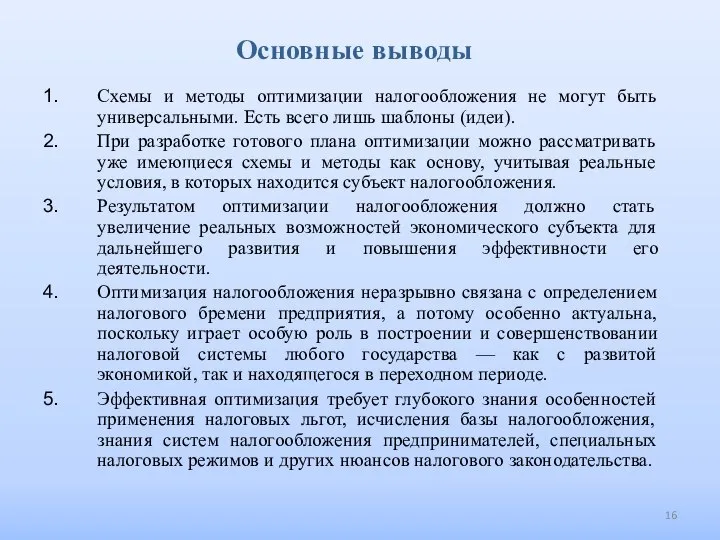
- 16. Основные выводы Схемы и методы оптимизации налогообложения не могут быть универсальными. Есть всего лишь шаблоны (идеи).
- 17. 1. Бедрик А.И. Понятие и методы налоговой оптимизации в России / Экономика и управление: вчера, сегодня,
- 19. Скачать презентацию
Слайд 2Актуальность исследования обусловлена постоянным поиском законных методов снижения начисляемых и перечисляемых налогов
Актуальность исследования обусловлена постоянным поиском законных методов снижения начисляемых и перечисляемых налогов
Слайд 3Задачи исследования
Изучение теоретических основ налоговой оптимизации.
Изучение методов налогового планирования и специальных методов
Задачи исследования
Изучение теоретических основ налоговой оптимизации.
Изучение методов налогового планирования и специальных методов
Слайд 4Практическая значимость исследования
Практическая значимость исследования заключается в выборе наиболее эффективных методов оптимизации
Практическая значимость исследования
Практическая значимость исследования заключается в выборе наиболее эффективных методов оптимизации
Слайд 5Понятие налоговой оптимизации
Процесс, связанный с достижением определенных пропорций всех финансовых аспектов
Понятие налоговой оптимизации
Процесс, связанный с достижением определенных пропорций всех финансовых аспектов
Слайд 6Оптимизация налогообложения
Классическая налоговая оптимизация (законная, легальная)
противозаконная минимизация (нелегальная)
Оптимизация налогообложения
Классическая налоговая оптимизация (законная, легальная)
противозаконная минимизация (нелегальная)
Слайд 7Поэтапная формула оптимизации налогообложения (по В.Ю.Лермонтову)
Оптимизация системы налогообложения на начальной (исходной) стадии
Оптимизация системы налогообложения на начальной (исходной) стадии
Слайд 8Факторы внешней среды
Факторы
среды прямого воздействия
Факторы
среды косвенного воздействия
Потребители
Поставщики
Конкуренты
Контактные аудитории
Государственные
Факторы внешней среды
Факторы
среды прямого воздействия
Факторы
среды косвенного воздействия
Потребители
Поставщики
Конкуренты
Контактные аудитории
Государственные
Слайд 9Налоговые риск-факторы
Внешние факторы
Внутренние факторы
Форс-мажорные факторы
Налоговые риск-факторы
Внешние факторы
Внутренние факторы
Форс-мажорные факторы
Слайд 10Целевая функцию для управления налоговыми рисками хозяйствующего субъекта
xi - влияние i-го фактора
Целевая функцию для управления налоговыми рисками хозяйствующего субъекта
xi - влияние i-го фактора
Слайд 11Классификация методов оптимизации налогообложения
Общие методы
Специальные методы
Метод замены налогового субъекта
Метод изменения вида деятельности
Классификация методов оптимизации налогообложения
Общие методы
Специальные методы
Метод замены налогового субъекта
Метод изменения вида деятельности
Слайд 12Методы налогового планирования
(по Митюковой Э.С.)
Внутреннее планирование
Внешнее планирование
Варианты учета, отраженные в учетной политике
Использование
Методы налогового планирования
(по Митюковой Э.С.)
Внутреннее планирование
Внешнее планирование
Варианты учета, отраженные в учетной политике
Использование
Слайд 13Минимизация налогов налогоплательщиками
Незаконная (нелегальная) минимизация налогов налогоплательщиком
Законная (легальная) минимизация налогов налогоплательщиком
Уклонение от
Минимизация налогов налогоплательщиками
Незаконная (нелегальная) минимизация налогов налогоплательщиком
Законная (легальная) минимизация налогов налогоплательщиком
Уклонение от
Слайд 14Формула оптимизации налогообложения
Оптимизация системы налогообложения на начальной стадии бизнеса
Грамотное ведение дел в
Формула оптимизации налогообложения
Оптимизация системы налогообложения на начальной стадии бизнеса
Грамотное ведение дел в
Слайд 15Наиболее часто применяемые судебные доктрины
Доктрина «приоритета содержания над формой»
Доктрина «экономическая целесообразность»
Доктрина «должная
Наиболее часто применяемые судебные доктрины
Доктрина «приоритета содержания над формой»
Доктрина «экономическая целесообразность»
Доктрина «должная
Слайд 16Основные выводы
Схемы и методы оптимизации налогообложения не могут быть универсальными. Есть всего
Основные выводы
Схемы и методы оптимизации налогообложения не могут быть универсальными. Есть всего
Слайд 171. Бедрик А.И. Понятие и методы налоговой оптимизации в России / Экономика
1. Бедрик А.И. Понятие и методы налоговой оптимизации в России / Экономика
 Экономика
 ¦Ь¦в¦Я
 Этика вне экономики
 Тектоника и рельеф территории России
 Политика и экономика России в первой мировой войне
 Спрос на товар и его характеристики
 Зовнішньоеконномічні зв’язки Китаю
 Критерии эффективности интеграционных объединений
 Позиции развивающихся стран в мировом производстве
 Экономическое развитие
 Последствия и способы борьбы с инфляцией
 Распределение первичных доходов в рыночной экономике
 Микроэкономика 1 2021
 Тема 4. Спрос и предложение
 Институциональные факторы экономического роста
 Международная торговля
 World Trade Report 2019 динамика и структура международной торговли услугами в ХХI веке
 Рынок труда. Безработица
 Stocks and shares
 Тара: сущность, классификация, бухгалтерский учет
 лекция № 2-3
 Экономические законы
 Równowaga popytu i podaży – równowaga rynkowa
 Основы цифровой экономики. Лекция 2
 Рыночная система экономики
 Этика делового общения при заключении международных договоров (Япония, Китай, Италия) Белоглазова Ю.В., ДС-01 МЭ-101
 Нормативно-правове забезпечення облікового процесу та облікова політика підприємства (Лекція №2)
 Задания для студентов