 Slaidy.com
- Международный опыт косвенного налогообложения. НДС

Содержание
- 2. НДС Франция Италия Германия Китай • Занимает от 15 до 40 %всех налоговых поступлений НДС не
- 3. Международный опыт косвенного налогообложения. НДС НДС Франция Италия Германия Китай Венгрия 27% Швеция 25% Хорватия 25%
- 4. НДС Франция Италия Германии Китай •Считается Родиной НДС •НДС вводился постепенно по отраслям начиная с 1954
- 5. Международный опыт косвенного налогообложения. НДС НДС Франция Италия Германия Китай Взимается по дифференцированным ставкам • Льготная
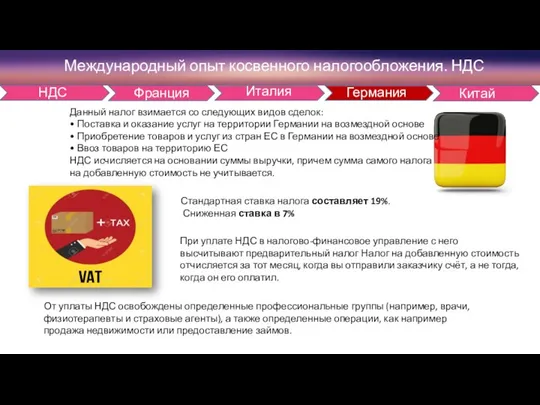
- 6. Международный опыт косвенного налогообложения. НДС НДС Франция Италия Германия Китай Данный налог взимается со следующих видов
- 8. Скачать презентацию
Слайд 2НДС
Франция
Италия
Германия
Китай
• Занимает от 15 до 40 %всех налоговых поступлений
НДС не используется только
НДС
Франция
Италия
Германия
Китай
• Занимает от 15 до 40 %всех налоговых поступлений
НДС не используется только
Слайд 3 Международный опыт косвенного налогообложения. НДС
НДС
Франция
Италия
Германия
Китай
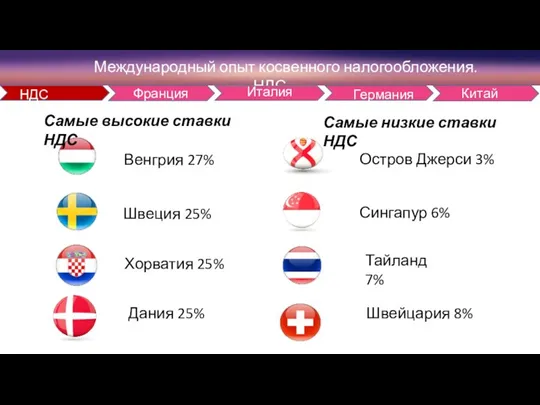
Венгрия 27%
Швеция 25%
Хорватия 25%
Дания 25%
Остров Джерси 3%
Сингапур
Международный опыт косвенного налогообложения. НДС
НДС
Франция
Италия
Германия
Китай
Венгрия 27%
Швеция 25%
Хорватия 25%
Дания 25%
Остров Джерси 3%
Сингапур
Слайд 4НДС
Франция
Италия
Германии
Китай
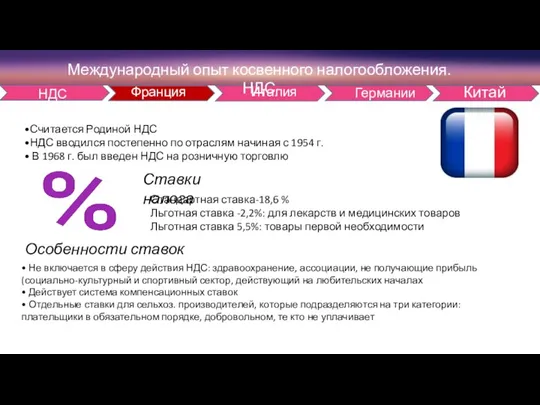
•Считается Родиной НДС
•НДС вводился постепенно по отраслям начиная с 1954 г.
• В
НДС
Франция
Италия
Германии
Китай
•Считается Родиной НДС
•НДС вводился постепенно по отраслям начиная с 1954 г.
• В
Слайд 5 Международный опыт косвенного налогообложения. НДС
НДС
Франция
Италия
Германия
Китай
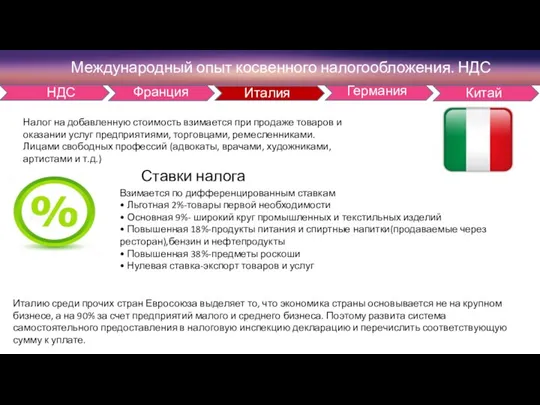
Взимается по дифференцированным ставкам
• Льготная 2%-товары первой
Международный опыт косвенного налогообложения. НДС
НДС
Франция
Италия
Германия
Китай
Взимается по дифференцированным ставкам
• Льготная 2%-товары первой
Слайд 6Международный опыт косвенного налогообложения. НДС
НДС
Франция
Италия
Германия
Китай
Данный налог взимается со следующих видов сделок:
• Поставка
Международный опыт косвенного налогообложения. НДС
НДС
Франция
Италия
Германия
Китай
Данный налог взимается со следующих видов сделок:
• Поставка
 Информационно-коммуникационные технологии – инструментарий универсальных учебных действий и деятельностный подход в предметах
 От реформы судебной системы к реформе судебной власти
 Рождественская коза. Мастер-класс
 Spraw, abyśmy wrócili do Twojej jedności
 Биография М.Ю.Лермонтова
 Нарастание военной угрозы в 1930-е годы
 Об итогах социально-экономического развития Красновишерского муниципального района Пермского края за 2010 г. и о перспективах разв
 «Влияние мата на организм человека»
 Прекрасные фильмы о прекрасной профессии
 Cascading Skin Complex™
 Презентация на тему Особенности питания и пищеварения у животных
 Школа трейдера
 Презентация на тему Использование хокку
 Презентация на тему Мозаичное художество М.В. Ломоносова
 Презентация на тему Гоголь Ревизор
 Животные и растения тропических лесов (2 класс)
 папоротники
 Тема урока: Обобщение правил о правописании корня
 Охрана животных 4 класс
 Повышение качества жизни семьи, имеющей детей с нарушениями развития (РАС и ТМНР)
 Правописание проверяемых безударных гласных в корне
 Зимующие птицы нашего города
 Презентація системи роботи вчителя Юхименко Оксани Володимирівни
 Золотое кольцо России
 Тема 6. Преподаватель интернет-обучения Андреев Александр Александрович д.пед.н, к.т.н, проф. э-почта:
 По следам междометий
 The world of rebuses and riddles
 Динамика DDoS-атак в России