 Slaidy.com
- Основные средства (ОС)

Содержание
- 2. Что нужно знать об основных средствах? Основные средства – это имущество, которое используется как средства труда
- 3. , Данное имущество можно назвать основным средством, если выполняется три условия: 1. Срок полезного использования –
- 4. По каким признакам можно отличить основное средство: Объект не меняется свою материально-вещественную форму; Переносит
- 5. Что относится к основным средствам ? строения, рабочее оборудование, силовые машины, приборы измерительные и устройства регулирующие,
- 6. Для чего используется ? Для производства товаров, Для оказания услуг; Для выполнения работ; Для управленческих нужд;
- 7. Документы по основным средствам Основные средства принимаются к учету на основании: - акта приема-передачи форма ОС-1
- 8. На каждый объект основных средств следует открывать инвентарную карточку: форма ОС-6 — на один объект, форма
- 9. Списание и выбытие: форма ОС-4 — на один объект; форма ОС-4а - на автомобильный транспорт; форма
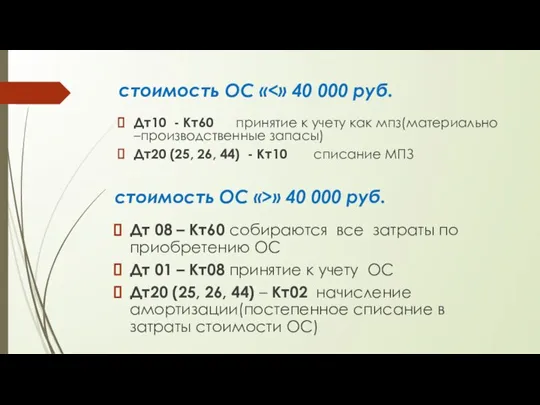
- 10. стоимость ОС « Дт10 - Кт60 принятие к учету как мпз(материально –производственные запасы) Дт20 (25, 26,
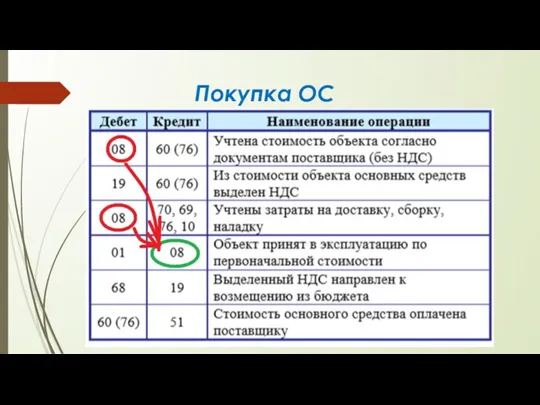
- 11. Покупка ОС
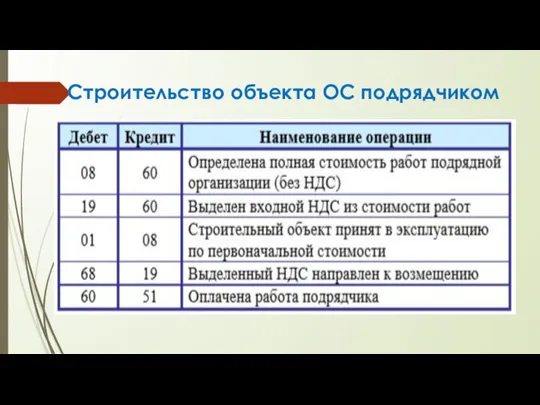
- 12. Строительство объекта ОС подрядчиком
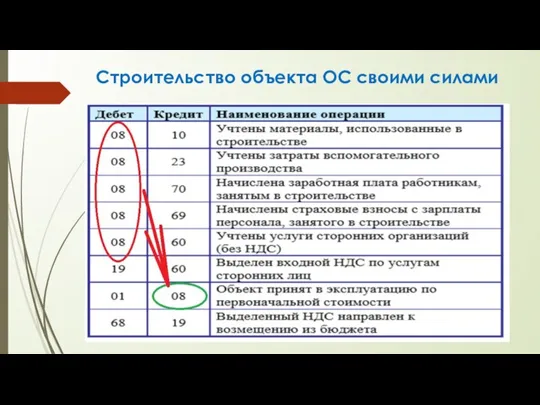
- 13. Строительство объекта ОС своими силами
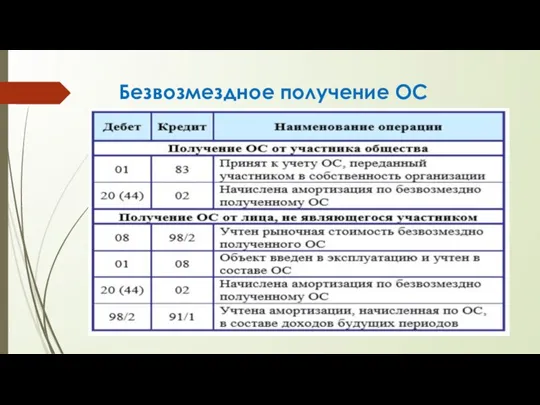
- 14. Безвозмездное получение ОС
- 15. Амортизация ОС Амортизация выполняет важную функцию в жизни предприятия, она позволяет вернуть средства, потраченные на приобретение
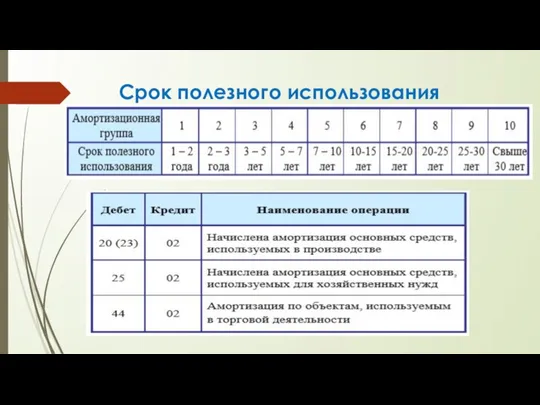
- 16. Срок полезного использования
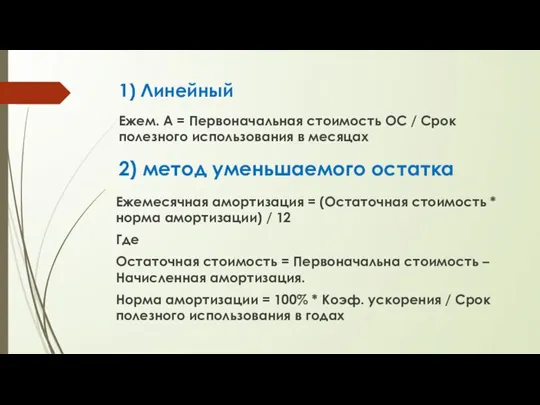
- 17. Как считать амортизацию основных средств? 1. линейный, 2. метод уменьшаемого остатка, 3. метод пропорционально объему выпущенной
- 18. 1) Линейный Ежем. А = Первоначальная стоимость ОС / Срок полезного использования в месяцах 2) метод
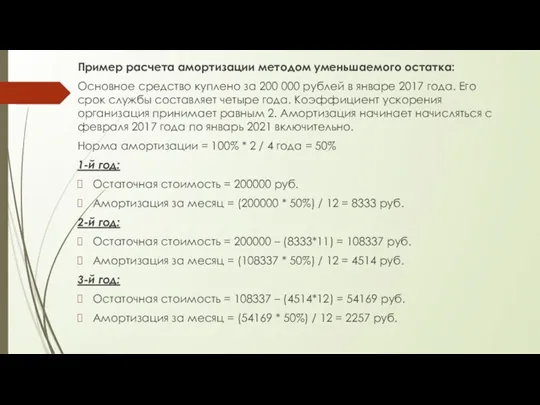
- 19. Коэффициент можно принять равным 2-м или 3м, что позволяет быстро списать первоначальную стоимость ОС в расходы.
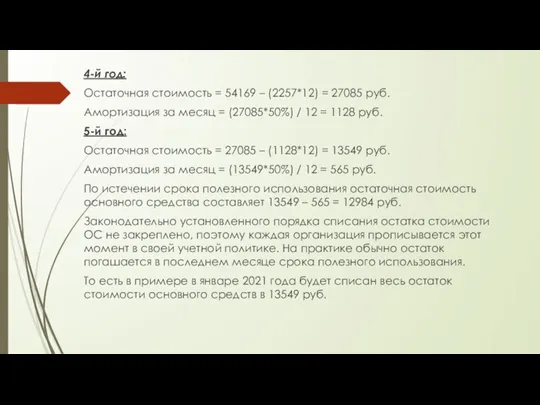
- 20. Пример расчета амортизации методом уменьшаемого остатка: Основное средство куплено за 200 000 рублей в январе 2017
- 21. 4-й год: Остаточная стоимость = 54169 – (2257*12) = 27085 руб. Амортизация за месяц = (27085*50%)
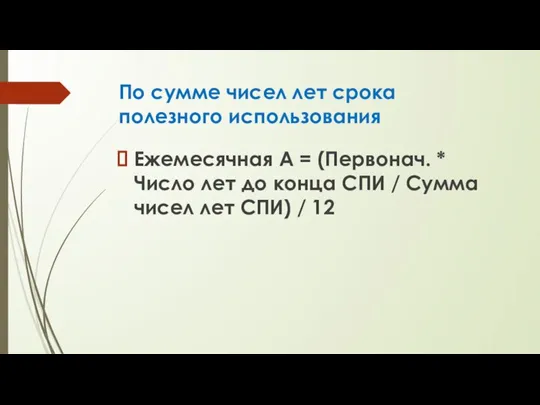
- 22. По сумме чисел лет срока полезного использования Ежемесячная А = (Первонач. * Число лет до конца
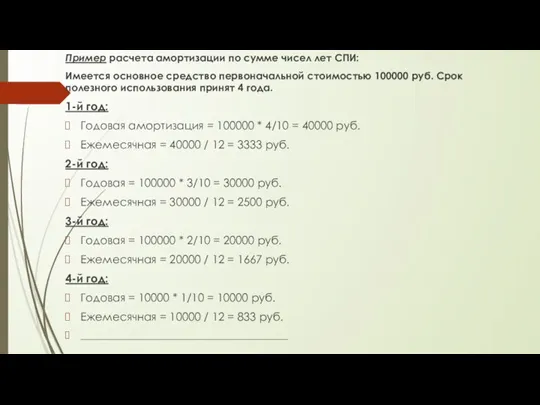
- 23. Пример расчета амортизации по сумме чисел лет СПИ: Имеется основное средство первоначальной стоимостью 100000 руб. Срок
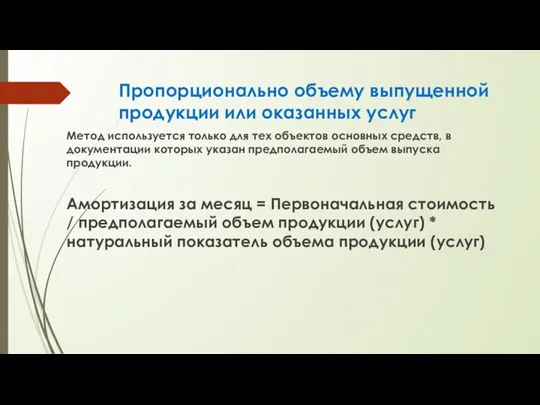
- 24. Пропорционально объему выпущенной продукции или оказанных услуг Метод используется только для тех объектов основных средств, в
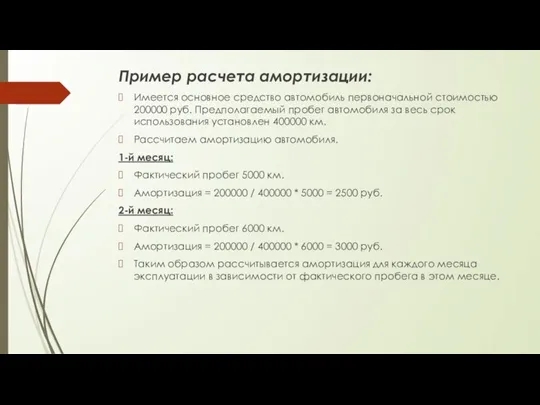
- 25. Пример расчета амортизации: Имеется основное средство автомобиль первоначальной стоимостью 200000 руб. Предполагаемый пробег автомобиля за весь
- 27. Скачать презентацию
Слайд 3,
Данное имущество можно назвать основным средством, если выполняется три условия:
1. Срок
,
Данное имущество можно назвать основным средством, если выполняется три условия:
1. Срок
Слайд 4По каким признакам можно отличить основное средство:
Объект не меняется свою
По каким признакам можно отличить основное средство:
Объект не меняется свою
Слайд 5Что относится к основным средствам ?
строения,
рабочее оборудование,
силовые машины,
приборы измерительные
Что относится к основным средствам ?
строения,
рабочее оборудование,
силовые машины,
приборы измерительные
Слайд 6Для чего используется ?
Для производства товаров,
Для оказания услуг;
Для выполнения работ;
Для управленческих
Для чего используется ?
Для производства товаров,
Для оказания услуг;
Для выполнения работ;
Для управленческих
Слайд 7Документы по основным средствам
Основные средства принимаются к учету на основании:
- акта
Документы по основным средствам
Основные средства принимаются к учету на основании:
- акта
Слайд 8На каждый объект основных средств следует открывать инвентарную карточку:
форма ОС-6
На каждый объект основных средств следует открывать инвентарную карточку:
форма ОС-6
Слайд 9Списание и выбытие:
форма ОС-4 — на один объект;
форма ОС-4а -
Списание и выбытие:
форма ОС-4 — на один объект;
форма ОС-4а -
Слайд 10стоимость ОС «<» 40 000 руб.
Дт10 - Кт60 принятие к учету
стоимость ОС «<» 40 000 руб.
Дт10 - Кт60 принятие к учету
Слайд 11Покупка ОС
Покупка ОС
Слайд 12Строительство объекта ОС подрядчиком
Строительство объекта ОС подрядчиком
Слайд 13Строительство объекта ОС своими силами
Строительство объекта ОС своими силами
Слайд 14Безвозмездное получение ОС
Безвозмездное получение ОС
Слайд 15Амортизация ОС
Амортизация выполняет важную функцию в жизни предприятия, она позволяет вернуть средства,
Амортизация ОС
Амортизация выполняет важную функцию в жизни предприятия, она позволяет вернуть средства,
Слайд 16Срок полезного использования
Срок полезного использования
Слайд 17 Как считать амортизацию основных средств?
1. линейный,
2. метод уменьшаемого остатка,
Как считать амортизацию основных средств?
1. линейный,
2. метод уменьшаемого остатка,
Слайд 181) Линейный
Ежем. А = Первоначальная стоимость ОС / Срок полезного использования в
1) Линейный
Ежем. А = Первоначальная стоимость ОС / Срок полезного использования в
Слайд 19 Коэффициент можно принять равным 2-м или 3м, что позволяет быстро списать
Коэффициент можно принять равным 2-м или 3м, что позволяет быстро списать
Слайд 20Пример расчета амортизации методом уменьшаемого остатка:
Основное средство куплено за 200 000
Пример расчета амортизации методом уменьшаемого остатка:
Основное средство куплено за 200 000
Слайд 214-й год:
Остаточная стоимость = 54169 – (2257*12) = 27085 руб.
Амортизация
4-й год:
Остаточная стоимость = 54169 – (2257*12) = 27085 руб.
Амортизация
Слайд 22По сумме чисел лет срока полезного использования
Ежемесячная А = (Первонач. *
По сумме чисел лет срока полезного использования
Ежемесячная А = (Первонач. *
Слайд 23Пример расчета амортизации по сумме чисел лет СПИ:
Имеется основное средство первоначальной
Пример расчета амортизации по сумме чисел лет СПИ:
Имеется основное средство первоначальной
Слайд 24Пропорционально объему выпущенной продукции или оказанных услуг
Метод используется только для тех
Пропорционально объему выпущенной продукции или оказанных услуг
Метод используется только для тех
Слайд 25Пример расчета амортизации:
Имеется основное средство автомобиль первоначальной стоимостью 200000 руб. Предполагаемый
Пример расчета амортизации:
Имеется основное средство автомобиль первоначальной стоимостью 200000 руб. Предполагаемый
 Как раз и навсегда избавиться от страха холодных звонков
 Let’s Bo! Крупный производитель электронных сигарет и жидкостей
 РАЗМЕЩЕНИЕ ГОСЗАКАЗА ПУТЕМ ПРОВЕДЕНИЯ ОТКРЫТОГО АУКЦИОНА В ЭЛЕКТРОННОЙ ФОРМЕ
 Monkey business
 Спасибо за мирное небо!
 Омолаживающий комплекс с активным фактором регенерации клеток (EGF) - презентация
 Договор транспортной экспедиции Бабарыкина А.,МЭ 081
 Supply, demand and government policies
 Пейзажи настроения И.И. Левитана
 ОБРАЗОВАТЕЛЬНАЯ СРЕДА ШКОЛЫ как синтез образовательных ресурсов
 Обстоятельство 4 класс
 Свято-Данииловский подземный храм
 Консультация по цвету для Марии
 Деятельность ООН
 РАДЗИВИЛЛОВСКАЯ ЛЕТОПИСЬ
 МОНИТОРИНГ И ОЦЕНКА РАДОНОВОЙ ОПАСНОСТИ
 Профилактика дислексии у детей с общим недоразвитием речи III уровня развития речи
 Мифы о дубе
 Повторение по теме«Классификация и типология стран мира».
 Norskkurs
 Вторичный рынок доменов и защита доменного имени
 Презентация на тему Закаливание
 Презентация на тему СКАЗКА «Двенадцать месяцев» С. Маршак
 Искусственный интеллект в образовании
 Доклад: Развитие малого и среднего предпринимательства в сфере промышленного производства (инструменты, механизмы, стимулы) Докл
 Презентация на тему Винни-Пух в стране Орфографии
 ПАНДЕМИИ ГРИППА В XVI-XXI ВЕКАХ ГодыПодтипРаспространение 1580НеизвестенЕвропа, Ближний Восток, Африка, Сев. Америка 1729НеизвестенРосс
 Лучше меньше,