Содержание
- 2. ПЛАН: Должности и специальные звания сотрудников Таможенных органов; Служба в Таможенных органах и права и обязанности
- 4. ДЕТЕРМИНАНТЫ Детерминанты преступности – (от лат. determinare – «определять» называются комплексы социальных явлений, совместное действие которых
- 10. Мошенничество, фальсификация, контрафакт занимают все более существенное место в системе преступности в сфере ВЭД. Ущерб, причиненный
- 11. , Данное положение особо касается коррумпированных сотрудников таможенной системы, которые оказывают противодействие борьбе с преступлениями, в
- 13. Скачать презентацию
Слайд 2ПЛАН:
Должности и специальные звания сотрудников Таможенных органов;
Служба в Таможенных органах и права
ПЛАН:
Должности и специальные звания сотрудников Таможенных органов;
Служба в Таможенных органах и права

и обязанности сотрудников;
Детерминанты преступности в Таможенных органах;
Статистические данные возбуждения уголовных дел Таможенными органами;
Заключение;
Детерминанты преступности в Таможенных органах;
Статистические данные возбуждения уголовных дел Таможенными органами;
Заключение;
Слайд 4ДЕТЕРМИНАНТЫ
Детерминанты преступности – (от лат. determinare – «определять» называются комплексы социальных явлений,
ДЕТЕРМИНАНТЫ
Детерминанты преступности – (от лат. determinare – «определять» называются комплексы социальных явлений,

совместное действие которых порождает преступность. Изучение детерминант преступности является одной из составляющих предмета криминологии.
Выделяют причины преступности и ее условия. Причины и условия преступности действуют совместно: причина порождает следствие лишь при наличии определенных условий.
Проблемы в области юридических знаний отмечены и у сотрудников оперативно-розыскных подразделений ФТС РФ, непосредственно занимающихся выявлением таможенных преступлений. Их вклад в решение данной задачи весьма незначителен.
Противодействие со стороны должностных лиц таможенных органов – весьма существенный фактор, препятствующий выявлению таможенных преступлений. Прежде всего, следует отметить, что у руководителей таможенных органов, являющихся начальниками органов дознания, на первом месте стоит реализация фискальной функции. Правоохранительная деятельность находится на втором плане, а в ряде случаев они не заинтересованы в ее успешной реализации.
Слайд 10Мошенничество, фальсификация, контрафакт занимают все более существенное место в системе преступности в
Мошенничество, фальсификация, контрафакт занимают все более существенное место в системе преступности в

сфере ВЭД. Ущерб, причиненный государству и гражданам России мошенничеством и контрафактом, исчисляется ежегодно десятками миллиардов рублей. Преступления в данной области подрывают международный авторитет России, ухудшают инвестиционный климат, способствуют коррупции среди должностных лиц, подрывают интеллектуальный и культурный потенциал общества. Особенное беспокойство вызывает проблема проникновения на фармацевтический отечественный рынок фальсифицированных импортных лекарственных средств. По данным Минздрава Российской Федерации, количество фальсификатов лекарственных средств, стремительно растет. Из-за рубежа в Россию поступает около 33 % фальсифицированных лекарственных средств. Чаще всего подделывают противобактериальные средства – 47 %, гормональные – 11 %, анальгетики – 7 % и др. Их выявление затруднено ввиду многочисленности фирм – посредников и сложности диагностирования с целью установления качества[87]. Выявление же подобной контрафактной продукции также требует специальных знаний, зачастую отсутствующих у сотрудников таможенных органов, осуществляющих таможенный контроль.
Проблемы в области юридических знаний отмечены и у сотрудников оперативно-розыскных подразделений ФТС РФ, непосредственно занимающихся выявлением таможенных преступлений. Их вклад в решение данной задачи весьма незначителен.
Противодействие со стороны должностных лиц таможенных органов – весьма существенный фактор, препятствующий выявлению таможенных преступлений. Прежде всего, следует отметить, что у руководителей таможенных органов, являющихся начальниками органов дознания, на первом месте стоит реализация фискальной функции. Правоохранительная деятельность находится на втором плане, а в ряде случаев они не заинтересованы в ее успешной реализации.
Слайд 11,
Данное положение особо касается коррумпированных сотрудников таможенной системы, которые оказывают противодействие борьбе
,
Данное положение особо касается коррумпированных сотрудников таможенной системы, которые оказывают противодействие борьбе

с преступлениями, в том числе и их выявлению, применяя различные способы: психологические (уговоры, подкуп, шантаж, компрометация, провокация, уничтожение имущества и др.); физические (убийство, избиение, истязание и т.д.); воздействие на источники и носители материальной информации – на следы преступлений (уничтожение, инсценировка, фальсификация, укрытие или маскировка, искажение и т.д.); воздействие в целом на процесс расследования (незаконные указания органам дознания, фальсификация процессуальных документов, утрата или уничтожение процессуальных документов, принятие «угодных» решений, затягивание сроков выполнения решений, неисполнение решений и т.д.).
Практика правоохранительной деятельности отметила, что среди сотрудников ФТС России оказалось не мало лиц с коррумпированными связями. Пособничество сотрудников ФТС лицам, совершающим таможенные преступления – это преступление против интересов государственной таможенной службы, которое выражается в фактах предательства интересов таможенного дела служащими таможенных органов. Наиболее распространенное пособничество, на наш взгляд, осуществляется внесением недостоверных данных в таможенные документы.
Правоприменительная практика квалифицирует как совокупность преступлений, случаи, когда сотрудник таможни выдает декларанту подложные документы заведомо для уклонения от таможенных платежей в крупном размере (пособничество уклонению от уплаты таможенных платежей ст. 33 и 194 УК РФ и служебный подлог ст. 292 УК РФ).[88]
Совокупность указанных причин приводит к существующему положению дел и, несмотря на широкую распространенность фактов нарушения таможенного законодательства, применение уголовных норм представляется недостаточным.
,
- Предыдущая
Василий Дмитриевич Поленов (1844-1927)


Битумные эмульсии, вязкий битум и полимерно-битумное вяжущее. Испытание битума
Бешенство
Органы чувств
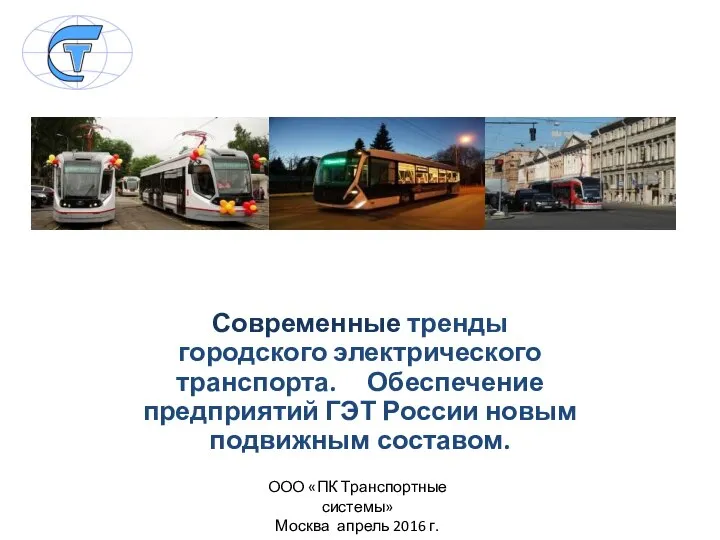
Современные тренды городского электрического транспорта. ООО ПК Транспортные системы
Современные педагогические технологии в обучении иностранному языку – как путь к успеху современного специалиста в сфере обслуж
Automig
Презентация на тему Западная Европа
Диафильм по мотивам русской народной сказки Бобовое зернышко
Всеобщая история архитектуры Рим
Коран
Открытка Цветочное дерево
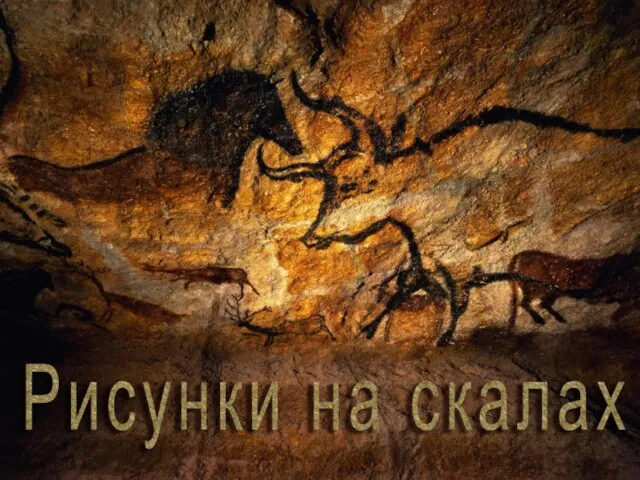
Презентация на тему рисунки на скалах
Sherlok Sales
Презентация на тему Невербальные средства общения
Ветер. Роза ветров
Самый лучший папа
Поделки из природного материала
Здоровье и безопасность (2 класс)
Метаморфоза Адмирала в комнатных условиях
Воронец Анна АлександровнаСоциальная политика консервативных правительств Великобритании (1979 – 1997 гг.)
ОБЩЕСТВЕННАЯ ПАЛАТА РОССИЙСКОЙ ФЕДЕРАЦИИ ВЫСТУПЛЕНИЕ РУКОВОДИТЕЛЯ ФЕДЕРАЛЬНОГО ДОРОЖНОГО АГЕНТСТВА МИНИСТЕРСТВА ТРАНСПОРТА
Повышение налогов для малого бизнеса на примере парикмахерских услуг в 2016-2018
Деловая онлайн библиотека:Российский опыт
Презентация на тему Древнегреческая цивилизация
Новые продукты HASCO: особенности и применение
Презентация на тему Животный мир пустынь
Минимизация кредитных рисков в рамках актуализации стратегии развития МСБ в условиях финансового кризиса
Скульптуры Джакометти