Слайд 2Оцінка власного капіталу в обліку
Методологія оцінки взагалі і капіталу зокрема має виходити
з мети, з котрою використовуватиметься інформація. При цьому в фінансовому обліку та звітності, у документах, що декларують облікову політику компанії, та примітках до фінансових звітів має бути докладно витлумачена методика та процедура проведення такої оцінки. Також має бути легко простежуваною та прозорою історія усіх корек цій, переоцінок та інших вартісних трансформацій при визначення вартості капіталу.
Слайд 3Оцінка на підприємстві
Зрештою, жодна окремо взята оцінка обсягів власного капіталу не може
достеменно відображати його вартість, оскільки сам пошук такої вартості може бути залежним від мети,що обумовлює таке визначення. Той же обсяг чистих активів, що ототожнюється з власним капіталом, можна оцінювати, окрім справедливої вартості, також і за ліквідаційною, і за заставною, і за історичною видами вартостей.
У такому разі ми можемо знайти вихід в поліваріантності методик оцінювання, можливості використання ряду її взаємодоповнюючих методик, що не суперечили б загальноприйнятим принципам бухгалтерського обліку і були б закріплені як можливі для використання в обліковій політиці підприємства.
Слайд 4Цільова функція
— одна з основних складових змісту оцінки, а оцінка покликана забезпечувати
контроль за підприємством як і з боку власника підприємства, так і з боку інших зацікавлених у цьому осіб. З цією функцією тісно пов’язана стимулювальна функція оцінки. В умовах повної самостійності підприємств важливо врахувати поведінку інвестора на ринку, оскільки від цього багато в чому залежить майбутнє підприємства. Оцінка підприємства зовнішнім інвестором стимулює розвиток підприємства.
 Slaidy.com

 Рыночная экономика От Смита к современности
 Где Мы – там победа, Банк создан в 1992 году.
 ВЕСНЯНІ КВІТИ
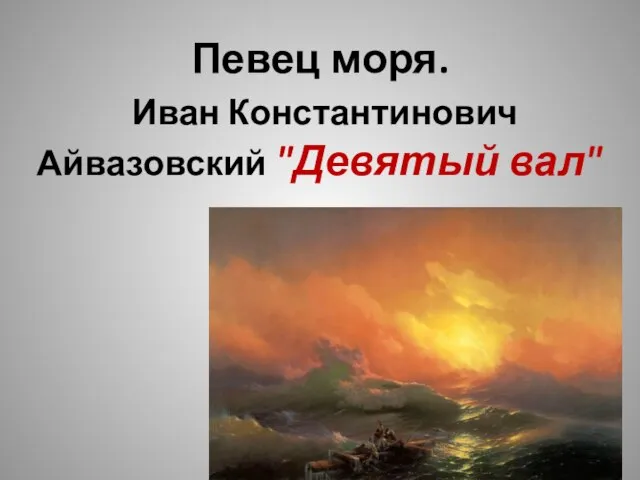 Певец моря. Иван Константинович Айвазовский "Девятый вал"
 Городской пейзаж
 Своя игра технология 5 класс
 WWW.RGTR.RU
 История Великой Отечественной в вопросах и ответах
 «Реализация проектов МРСО в 2011 году. Задачи на 2012 год»
 Жанры изобразительного искусства. Контрольная работа
 Цвет в рекламном сообщении
 Экспериментальная работа в начальной школе
 Эскалоп с соусом. Шашлык
 Презентация на тему Professions (2 класс)
 Презентация на тему Основные положения МКТ
 Повышение мотивации к работе через улучшение эмоционального состояния, рост уверенности в своих силах
 Оптина пустынь
 Развитие туризма в Республике Тыва
 порівняння чисел
 Комментарий к фильму Асфальтовые джунгли
 Картотека сюжетных игр
 Презентация "Лаковая миниатюра" - скачать презентации по МХК
 История возникновения книги
 Всемирная торговая организация
 Мій настрій
 Презентация на тему День мира
 Черепахи
 Презентация на тему Мультимедийные технологии