 Slaidy.com
- Тема 2:

Содержание
- 2. СОДЕРЖАНИЕ Основные требования к организации учетно-операционной работы Организация документооборота в банках Внутрибанковский контроль Хранение документов
- 3. Вопрос 1. Учетно-операционная работа в банках определяется как совокупность процессов связанных с выполнением банковских операций (операционной
- 4. Бухгалтерские операции выполняют работники, для которых их выполнение закреплено должностными инструкциями (входит в должностные обязанности). В
- 5. Организация работы бухгалтерского аппарата строится по принципу создания одного бухгалтерского подразделения (департамента, управления), образования специализированных отделов,
- 6. Кредитная организация самостоятельно определяет продолжительность операционного дня (времени), представляющего собой часть рабочего дня, под которым понимаются
- 7. Организация учетно-операционной работы в банках должна отвечать основным требованиям: 1.Все расчетно-денежные документы, поступившие в банк от
- 8. Организация учетно-операционной работы в банках должна отвечать основным требованиям: 2. Суммы, проводимые через корреспондентские счета банка
- 9. Организация учетно-операционной работы в банках должна отвечать основным требованиям: 3. При выполнении кассовых операций: приходные кассовые
- 10. Организация учетно-операционной работы в банках должна отвечать основным требованиям: 4. При совершении наличных расчетов мемориальные документы
- 11. 5. Оплата расчетных и кассовых документов производится в пределах наличия средств на счете плательщика на начало
- 12. Вопрос 2
- 13. Документооборот по банковским операциям представляет собой последовательное движение банковских документов от момента их составления до завершения
- 14. Основные этапы документообороты Составление первичных документов Прием документов бухгалтерией к исполнению Проверка и отражение в учете
- 15. Документооборот в банке регламентирован графиком документооборота
- 16. Первичные документы Поступают в КО от организаций, др. КО, РКЦ, а также составляются в КО и
- 17. Рационализация организации банковской документации достигается путем: Стандартизация – это применение единых форм для совершения однородных операций.
- 18. БАНКОВСКАЯ ДОКУМЕНТАЦИЯ СОВОКУПНОСТЬ ДОКУМЕНТОВ, ИСПОЛЬЗУЕМЫХ КО ДЛЯ ВЕДЕНИЯ БУХГАЛТЕРСКОГО УЧЕТА И КОНТРОЛЯ
- 19. Виды документов по формированию: Банковские Мемориальные ордера Кассовые ордера Платежные ордера Распоряжения кредитного отдела Клиентски Платежные
- 20. Виды документов по характеру операции: Кассовые документы – оформляются при совершении операций с наличными деньгами -приходные
- 21. Виды документов по характеру операции: Мемориальные документы – для безналичных расчетов Расчетные документы Мемориальные ордера Внебалансовые
- 22. По объему охватываемых операций: Простые – содержат информацию о совершении одной операции (чек, кассовый ордер); Сводные
- 23. По носителю: Бумажные Электронные
- 24. Данные документов, раскрывающие их содержание, называются реквизитами. Обязательные Дополнительные
- 25. Обязательные реквизиты: наименование документа; номер; дата составления; наименование организации; сумма; контировка; подпись, оформившего документ (контролирующего работника,
- 26. Дополнительные реквизиты: КОДЫ; ОЧЕРЕДНОСТЬ ПЛАТЕЖА; ИНН; БИК; ПЕЧАТЬ И ДР.
- 27. П Е Р Е Ч Е Н Ь операций кредитных организаций, подлежащих дополнительному контролю Операции кредитных
- 28. Вопрос 3. Внутрибанковский контроль – совокупность приемов и методов, применяемых учетно-операционными работниками для контроля банковских операций.
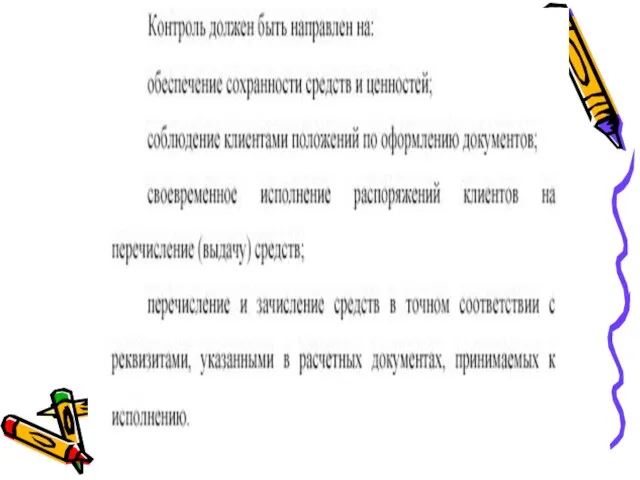
- 29. Организация контроля это планомерное и продуманное использование КО совокупности мер, методик и процедур, в качестве средств
- 31. Виды внутрибанковского контроля Текущий контроль заключается в проверке законности операций, соблюдения правильности их совершения и правильности
- 32. Систематические проверки последующего контроля постановки учета и документооборота Тематические Кассовые и мемориальные документы справка Комплексные Отдельные
- 34. Периодичность ревизии кассы Не реже одного раза в квартал На 01.01. При смене должностных лиц По
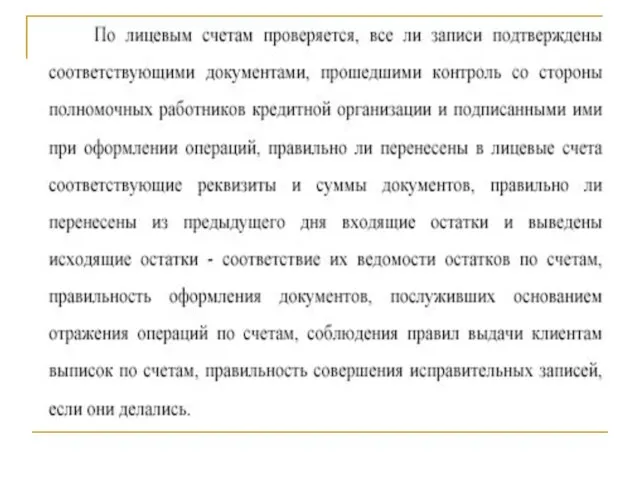
- 35. Ошибки в записях, выявленные бухгалтерскими работниками и контролерами при текущей, до заключения баланса, проверки лицевых счетов,
- 36. Ошибочные записи, выявленные после составления баланса, должны исправляться обратными записями по счетам, по которым сделаны неправильные
- 38. Скачать презентацию
Слайд 2СОДЕРЖАНИЕ
Основные требования к организации учетно-операционной работы
Организация документооборота в банках
Внутрибанковский контроль
Хранение документов
СОДЕРЖАНИЕ
Основные требования к организации учетно-операционной работы
Организация документооборота в банках
Внутрибанковский контроль
Хранение документов
Слайд 3Вопрос 1.
Учетно-операционная работа в банках определяется как совокупность процессов связанных с выполнением
Вопрос 1.
Учетно-операционная работа в банках определяется как совокупность процессов связанных с выполнением
Слайд 4Бухгалтерские операции выполняют работники, для которых их выполнение закреплено должностными инструкциями (входит
Бухгалтерские операции выполняют работники, для которых их выполнение закреплено должностными инструкциями (входит
Слайд 5Организация работы бухгалтерского аппарата строится по принципу создания одного бухгалтерского подразделения (департамента,
Организация работы бухгалтерского аппарата строится по принципу создания одного бухгалтерского подразделения (департамента,
Слайд 6Кредитная организация самостоятельно определяет
продолжительность операционного дня (времени), представляющего
собой часть рабочего дня, под
Кредитная организация самостоятельно определяет продолжительность операционного дня (времени), представляющего собой часть рабочего дня, под
Слайд 7Организация учетно-операционной работы в банках должна отвечать основным требованиям:
1.Все расчетно-денежные документы, поступившие
Организация учетно-операционной работы в банках должна отвечать основным требованиям:
1.Все расчетно-денежные документы, поступившие
Слайд 8Организация учетно-операционной работы в банках должна отвечать основным требованиям:
2. Суммы, проводимые через
Организация учетно-операционной работы в банках должна отвечать основным требованиям:
2. Суммы, проводимые через
Слайд 9Организация учетно-операционной работы в банках должна отвечать основным требованиям:
3. При выполнении кассовых
Организация учетно-операционной работы в банках должна отвечать основным требованиям:
3. При выполнении кассовых
Слайд 10Организация учетно-операционной работы в банках должна отвечать основным требованиям:
4. При совершении наличных
Организация учетно-операционной работы в банках должна отвечать основным требованиям:
4. При совершении наличных
Слайд 115. Оплата расчетных и кассовых документов производится в
пределах наличия средств на счете
5. Оплата расчетных и кассовых документов производится в пределах наличия средств на счете
Слайд 12Вопрос 2
Вопрос 2
Слайд 13Документооборот по банковским операциям представляет собой последовательное движение банковских документов от момента
Документооборот по банковским операциям представляет собой последовательное движение банковских документов от момента
Слайд 14Основные этапы документообороты
Составление первичных документов
Прием документов бухгалтерией к исполнению
Проверка и отражение в
Основные этапы документообороты
Составление первичных документов
Прием документов бухгалтерией к исполнению
Проверка и отражение в
Слайд 15Документооборот в банке регламентирован графиком документооборота
Документооборот в банке регламентирован графиком документооборота
Слайд 16Первичные документы
Поступают в КО от организаций, др. КО, РКЦ, а также составляются
Первичные документы
Поступают в КО от организаций, др. КО, РКЦ, а также составляются
Слайд 17Рационализация организации банковской документации достигается путем:
Стандартизация – это применение единых форм для
Рационализация организации банковской документации достигается путем:
Стандартизация – это применение единых форм для
Слайд 18БАНКОВСКАЯ ДОКУМЕНТАЦИЯ
СОВОКУПНОСТЬ ДОКУМЕНТОВ, ИСПОЛЬЗУЕМЫХ КО ДЛЯ ВЕДЕНИЯ БУХГАЛТЕРСКОГО УЧЕТА И КОНТРОЛЯ
БАНКОВСКАЯ ДОКУМЕНТАЦИЯ
СОВОКУПНОСТЬ ДОКУМЕНТОВ, ИСПОЛЬЗУЕМЫХ КО ДЛЯ ВЕДЕНИЯ БУХГАЛТЕРСКОГО УЧЕТА И КОНТРОЛЯ
Слайд 19Виды документов по формированию:
Банковские
Мемориальные ордера
Кассовые ордера
Платежные ордера
Распоряжения кредитного отдела
Клиентски
Платежные поручения
Платежные требования
Расчетные
Виды документов по формированию:
Банковские
Мемориальные ордера
Кассовые ордера
Платежные ордера
Распоряжения кредитного отдела
Клиентски
Платежные поручения
Платежные требования
Расчетные
Слайд 20Виды документов по характеру операции:
Кассовые документы – оформляются при совершении операций с
Виды документов по характеру операции:
Кассовые документы – оформляются при совершении операций с
Слайд 21Виды документов по характеру операции:
Мемориальные документы – для безналичных расчетов
Расчетные документы
Мемориальные ордера
Внебалансовые
Виды документов по характеру операции:
Мемориальные документы – для безналичных расчетов
Расчетные документы
Мемориальные ордера
Внебалансовые
Слайд 22По объему охватываемых операций:
Простые – содержат информацию о совершении одной операции (чек,
По объему охватываемых операций:
Простые – содержат информацию о совершении одной операции (чек,
Слайд 23По носителю:
Бумажные
Электронные
По носителю:
Бумажные
Электронные
Слайд 24Данные документов, раскрывающие их содержание, называются реквизитами.
Обязательные
Дополнительные
Данные документов, раскрывающие их содержание, называются реквизитами.
Обязательные
Дополнительные
Слайд 25Обязательные реквизиты:
наименование документа;
номер;
дата составления;
наименование организации;
сумма;
контировка;
подпись, оформившего документ (контролирующего работника, руководителя и главного
Обязательные реквизиты:
наименование документа;
номер;
дата составления;
наименование организации;
сумма;
контировка;
подпись, оформившего документ (контролирующего работника, руководителя и главного
Слайд 26Дополнительные реквизиты:
КОДЫ;
ОЧЕРЕДНОСТЬ ПЛАТЕЖА;
ИНН;
БИК;
ПЕЧАТЬ И ДР.
Дополнительные реквизиты:
КОДЫ;
ОЧЕРЕДНОСТЬ ПЛАТЕЖА;
ИНН;
БИК;
ПЕЧАТЬ И ДР.
Слайд 27П Е Р Е Ч Е Н Ь
операций кредитных организаций,
подлежащих дополнительному контролю
Операции
П Е Р Е Ч Е Н Ь
операций кредитных организаций,
подлежащих дополнительному контролю
Операции
Слайд 28Вопрос 3.
Внутрибанковский контроль – совокупность приемов и методов, применяемых учетно-операционными работниками для
Вопрос 3.
Внутрибанковский контроль – совокупность приемов и методов, применяемых учетно-операционными работниками для
Слайд 29Организация контроля
это планомерное и продуманное использование КО совокупности мер, методик и процедур,
Организация контроля
это планомерное и продуманное использование КО совокупности мер, методик и процедур,
Слайд 31Виды внутрибанковского контроля
Текущий контроль заключается в проверке законности операций, соблюдения правильности их
Виды внутрибанковского контроля
Текущий контроль заключается в проверке законности операций, соблюдения правильности их
Слайд 32Систематические проверки последующего контроля постановки учета и документооборота
Тематические
Кассовые и мемориальные документы
справка
Комплексные
Отдельные
Систематические проверки последующего контроля постановки учета и документооборота
Тематические
Кассовые и мемориальные документы
справка
Комплексные
Отдельные
Слайд 34Периодичность ревизии кассы
Не реже одного раза в квартал
На 01.01.
При смене должностных
Периодичность ревизии кассы
Не реже одного раза в квартал
На 01.01.
При смене должностных
Слайд 35Ошибки в записях, выявленные бухгалтерскими
работниками и контролерами при текущей, до заключения баланса,
Ошибки в записях, выявленные бухгалтерскими
работниками и контролерами при текущей, до заключения баланса,
Слайд 36Ошибочные записи, выявленные после составления баланса,
должны исправляться обратными записями по счетам, по
Ошибочные записи, выявленные после составления баланса, должны исправляться обратными записями по счетам, по
 Схеми на свързване на ОУ с ООВ
 www.atpfinance.com
 МОУ СОШ №3
 Многоуровневые списки
 НА ПРОСТОРАХ
 Отчёт по воспитательно-образовательной работе за 2020-2021 учебный год
 «Современные проблемы экономической науки»(Магистратура)ТЕМА 12. ТЕОРИЯ ДЕНЕГ И ИНФЛЯЦИИ
 Темы урока 1. Единая воспитательная система в корпусах. 2. Реформирование контроля за воспитательным процессом. 3. Деятельность Рос
 _b08f46980cdf7ca1429b8431fdd091bb_MOD-3_PART-III
 Современный урок физической культуры в школе
 МОУ «Средняя общеобразовательная школа с. Сторожевка»
 деление
 «Организация учебно-исследовательской работы школьников по русскому языку»
 Презентация совместного проекта
 Проектный семинар
 Лаборатория литературоведческих исследований филфака МаГУКафедра русской литературы ХХ века им. проф. Л.А. Заманского
 Деревянное зодчество
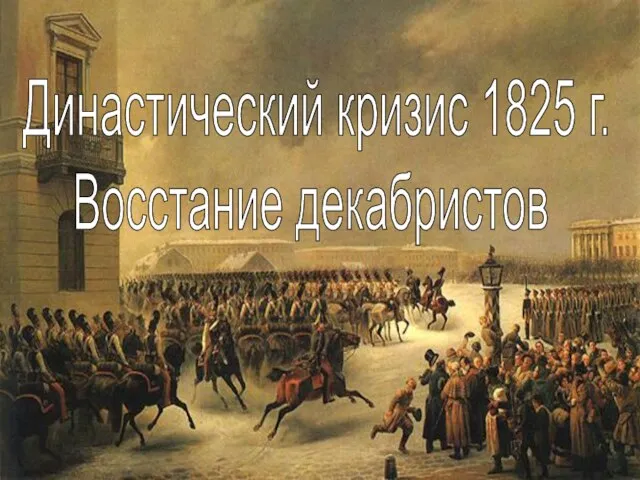 Династический кризис 1825 г. Восстание декабристов
 Понятие приватизации
 Презентация на тему ДЕЛУ время – потехе час
 Absolvenţi ai facultăţii de litere
 Welcome to the cafe. Интерьер
 Построение процессов управления ИТ на базе Naumen Service Desk 29 сентября 2011
 Многогранники и кристаллы
 Alzheimer’ s Disease
 Основные проблемы формирования и реализации градостроительной политики
 Острова на Байкале
 Новый год шагает по планете