Слайд 2Бюджетный бухгалтерский учет денежных документов, хранящихся в кассе учреждения, ведется
на счете
020105000 «Денежные документы».
К денежным документам относятся оплаченные талоны на бензин и масла, на питание сотрудников и т.п., оплаченные путевки в дома отдыха, санатории, турбазы, полученные извещения на почтовые переводы, почтовые марки и марки государственной пошлины и другие подобные документы.
Прием в кассу и выдача из кассы данных документов оформляются:
приходными кассовыми ордерами (ф. 0310001)
и расходными кассовыми ордерами (ф. 0310002),
которые учитываются в Журнале регистрации приходных и расходных кассовых документов (ф. 0310003) отдельно от операций с наличными денежными средствами.
Слайд 5Аналитический учет денежных документов ведется по их видам в Карточке учета средств
и расчетов.
Регистром синтетического учета является типовой Журнал по прочим операциям.
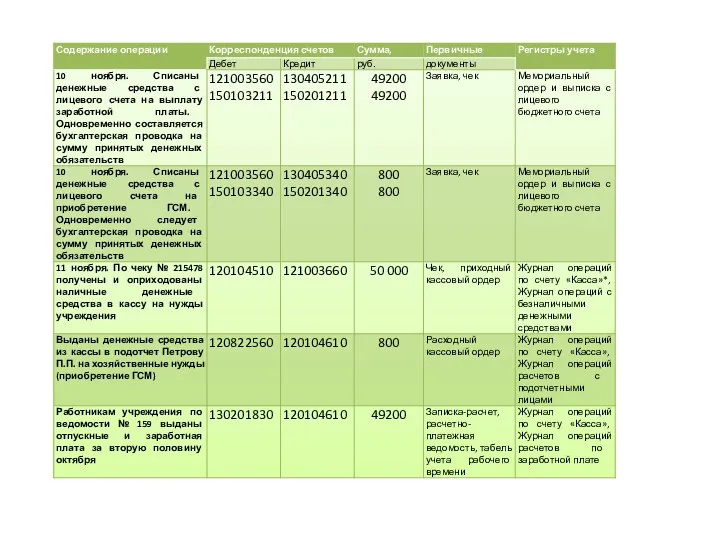
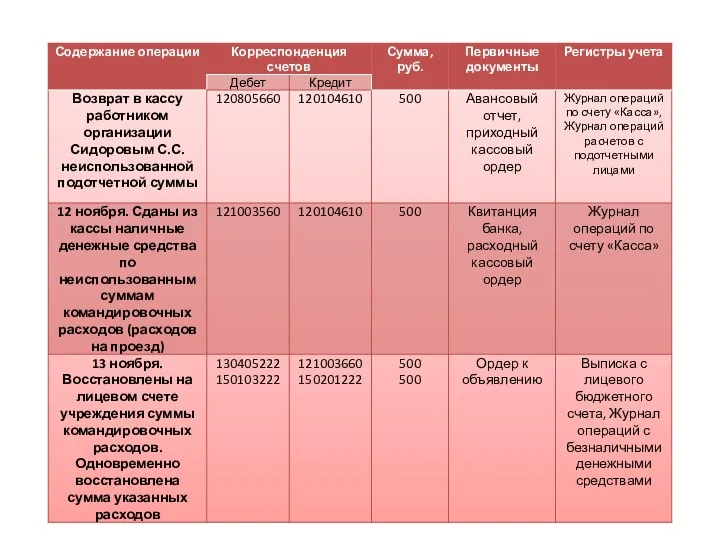
Операции по счету 020105000 оформляются следующими бухгалтерскими записями:
Поступление денежных документов в кассу по фактической стоимости:
Дебет счета 020105510 «Поступления денежных документов»
Кредит соответствующих счетов аналитического учета счета
030200730 «Расчеты с поставщиками и подрядчиками»
(030203730, 030204730, 030205730, 030209730 и др.)».
 Slaidy.com

 Still Life or Observational Drawing
 Институт иностранных языков. Кафедра англистики и межкультурной коммуникации
 Эволюция решений ALM
 Тема 5. Международные морские перевозки грузов
 Вятка. Плитпром
 Алканы
 Волшебные слова
 Собеседование при приеме на работу
 Регуляторные психические образования
 Слайд функц.безопасность 2 шт
 Презентация на тему Почвенная среда обитания
 Системы аналитической отчетности spellabs.fashion.retail Проект для компании BNS GROUP (MEXX)
 Роль англицизмов в молодёжном сленге
 Translation Process
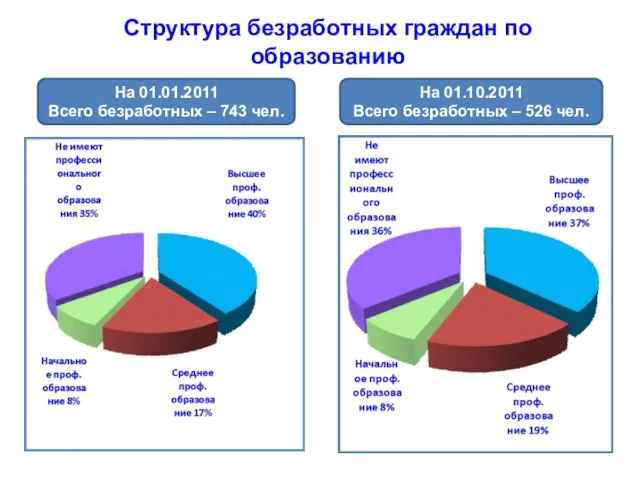 Структура безработных граждан по образованию
 Монетизация личной компетентности
 19 февраля состоялся первый конкурс английской поэзии“in the world of rhymes”в рамках районного познавательно-творческого проекта “we are th
 Совместное использование ресурсов в информатизации регионального здравоохранения
 Повторение по теме: «Центральная Россия».
 Публичный доклад о состоянии образовательного процесса за 2009-2010 уч.год.
 Collective leadership institute
 Современные проблемы финансово-экономического обеспечения военной безопасности государства
 ТЕМА: 1.Развитие связной речи с привлечением музыкальных произведений. (Имя существительное как часть речи).
 Входные цепи (продолжение)
 Презентация на тему Развитие художественно – творческих способностей детей средствами народного искусства
 Конференция.
 а
 НАШ ПРИНЦИП – КАЧЕСТВО!