 Slaidy.com
«Налоговые льготы для спортсменов. Особенности устранения двойного налогообложения в отношении доходов спортсменов»
- «Налоговые льготы для спортсменов. Особенности устранения двойного налогообложения в отношении доходов спортсменов»

Содержание
- 2. Правовое регулирование льготного режима налогообложения спортсменов в Республике Беларусь 1. Налоговый кодекс Республики Беларусь от 19.12.2002;
- 3. Спортсмен – физическое лицо как плательщик подоходного налога Факторы, обуславливающие льготный режим налогообложения спортсменов: государственная политика
- 4. Налоговые льготы, предоставляемые спортсменам Личный доход спортсменов: 1. подп.1.20 ст. 163 НК : призы, полученные спортсменами
- 5. Применение профессиональных налоговых вычетов спортсменами Подп. 1.4 статьи 168 НК правом применения профессиональных налоговых вычетов обладают
- 6. Особенности устранения двойного налогообложения в отношении доходов спортсменов С.К. Лещенко: "международное двойное (многократное) налогообложение - обложение
- 8. Скачать презентацию
Слайд 2Правовое регулирование льготного режима налогообложения спортсменов в Республике Беларусь
1. Налоговый кодекс
Правовое регулирование льготного режима налогообложения спортсменов в Республике Беларусь
1. Налоговый кодекс
Слайд 3Спортсмен – физическое лицо как плательщик подоходного налога
Факторы, обуславливающие льготный режим
Спортсмен – физическое лицо как плательщик подоходного налога
Факторы, обуславливающие льготный режим
Слайд 4Налоговые льготы, предоставляемые спортсменам
Личный доход спортсменов:
1. подп.1.20 ст. 163 НК : призы, полученные
Налоговые льготы, предоставляемые спортсменам
Личный доход спортсменов:
1. подп.1.20 ст. 163 НК : призы, полученные
Слайд 5Применение профессиональных налоговых вычетов спортсменами
Подп. 1.4 статьи 168 НК правом применения профессиональных
Применение профессиональных налоговых вычетов спортсменами
Подп. 1.4 статьи 168 НК правом применения профессиональных
Слайд 6Особенности устранения двойного налогообложения в отношении доходов спортсменов
С.К. Лещенко: "международное двойное (многократное)
Особенности устранения двойного налогообложения в отношении доходов спортсменов
С.К. Лещенко: "международное двойное (многократное)
 Исследовательская работана тему:
 Норма обязательного резервирования коммерческих банков
 Активационные состояния
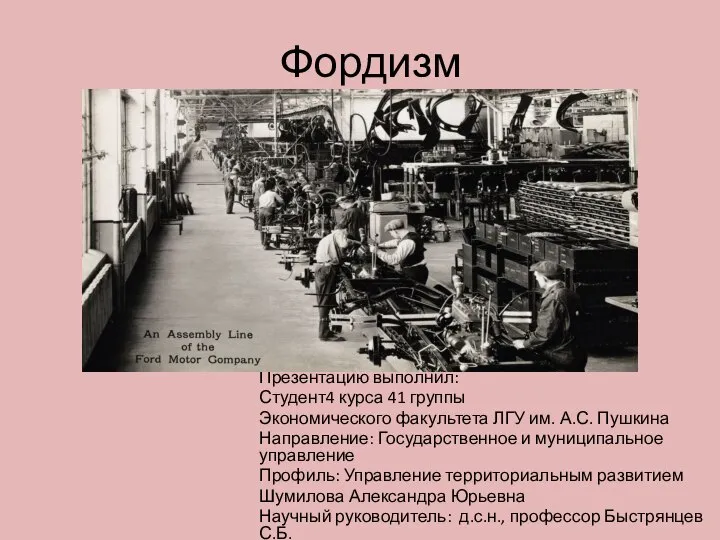 Фордизм
 Кредитная карта балльных оценок в мировой торговле и контрольная модель ограничивающих условий (Исследование) Global Trade Credit ScoreCard &
 Горный поход. Приэльбрусье
 Импортно-экспортная компания Фэнтай
 CHANGES IN THE VERBAL SYSTEM IN middle English
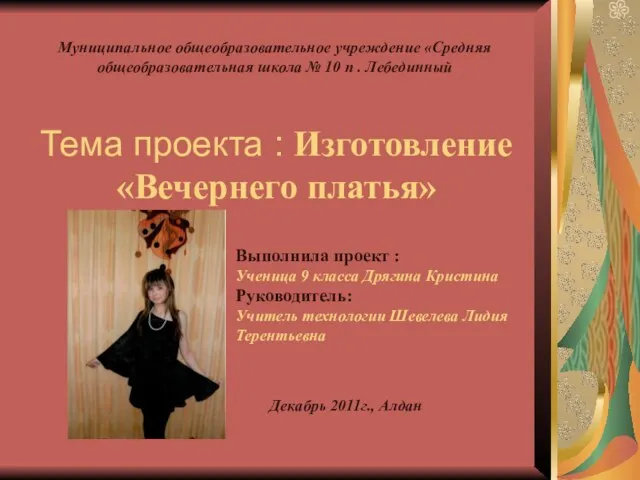 Изготовление вечернего платья
 ОЦЕНКА ЭФФЕКТИВНОСТИ ИНФОРМАЦИОННЫХ ТЕХНОЛОГИЙ
 Black Lives Matter (BLM)
 Моя Вообразилия
 МОУЛ
 Презентация на тему Вертикальные и смежные углы
 Баланс трудовых отношений
 Тетрадки под дождем
 Продаётся деревообрабатывающее производство (действующее). Местоположение: Московская область, Шаховской р-н, пгт. Шаховская, Воло
 Зонная плавка кремния
 Картины А.И. Куинджи
 Хостел (фотографии)
 Почитаемые места Усолинской стороны – Святые источники
 Большие дебаты в ТАСС 19 мая 2009 фото: Алена Шульман
 Курсовая работа слушателя курсов повышения квалификации
 Мероприятия по благоустройству территории лесопарков
 Бордюры
 Вывод денежных средств со счетов в АО Банк ФИНАМ
 Москва, 2006 Аппаратная защита терминальных решений Аккорд. Надежность в ненадежном мире. ОКБ САПР e-mail:
 Презентация на тему Несостоятельность (банкротство)