 Slaidy.com
- Налог на прибыль организации

Содержание
- 2. Порядок расчета налога
- 3. 2% в федеральный бюджет (3% в 2017 - 2024 годах); 0% для отдельных категорий налогоплательщиков, перечень
- 4. Налоговая база
- 5. Налоговой базой по налогу на прибыль признается денежное выражение прибыли организации. При этом по прибыли, облагаемой
- 6. НАЛОГОВЫЙ УЧЕТ
- 7. Налоговый учет — это система обобщения информации для определения налоговой базы по налогу на основе данных
- 9. Скачать презентацию
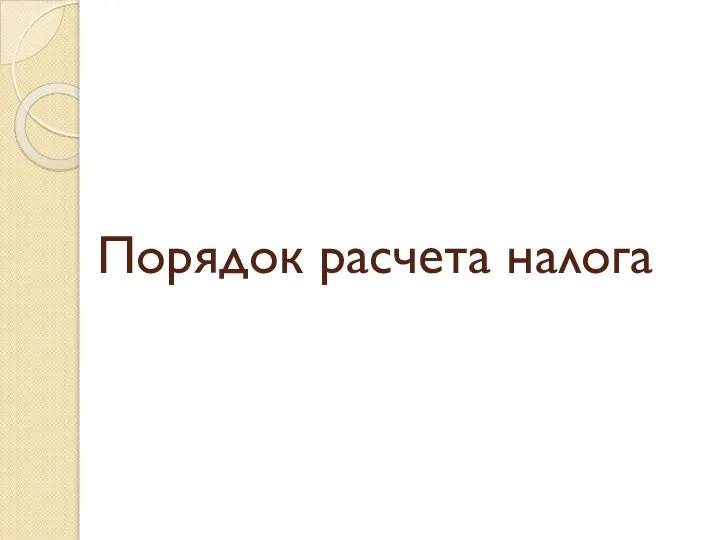
Слайд 32% в федеральный бюджет (3% в 2017 - 2024 годах); 0% для отдельных категорий налогоплательщиков, перечень
2% в федеральный бюджет (3% в 2017 - 2024 годах); 0% для отдельных категорий налогоплательщиков, перечень
Слайд 4Налоговая база
Налоговая база
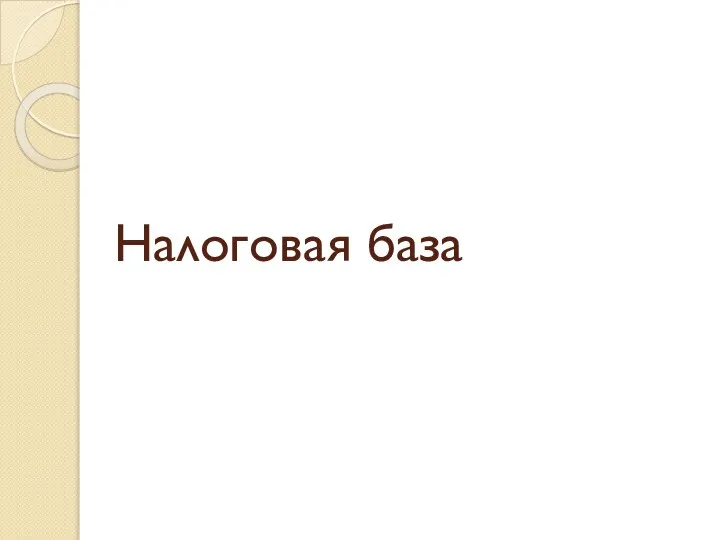
Слайд 5Налоговой базой по налогу на прибыль признается денежное выражение прибыли организации. При этом по
Налоговой базой по налогу на прибыль признается денежное выражение прибыли организации. При этом по
Слайд 6НАЛОГОВЫЙ УЧЕТ
НАЛОГОВЫЙ УЧЕТ
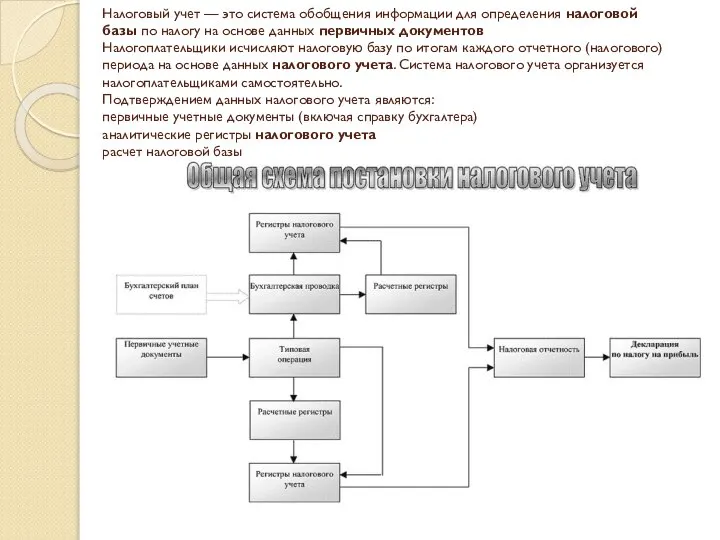
Слайд 7Налоговый учет — это система обобщения информации для определения налоговой базы по налогу на
Налоговый учет — это система обобщения информации для определения налоговой базы по налогу на
 Вертикальный и горизонтальный баланс. Агрегированный аналитический баланс
 Опухоли головного мозга у беременных, рожениц и родильниц
 Ювелирное ремесло.
 А.С. Пушкин и физика
 Материаловедение. Машиностроительные материалы
 Зеркальная симметрия в геометрии
 Формы государства
 Концепт беспилотного автомобиля
 Щелкни здесь
 Практика осуществления обязательного страхования клинических исследований в России. Этические аспекты.
 Правоотношения. Законность и порядок. Правонарушения и юридическая ответственность
 Запись звука в кинопроизводстве
 Консолидация бюджетов: понятие, основные принципы, консолидирующие показатели
 Закаливание
 Педпринимательство. Сущность, виды и формы
 Культурно-просветительное общество Зов к Культуре. Ученики А.И. Куинджи
 Преступление и правонарушение. Виды преступлений
 Специальная одежда. Военная форма
 Столетняя война
 Презентация на тему Зачем нам телефон и телевизор (1 класс)
 Liubov Dobrovolskaya, portfolio
 Розробка інформаційної системи розрахунку преміальних заробітних виплат персоналу торгової компанії
 Раз словечко, два словечко – будет песенка
 Национальная образовательная инициатива
 Дельфинотерапия. Лечебные факторы дельфинотерапии
 СИСТЕМА ………………………………………………………….….. 2007
 Что такое компьютер
 Школа №45