 Slaidy.com
- Практика

Содержание
- 2. Определение Верховного Суда РФ от 28 февраля 2017 г. N 22-КГ16-16 Действующее законодательство не ставит возможность
- 3. Определение Верховного Суда РФ от 24.01.2017 года № 89-КГ16-10 Если застройщик не закончил строительство жилого дома,
- 4. Определение Верховного Суда РФ от 31.01.2017 года 37-КГ16-18 Установление в договоре займа, заключенного с микрофинансовой организацией,
- 6. Скачать презентацию
Слайд 2
Определение Верховного Суда РФ от 28 февраля 2017 г. N 22-КГ16-16
Действующее законодательство
Определение Верховного Суда РФ от 28 февраля 2017 г. N 22-КГ16-16
Действующее законодательство
Слайд 3Определение Верховного Суда РФ от 24.01.2017 года № 89-КГ16-10
Если застройщик не закончил
Определение Верховного Суда РФ от 24.01.2017 года № 89-КГ16-10
Если застройщик не закончил
Слайд 4Определение Верховного Суда РФ от 31.01.2017 года 37-КГ16-18
Установление в договоре займа, заключенного
Определение Верховного Суда РФ от 31.01.2017 года 37-КГ16-18
Установление в договоре займа, заключенного
 Политическая раздробленность Руси. Удельная Русь
 Презентация на тему Структура ВС РФ
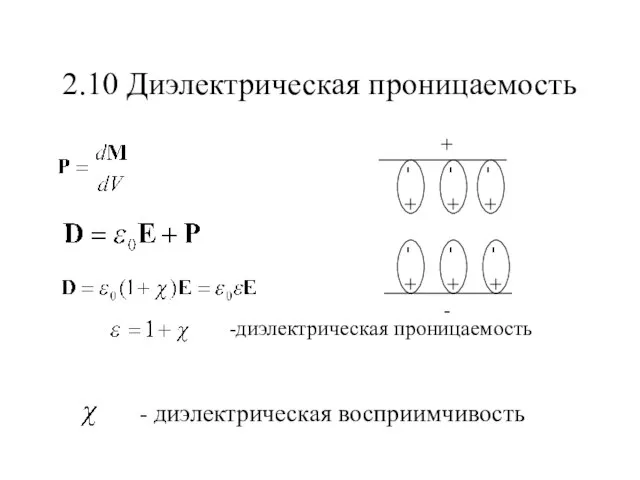 Диэлектрическая проницаемость
 Презентация на тему Растения-индикаторы
 История
 Девять заповедей начинающего кондитера
 Factors of production
 Права ребёнка
 Если вы не бывали в Чайковске
 Нұртас 1.10
 Қашаған Мұнай өндірісі
 Подробное изложение по коллективно составленному плану
 Les Restos du Cœur
 Отчетная выставка работ учащихся художественного отделения
 Что такое публичное выступление?
 Моторайд.рус
 ПЕДАГОГИЧЕСКИЕ ИЗМЕРЕНИЯ УРОВНЯ ПОДГОТОВЛЕННОСТИ ИСПЫТУЕМЫХ И КАЧЕСТВА ТЕСТОВЫХ ЗАДАНИЙ.
 Станина коробчатой формы тронкового дизеля на судне. Винтовой насос. Станция приготовления питьевой воды Озон-0,5
 Форматы проведения мероприятий
 Проблемное обучение
 На что способен наш мозг...
 Процессор компьютера
 Официальный сайтЗаконодательного Собрания Новосибирской области
 Импульс. Закон сохранения импульса
 Комплекс неполноценности и его специфика в юношеском возрасте
 Сказка в нашей жизни
 Химические аварии
 Экслибрис. Задание по прикладной композиции