 Slaidy.com
- Фискальная политика государства

Содержание
- 2. 7.1 Фискальная политика Совокупность финансовых мероприятий государства по регулированию правительственных расходов и доходов для достижения поставленных
- 3. 7.1 Фискальная политика ЦЕЛИ ФИСКАЛЬНОЙ ПОЛИТИКИ Предотвращение нежелательных колебаний экономического цикла; Контроль над уровнем инфляции; Обеспечение
- 4. 7.1 Фискальная политика ТИПЫ ФИСКАЛЬНОЙ ПОЛИТИКИ Дискреционная политика Целенаправленное манипулированиегосударственными расходами и налогами Автоматическая политика Принятие
- 5. 7.2 Модель дискреционной фискальной политики Сдерживающая
- 6. 7.2 Модель дискреционной фискальной политики Графическое изображение стимулирующей политики Краткосрочный период Долгосрочный период
- 7. 7.2 Модель дискреционной фискальной политики Причины неэффективности дискреционных мероприятий Субъективизм Отсутствие точной экономической информации Невозможность достоверных
- 8. 7.3 Модель автоматической фискальной политики Основной инструмент автоматической фискальной политики - государственный бюджет
- 9. 7.3 Модель автоматической фискальной политики ФАЗА ПОДЪЕМА ФАЗА СПАДА
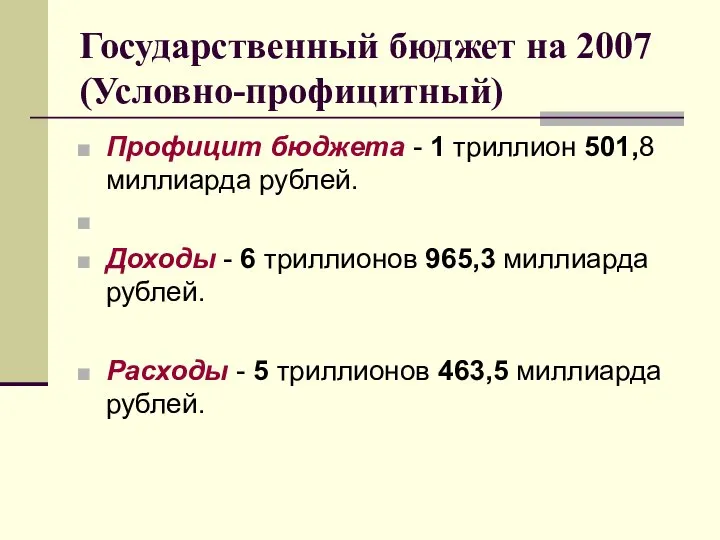
- 10. Государственный бюджет на 2007 (Условно-профицитный) Профицит бюджета - 1 триллион 501,8 миллиарда рублей. Доходы - 6
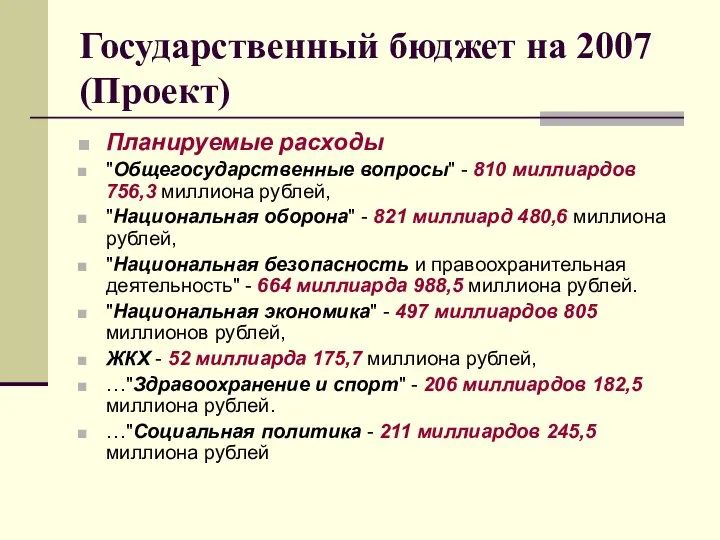
- 11. Государственный бюджет на 2007 (Проект) Планируемые расходы "Общегосударственные вопросы" - 810 миллиардов 756,3 миллиона рублей, "Национальная
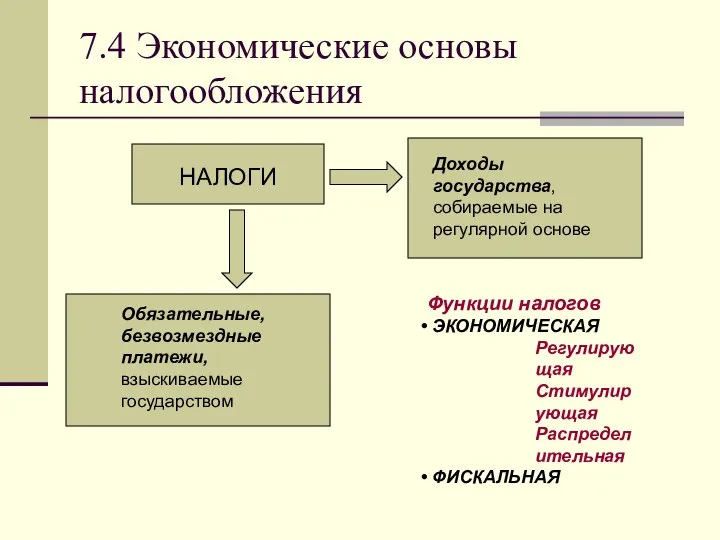
- 12. 7.4 Экономические основы налогообложения Функции налогов ЭКОНОМИЧЕСКАЯ Регулирующая Стимулирующая Распределительная ФИСКАЛЬНАЯ
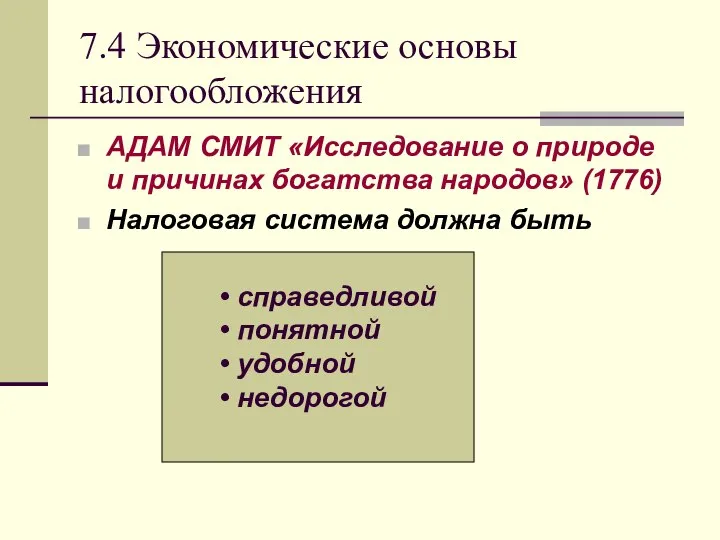
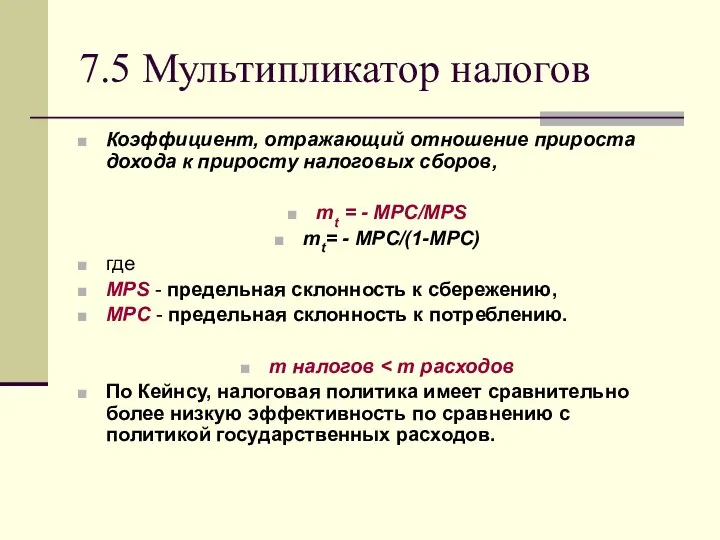
- 13. 7.4 Экономические основы налогообложения АДАМ СМИТ «Исследование о природе и причинах богатства народов» (1776) Налоговая система
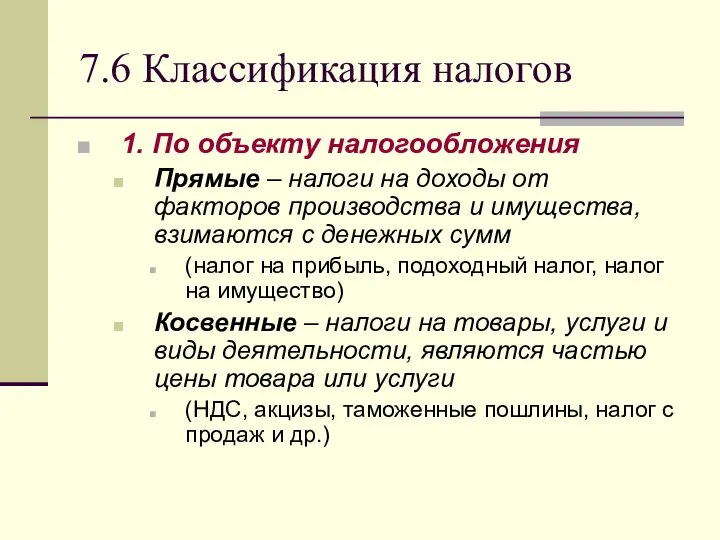
- 14. 7.5 Мультипликатор налогов Коэффициент, отражающий отношение прироста дохода к приросту налоговых сборов, mt = - MPC/MPS
- 15. 7.6 Классификация налогов 1. По объекту налогообложения Прямые – налоги на доходы от факторов производства и
- 16. 7.6 Классификация налогов 2. По субъекту налогообложения федеральные региональные местные
- 17. 7.6 Классификация налогов 3. По принципу целевого использования маркированные (платежи в пенсионный фонд, в дорожный фонд
- 18. 7.6 Классификация налогов 4. По характеру налогообложения пропорциональные (средняя ставка налога с ростом дохода остается неизменной)
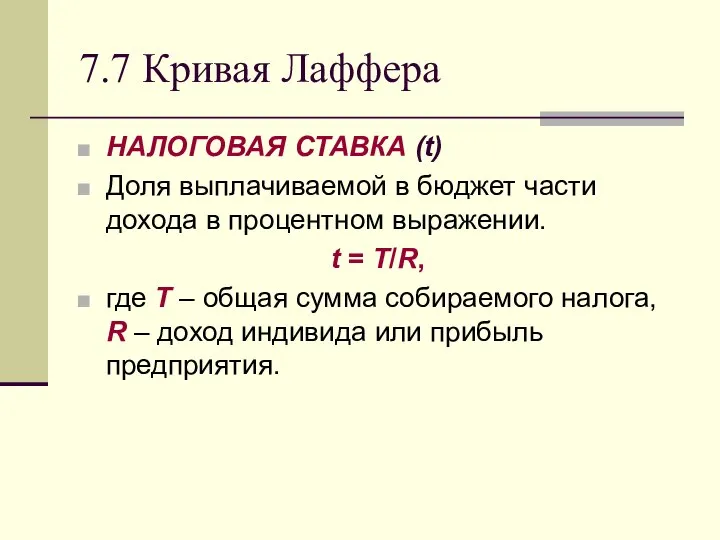
- 19. 7.7 Кривая Лаффера НАЛОГОВАЯ СТАВКА (t) Доля выплачиваемой в бюджет части дохода в процентном выражении. t
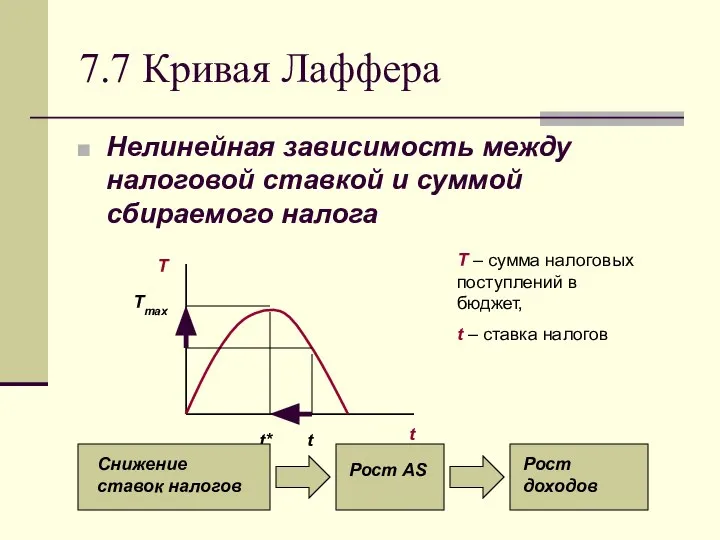
- 20. 7.7 Кривая Лаффера Нелинейная зависимость между налоговой ставкой и суммой сбираемого налога T – сумма налоговых
- 22. Скачать презентацию
Слайд 2
7.1 Фискальная политика
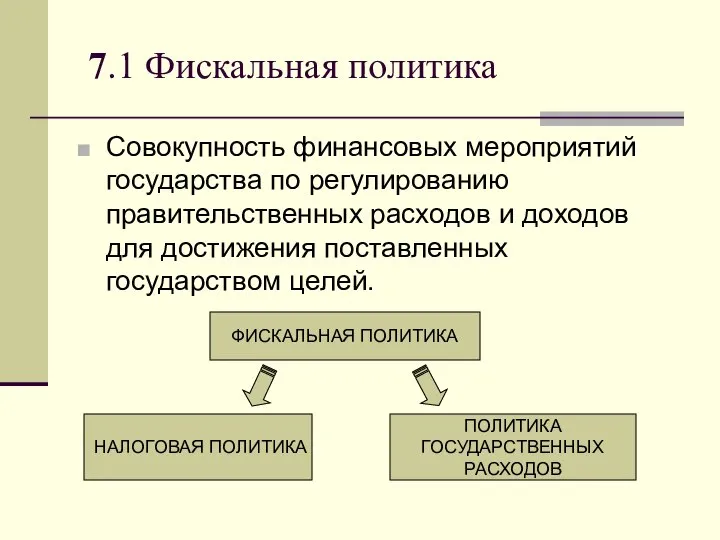
Совокупность финансовых мероприятий государства по регулированию правительственных расходов
7.1 Фискальная политика
Совокупность финансовых мероприятий государства по регулированию правительственных расходов
Слайд 37.1 Фискальная политика
ЦЕЛИ ФИСКАЛЬНОЙ ПОЛИТИКИ
Предотвращение нежелательных колебаний экономического цикла;
Контроль над уровнем
7.1 Фискальная политика
ЦЕЛИ ФИСКАЛЬНОЙ ПОЛИТИКИ
Предотвращение нежелательных колебаний экономического цикла;
Контроль над уровнем
Слайд 47.1 Фискальная политика
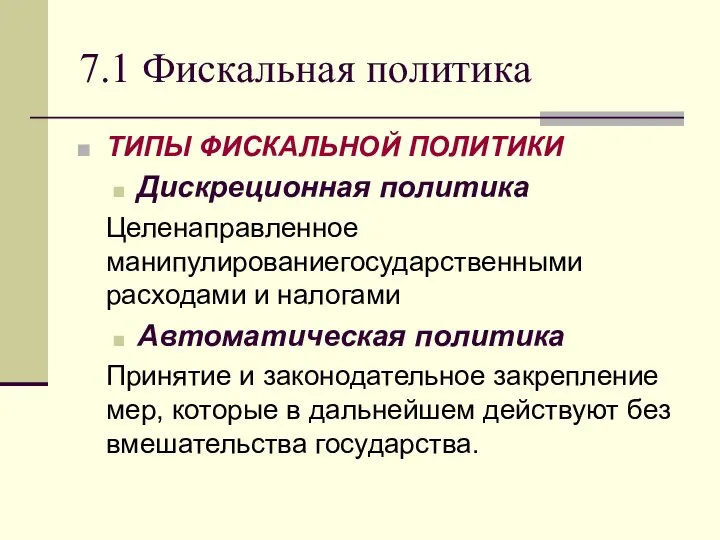
ТИПЫ ФИСКАЛЬНОЙ ПОЛИТИКИ
Дискреционная политика
Целенаправленное манипулированиегосударственными расходами и налогами
Автоматическая
7.1 Фискальная политика
ТИПЫ ФИСКАЛЬНОЙ ПОЛИТИКИ
Дискреционная политика
Целенаправленное манипулированиегосударственными расходами и налогами
Автоматическая
Слайд 57.2 Модель дискреционной фискальной политики
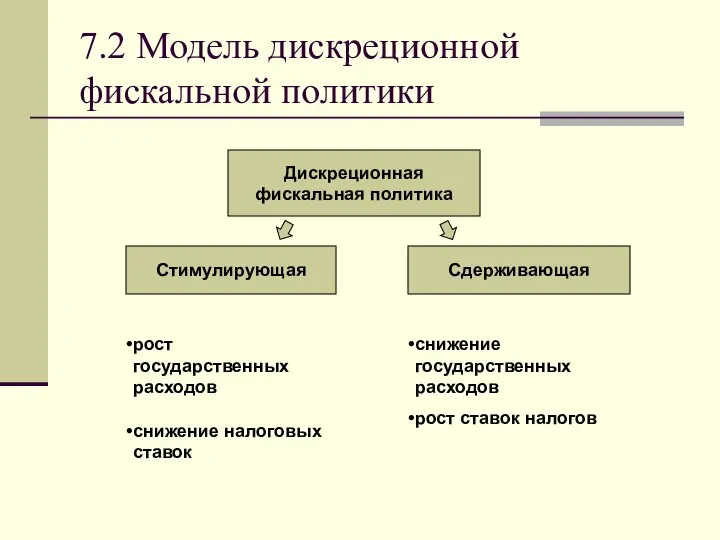
Сдерживающая
7.2 Модель дискреционной фискальной политики
Сдерживающая
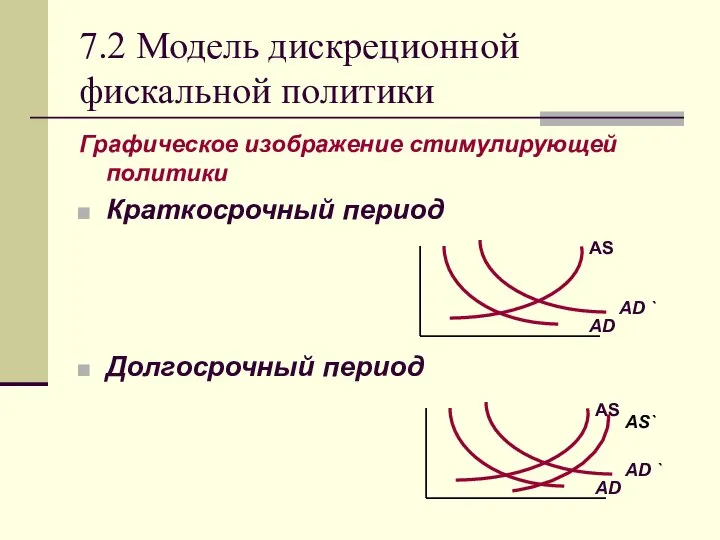
Слайд 67.2 Модель дискреционной фискальной политики
Графическое изображение стимулирующей политики
Краткосрочный период
Долгосрочный период
7.2 Модель дискреционной фискальной политики
Графическое изображение стимулирующей политики
Краткосрочный период
Долгосрочный период
Слайд 77.2 Модель дискреционной фискальной политики
Причины неэффективности дискреционных мероприятий
Субъективизм
Отсутствие точной экономической информации
Невозможность достоверных
7.2 Модель дискреционной фискальной политики
Причины неэффективности дискреционных мероприятий
Субъективизм
Отсутствие точной экономической информации
Невозможность достоверных
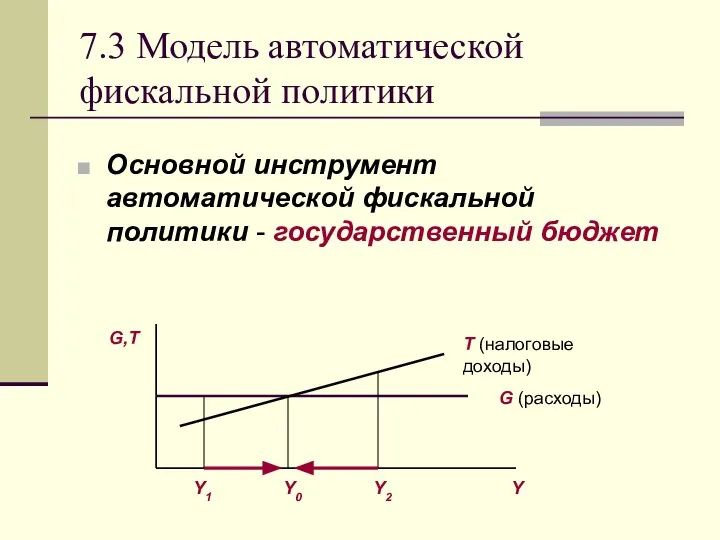
Слайд 87.3 Модель автоматической фискальной политики
Основной инструмент автоматической фискальной политики - государственный бюджет
7.3 Модель автоматической фискальной политики
Основной инструмент автоматической фискальной политики - государственный бюджет
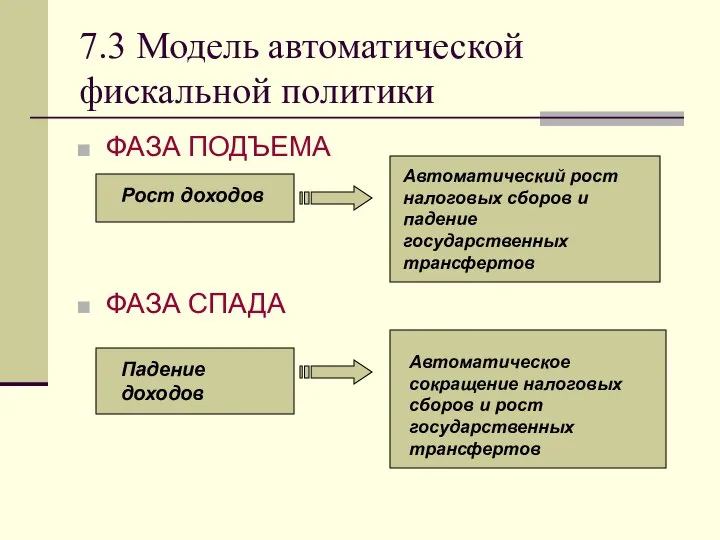
Слайд 97.3 Модель автоматической фискальной политики
ФАЗА ПОДЪЕМА
ФАЗА СПАДА
7.3 Модель автоматической фискальной политики
ФАЗА ПОДЪЕМА
ФАЗА СПАДА
Слайд 10Государственный бюджет на 2007 (Условно-профицитный)
Профицит бюджета - 1 триллион 501,8 миллиарда рублей.
Доходы
Государственный бюджет на 2007 (Условно-профицитный)
Профицит бюджета - 1 триллион 501,8 миллиарда рублей.
Доходы
Слайд 11Государственный бюджет на 2007 (Проект)
Планируемые расходы
"Общегосударственные вопросы" - 810 миллиардов 756,3 миллиона
Государственный бюджет на 2007 (Проект)
Планируемые расходы
"Общегосударственные вопросы" - 810 миллиардов 756,3 миллиона
Слайд 127.4 Экономические основы налогообложения
Функции налогов
ЭКОНОМИЧЕСКАЯ
Регулирующая
Стимулирующая
Распределительная
ФИСКАЛЬНАЯ
7.4 Экономические основы налогообложения
Функции налогов
ЭКОНОМИЧЕСКАЯ
Регулирующая
Стимулирующая
Распределительная
ФИСКАЛЬНАЯ
Слайд 137.4 Экономические основы налогообложения
АДАМ СМИТ «Исследование о природе и причинах богатства народов»
7.4 Экономические основы налогообложения
АДАМ СМИТ «Исследование о природе и причинах богатства народов»
Слайд 147.5 Мультипликатор налогов
Коэффициент, отражающий отношение прироста дохода к приросту налоговых сборов,
mt =
7.5 Мультипликатор налогов
Коэффициент, отражающий отношение прироста дохода к приросту налоговых сборов,
mt =
Слайд 157.6 Классификация налогов
1. По объекту налогообложения
Прямые – налоги на доходы от факторов
7.6 Классификация налогов
1. По объекту налогообложения
Прямые – налоги на доходы от факторов
Слайд 167.6 Классификация налогов
2. По субъекту налогообложения
федеральные
региональные
местные
7.6 Классификация налогов
2. По субъекту налогообложения
федеральные
региональные
местные
Слайд 177.6 Классификация налогов
3. По принципу целевого использования
маркированные (платежи в пенсионный фонд,
7.6 Классификация налогов
3. По принципу целевого использования
маркированные (платежи в пенсионный фонд,
Слайд 187.6 Классификация налогов
4. По характеру налогообложения
пропорциональные (средняя ставка налога с ростом
7.6 Классификация налогов
4. По характеру налогообложения
пропорциональные (средняя ставка налога с ростом
Слайд 197.7 Кривая Лаффера
НАЛОГОВАЯ СТАВКА (t)
Доля выплачиваемой в бюджет части дохода в процентном
7.7 Кривая Лаффера
НАЛОГОВАЯ СТАВКА (t)
Доля выплачиваемой в бюджет части дохода в процентном
Слайд 207.7 Кривая Лаффера
Нелинейная зависимость между налоговой ставкой и суммой сбираемого налога
T
7.7 Кривая Лаффера
Нелинейная зависимость между налоговой ставкой и суммой сбираемого налога
T
 Оценка эффективности внешнеэкономической деятельности
 Человек и экономика
 Традиционная предметная неделя истории, обществознания, экономики и права Экология истории, экология памяти
 Факторы производства и факторные доходы
 Экономические специальности
 1_1
 Курс Введение в специальность. Задание для самостоятельной работы
 Теоретико-методолгические основы экономической географии и регионалистики мира. Лекция 1
 Управление экономикой при переходе к рыночным механизмам производства товаров и услуг
 Методология и теория Жана Батиста Сэя
 Шумоизоляционные панели
 Экономика
 Спрос и предложение
 Спрос и предложение, 8 класс
 Анализ рынка: Небольшие кондитерские
 Рыночная экономика и государственная система социальной защиты
 Структура финансово-экономической службы
 Планирование – XXI. Перезагрузка
 Использование твердого биотоплива в Германии. Торговля гранулами и брикетами
 Лекция микроэкономика тема 1 1
 Глобальные проблемы современности
 Финансы вокруг нас. Экономическая игра
 Вступление России в ВТО: плюсы и минусы
 Экономика домашнего хозяйства
 Теория международной торговли
 Кейнсианство. Кейнсианская экономика
 Теория экономики предложения
 Высокие технологии (hi-tech) как ключевой фактор кластеризации экономики