 Slaidy.com
- Налоговые Информационные Системы

Содержание
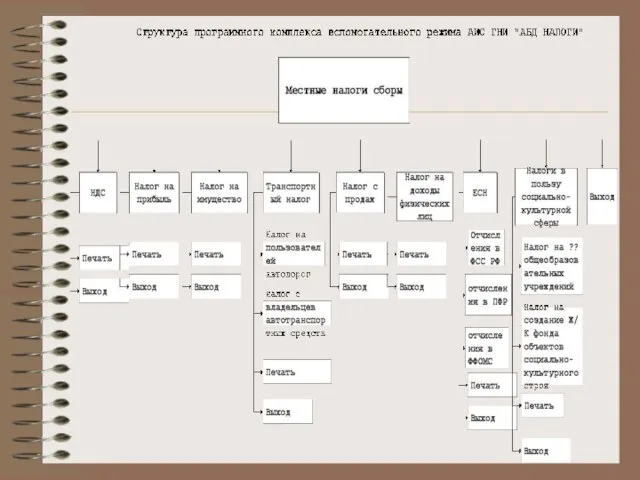
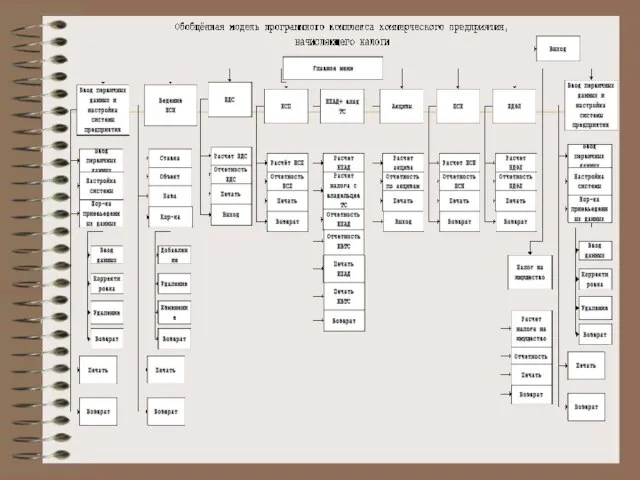
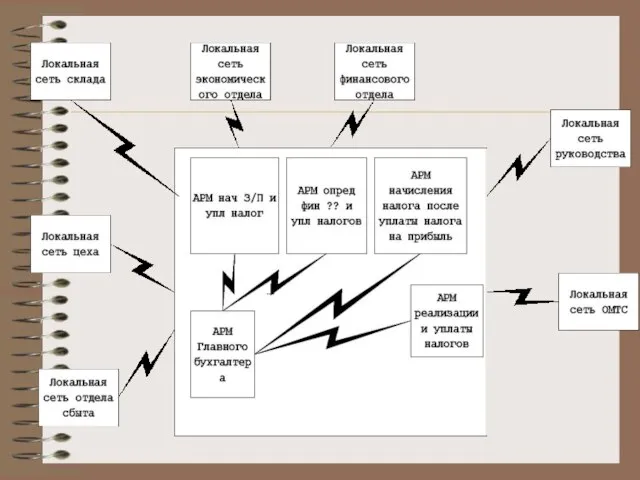
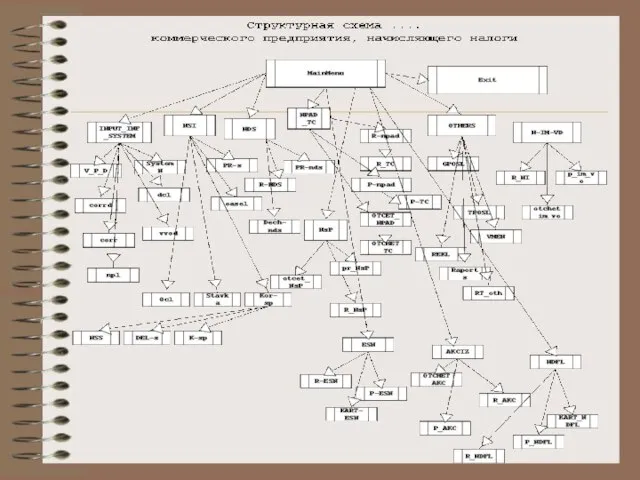
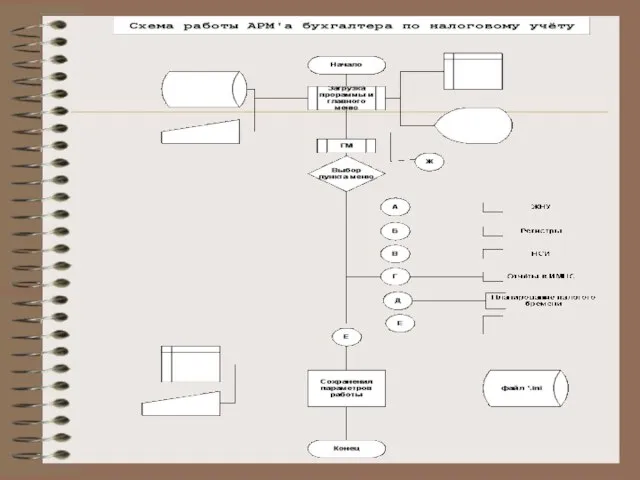
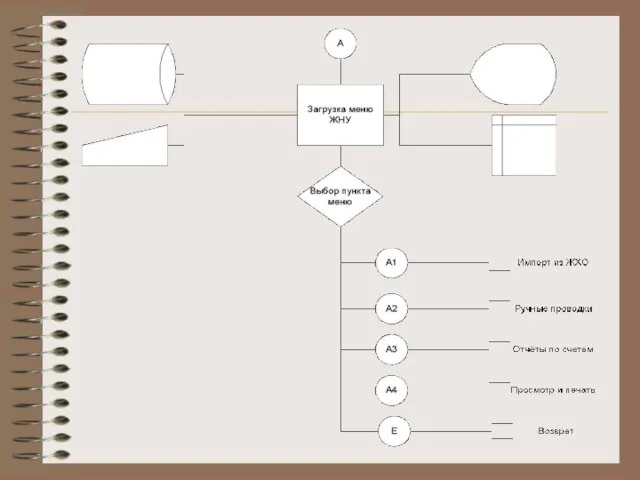
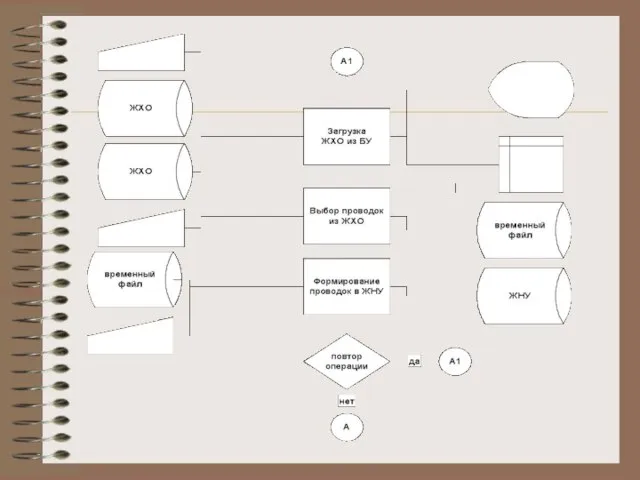
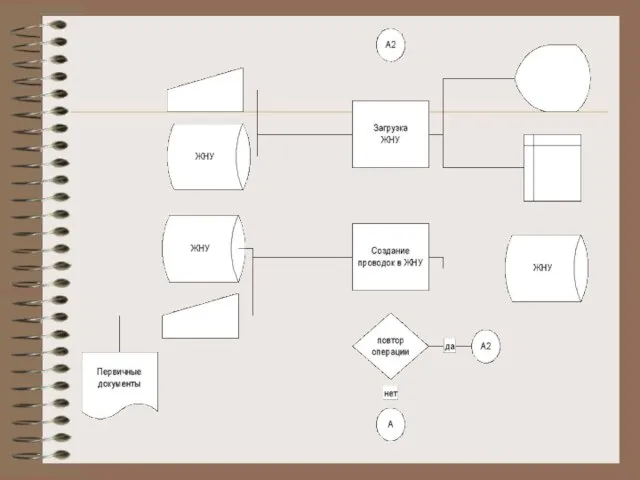
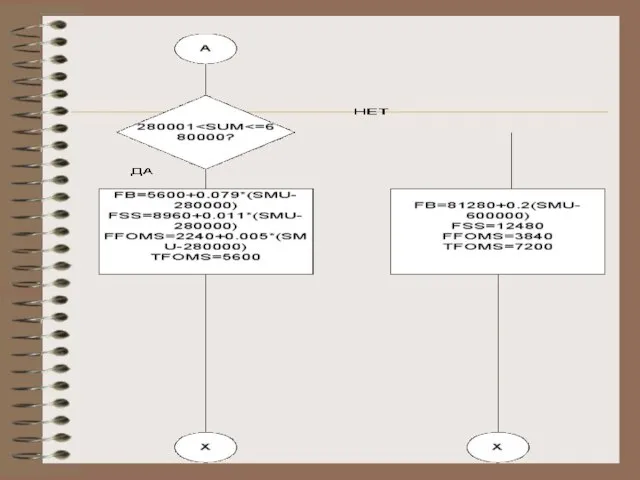
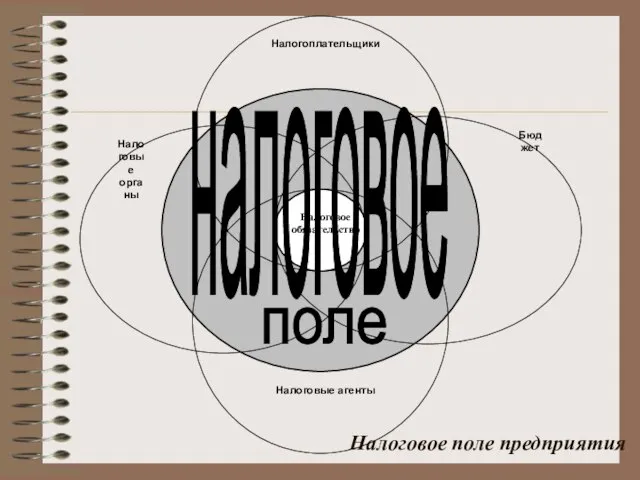
- 39. Налоговое поле предприятия
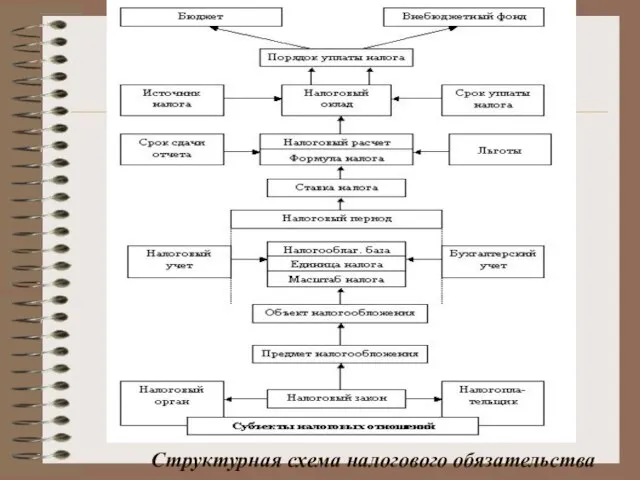
- 40. Структурная схема налогового обязательства
- 42. Информационные технологии налогового аудита Методика расчета налогового бремени Для расчета относительного уровня налогообложения определяется показатель налогового
- 43. 6. Определяется НДС, подлежащий вычету (с материальной части себестоимости) NНДС-выч = С × М0 × XНДС
- 44. Схема классификации способов снижения налоговых выплат
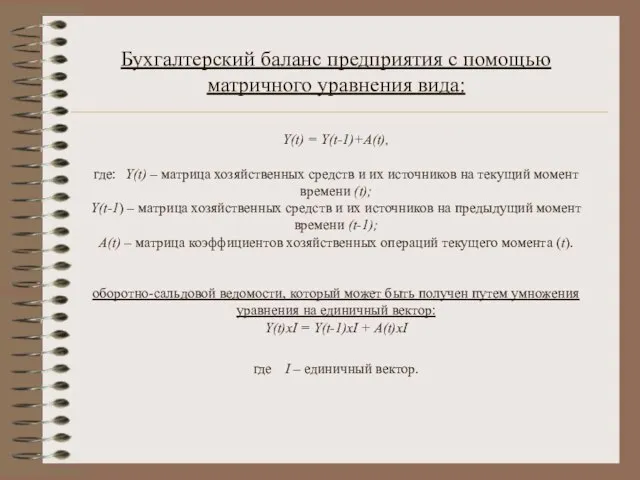
- 47. Бухгалтерский баланс предприятия с помощью матричного уравнения вида: Y(t) = Y(t-1)+A(t), где: Y(t) – матрица хозяйственных
- 49. Скачать презентацию
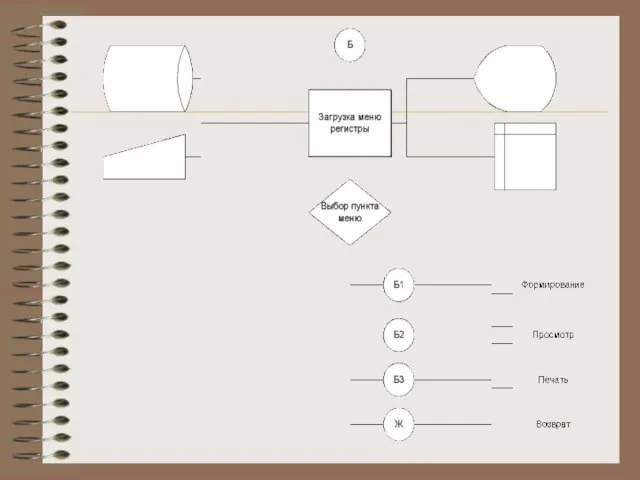
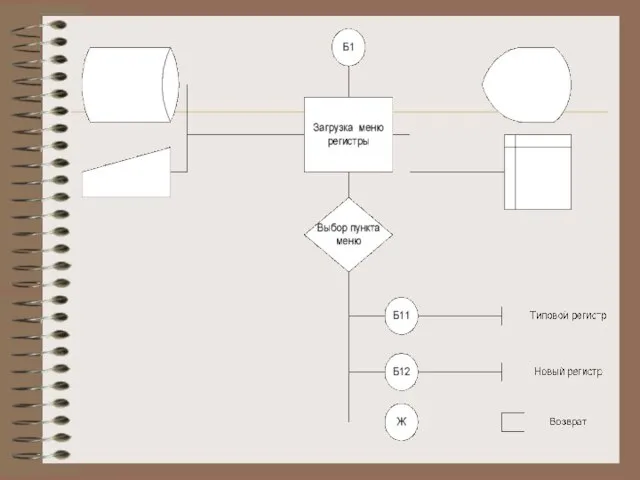
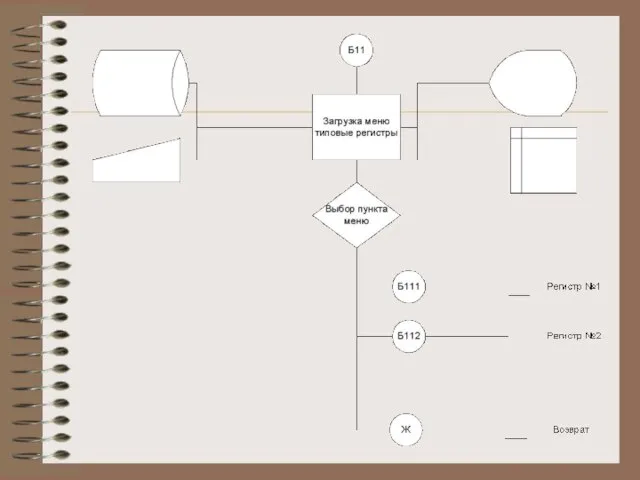
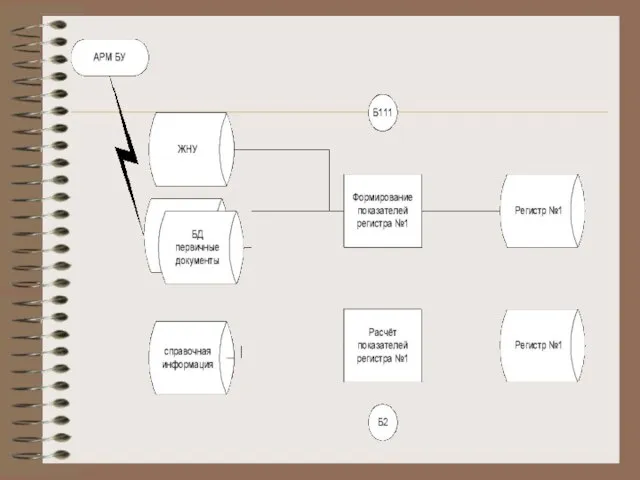
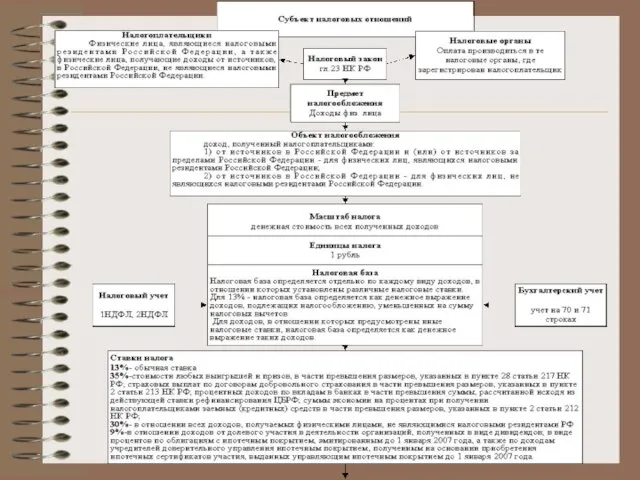
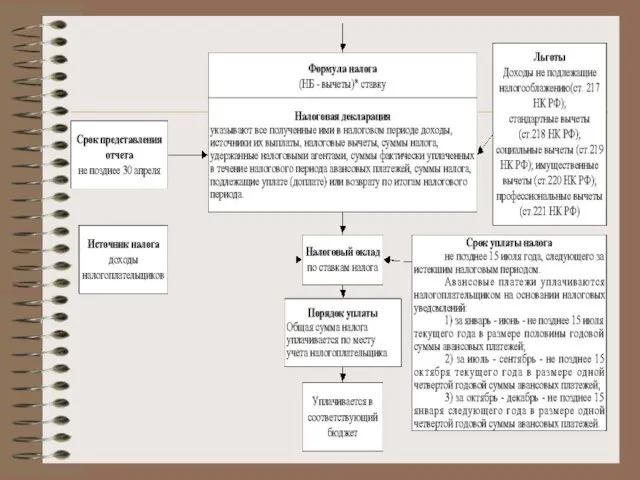
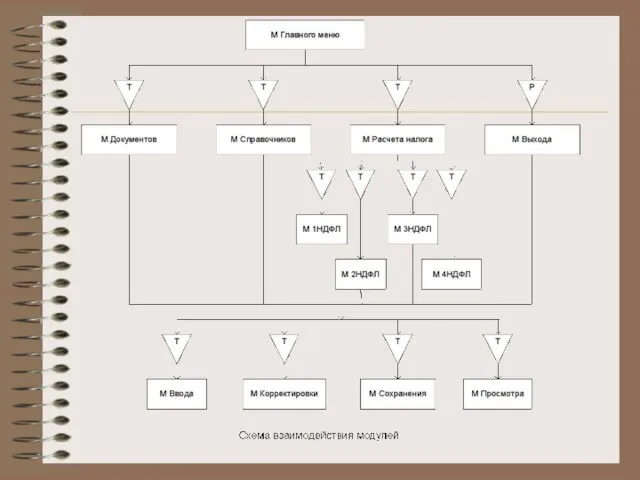
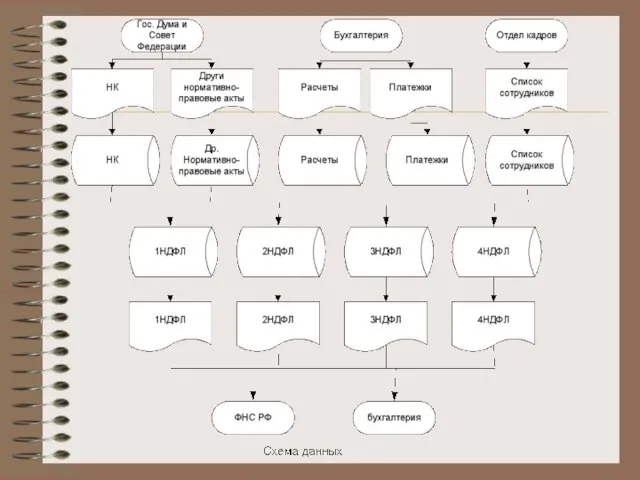
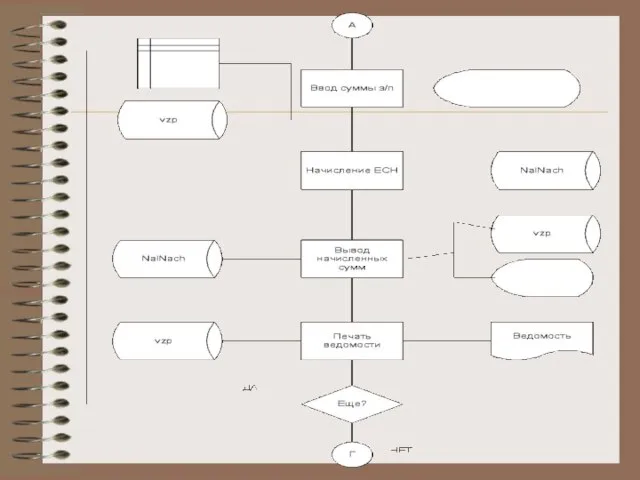
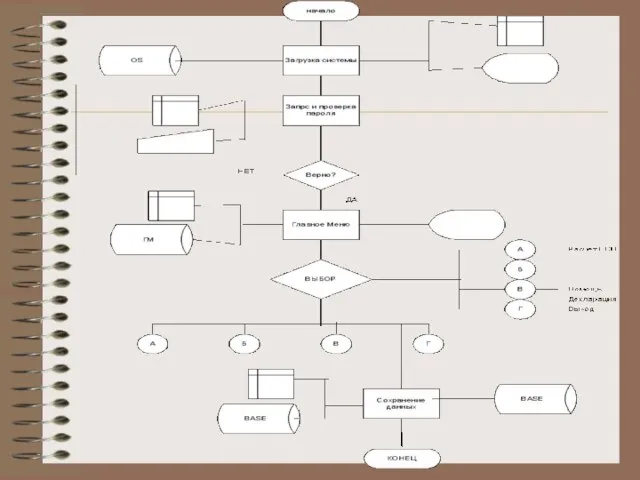
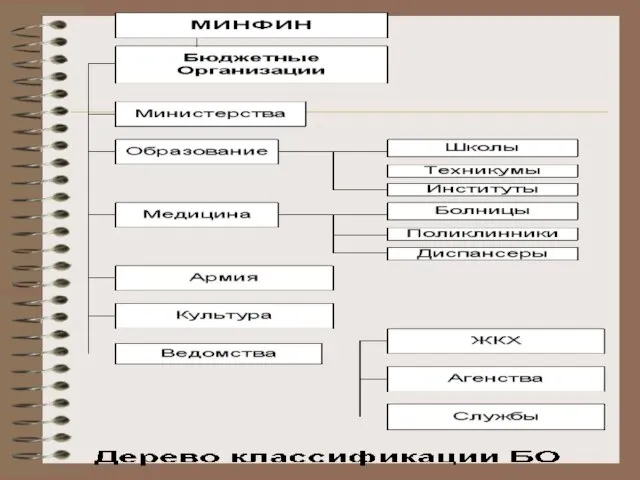
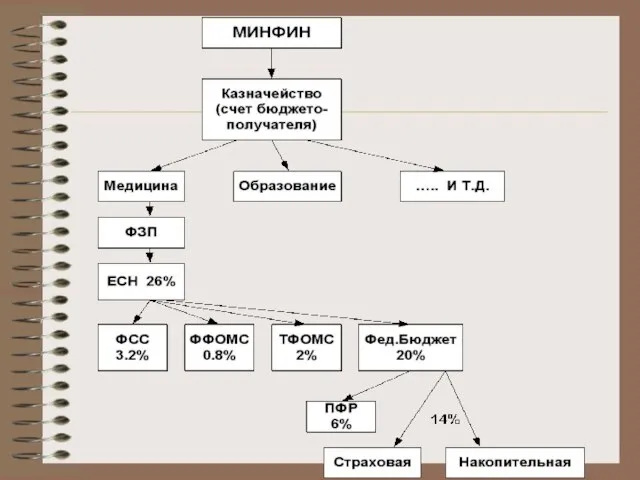
Слайд 39Налоговое поле предприятия
Налоговое поле предприятия
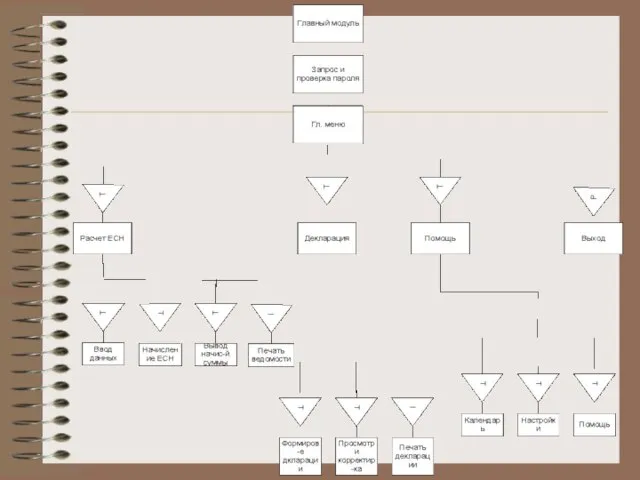
Слайд 40Структурная схема налогового обязательства
Структурная схема налогового обязательства
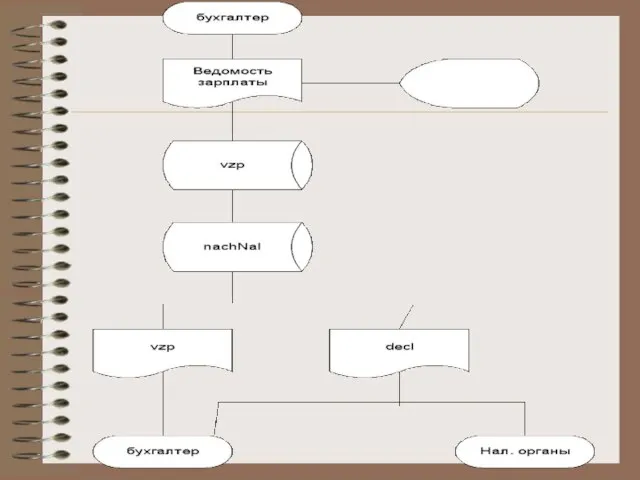
Слайд 42 Информационные технологии налогового аудита
Методика расчета налогового бремени
Для расчета относительного уровня налогообложения
Информационные технологии налогового аудита
Методика расчета налогового бремени
Для расчета относительного уровня налогообложения
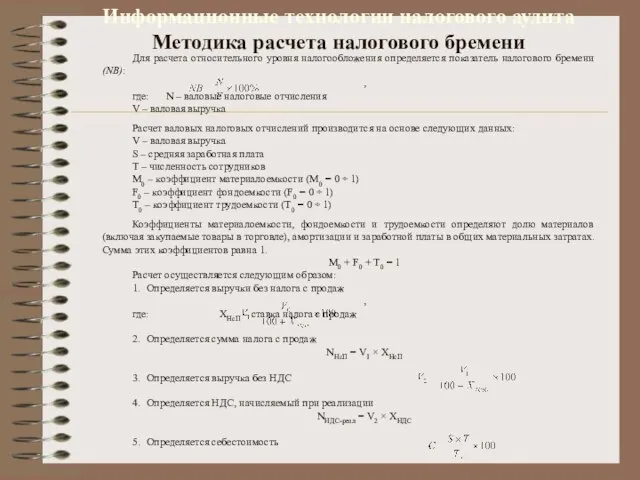
Слайд 436. Определяется НДС, подлежащий вычету (с материальной части себестоимости)
NНДС-выч = С ×
6. Определяется НДС, подлежащий вычету (с материальной части себестоимости) NНДС-выч = С ×
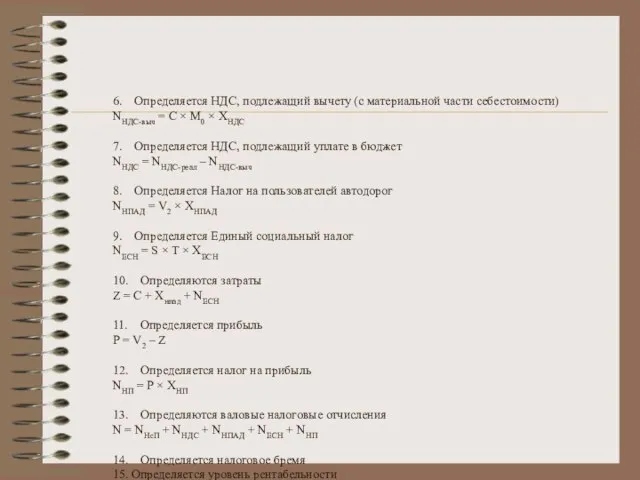
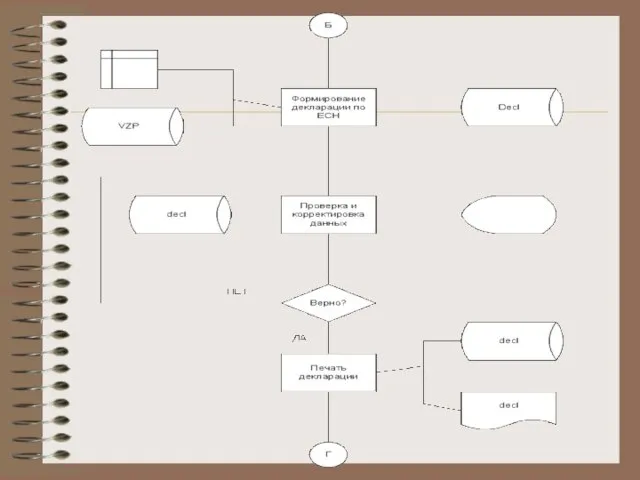
Слайд 44Схема классификации способов снижения налоговых выплат
Схема классификации способов снижения налоговых выплат
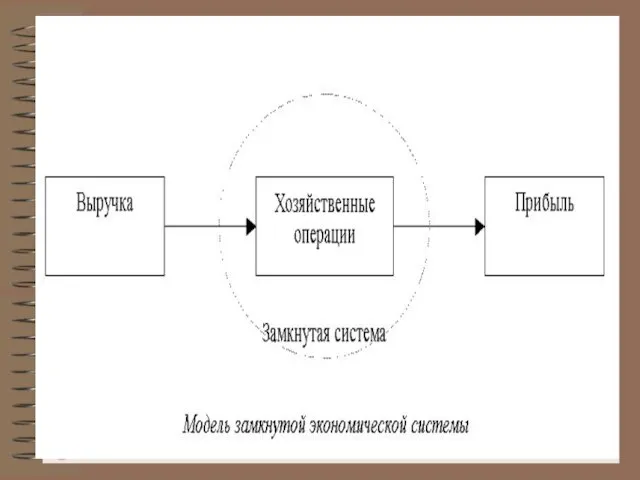
Слайд 47Бухгалтерский баланс предприятия с помощью матричного уравнения вида:
Y(t) = Y(t-1)+A(t),
где: Y(t) – матрица
Бухгалтерский баланс предприятия с помощью матричного уравнения вида: Y(t) = Y(t-1)+A(t), где: Y(t) – матрица
 рапр
 Влияние кино на человека
 Взаимосвязь техники чтения и качества успеваемости учащихся среднего звена
 Проект декоративного моста как элемента ландшафтного дизайна
 Требования к структуре презентации для конкурса на финансирование проектов Тольяттинского государственного университета
 Экстремальные виды спорта
 Презентация на тему В.А.Жуковский и его баллада «Светлана»)
 Суша
 Значение птиц в природе и жизни человека
 Сила трения
 ЗАЩИТА ТРУБ ОТ ЗАМЕРЗАНИЯ
 СТРУКТУРА ОСНОВНОЙ ПРОФЕССИОНАЛЬНОЙ ОБРАЗОВАТЕЛЬНОЙ ПРОГРАММЫ ПОСЛЕВУЗОВСКОГО ПРОФЕССИОНАЛЬНОГО ОБРАЗОВАНИЯ (АСПИРАНТУРА)
 Влияние на организм человека электромагнитных полей и неионизирющих излучений
 «Роль информационных технологий в реализации программ развития промышленности»
 ТОО Петропавл Экспресс Логистика
 Управление Минпромторга России по Восточно-Сибирскому району
 Через горы и моря Твоей любви река течёт Открою сердце для Тебя, И исцеление придет
 Множественное число существительного
 Информатика ребус
 Новые УМК по родной русской литературе и литературному чтению на родном русском языке. Группа компаний Просвещение
 Презентация на тему Общее и частное в исследовании. Объект и предмет исследования
 Вместе весело шагать, или как собрать тестировщиков в своем городе
 Budowa roślin
 Физиология выделения
 Русский обряд
 ОБУЧЕНИЕ ГРАМОТЕ в 1 речевом классе
 Антибиотики и химиотерапия
 Презентация на тему Моя будущая профессия - врач-психиатр