Содержание
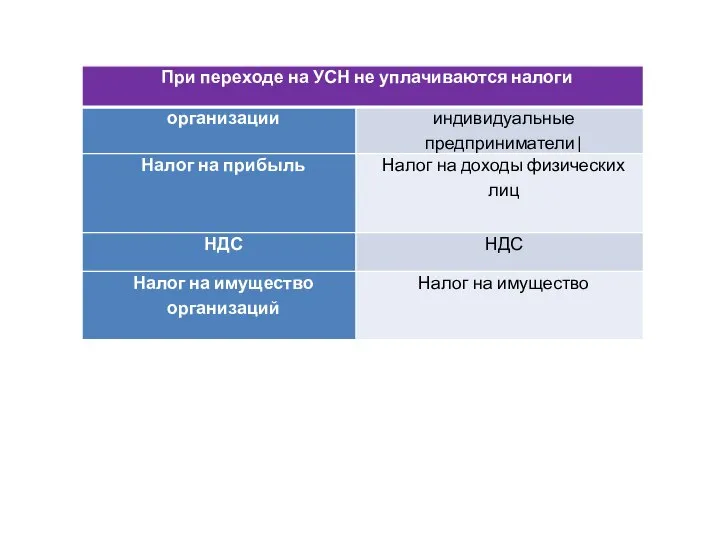
- 3. Размеры предельных доходов для нахождения на УСН согласно Федеральному закону от 19.07.2009 № 204-ФЗ предельный размер
- 4. Объекты обложения и налоговый период Объектом обложения единым налогом признаются: доходы; доходы, уменьшенные на величину расходов.
- 5. Расчет единого налога при УСН. Объект «доходы» При применении объекта налогообложения «доходы» : Нусн =(НБусн х
- 6. Расчет единого налога при УСН. Объект «доходы – расходы» При применении в качестве объекта налогообложения «доходы
- 8. Скачать презентацию
Слайд 3Размеры предельных доходов для нахождения на УСН
согласно Федеральному закону от 19.07.2009 №
Размеры предельных доходов для нахождения на УСН
согласно Федеральному закону от 19.07.2009 №
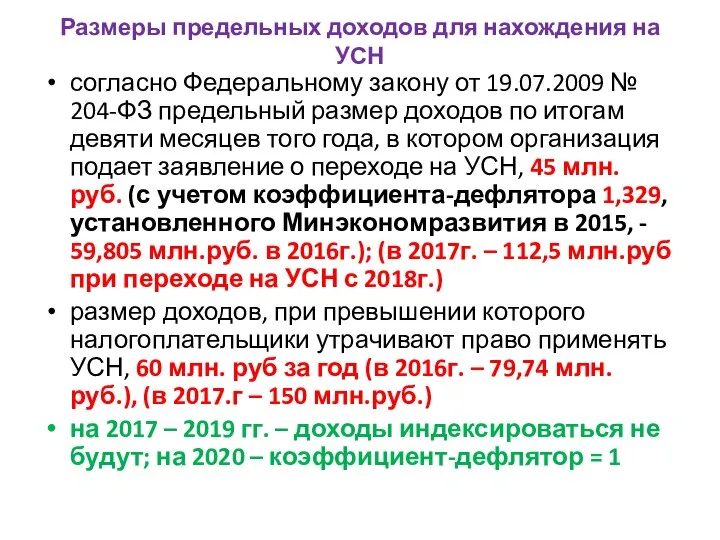
204-ФЗ предельный размер доходов по итогам девяти месяцев того года, в котором организация подает заявление о переходе на УСН, 45 млн. руб. (с учетом коэффициента-дефлятора 1,329, установленного Минэкономразвития в 2015, - 59,805 млн.руб. в 2016г.); (в 2017г. – 112,5 млн.руб при переходе на УСН с 2018г.)
размер доходов, при превышении которого налогоплательщики утрачивают право применять УСН, 60 млн. руб за год (в 2016г. – 79,74 млн.руб.), (в 2017.г – 150 млн.руб.)
на 2017 – 2019 гг. – доходы индексироваться не будут; на 2020 – коэффициент-дефлятор = 1
размер доходов, при превышении которого налогоплательщики утрачивают право применять УСН, 60 млн. руб за год (в 2016г. – 79,74 млн.руб.), (в 2017.г – 150 млн.руб.)
на 2017 – 2019 гг. – доходы индексироваться не будут; на 2020 – коэффициент-дефлятор = 1
Слайд 4Объекты обложения и налоговый период
Объектом обложения единым налогом признаются:
доходы;
доходы, уменьшенные на величину
Объекты обложения и налоговый период
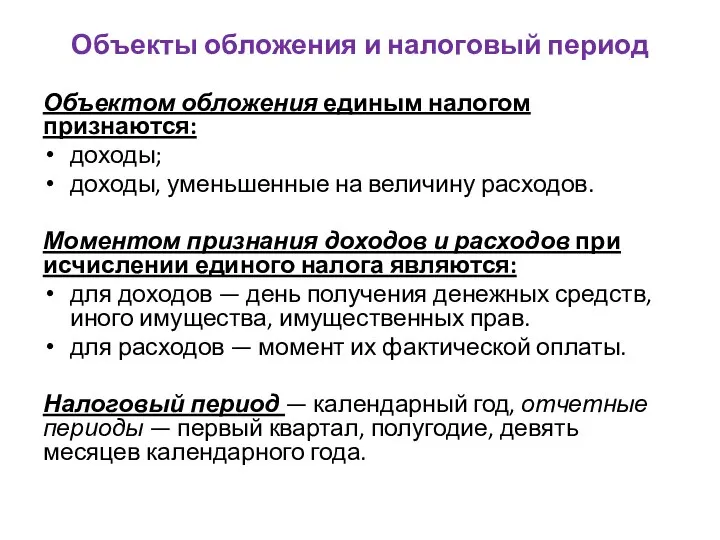
Объектом обложения единым налогом признаются:
доходы;
доходы, уменьшенные на величину

расходов.
Моментом признания доходов и расходов при исчислении единого налога являются:
для доходов — день получения денежных средств, иного имущества, имущественных прав.
для расходов — момент их фактической оплаты.
Налоговый период — календарный год, отчетные периоды — первый квартал, полугодие, девять месяцев календарного года.
Слайд 5Расчет единого налога при УСН. Объект «доходы»
При применении объекта налогообложения «доходы» :
Нусн
Расчет единого налога при УСН. Объект «доходы»
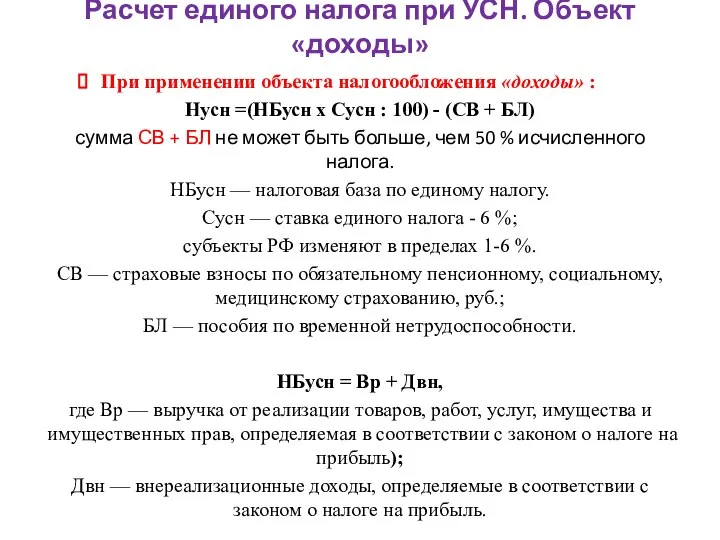
При применении объекта налогообложения «доходы» :
Нусн

=(НБусн х Сусн : 100) - (СВ + БЛ)
сумма СВ + БЛ не может быть больше, чем 50 % исчисленного налога.
НБусн — налоговая база по единому налогу.
Сусн — ставка единого налога - 6 %;
субъекты РФ изменяют в пределах 1-6 %.
СВ — страховые взносы по обязательному пенсионному, социальному, медицинскому страхованию, руб.;
БЛ — пособия по временной нетрудоспособности.
НБусн = Bp + Двн,
где Bp — выручка от реализации товаров, работ, услуг, имущества и имущественных прав, определяемая в соответствии с законом о налоге на прибыль);
Двн — внереализационные доходы, определяемые в соответствии с законом о налоге на прибыль.
Слайд 6Расчет единого налога при УСН.
Объект «доходы – расходы»
При применении в качестве
Расчет единого налога при УСН.
Объект «доходы – расходы»
При применении в качестве
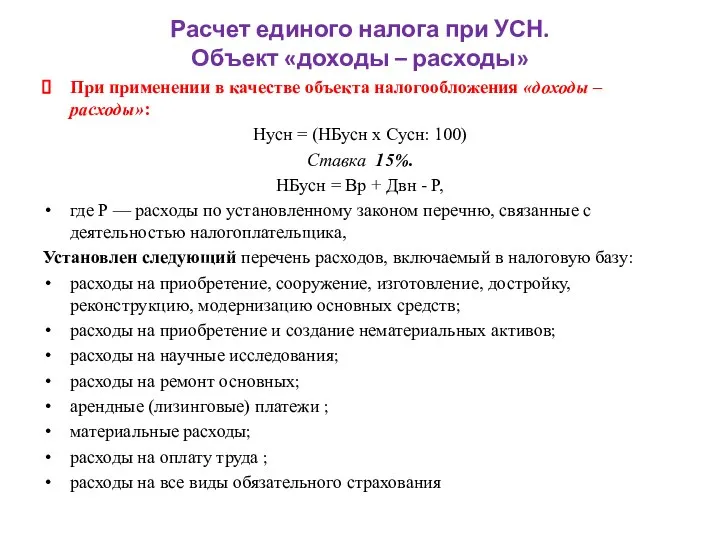
объекта налогообложения «доходы – расходы»:
Нусн = (НБусн х Сусн: 100)
Ставка 15%.
НБусн = Bp + Двн - Р,
где Р — расходы по установленному законом перечню, связанные с деятельностью налогоплательщика,
Установлен следующий перечень расходов, включаемый в налоговую базу:
расходы на приобретение, сооружение, изготовление, достройку, реконструкцию, модернизацию основных средств;
расходы на приобретение и создание нематериальных активов;
расходы на научные исследования;
расходы на ремонт основных;
арендные (лизинговые) платежи ;
материальные расходы;
расходы на оплату труда ;
расходы на все виды обязательного страхования
- Предыдущая
Татарско-русский словарьСледующая -
Путеводитель по тропинке юннатов
Правила безопасности при работе с иглой
Индивидуальность — плохо или хорошо?
Максим Горький 1868 - 1936
Базування авіаційної техніки держприкордонслужби України
Презентация на тему Млекопитающие
Стили речи в русском
«Совершенствование содержания образования как ресурса обеспечения перехода на новые образовательные стандарты».
воспитатель МАДОУ «Детский сад № 76 «Родничок» комбинированного вида»
Влияние кросс-культурных факторов на стратегию и тактику переговоров (на примере антикварного рынка)
Обучение может проводиться дистанционно в режиме вебинара с иcпользованием системы GoToTraining
Анализ статистических данных по выполнению госзаказа за 5 месяцев 2011 годаЗапланировано 77 курсов, проведено - 76
Мастер-класс «Технология написания экзаменационного эссе по обществознанию (С9)» Подготовила и провела Учитель истории и об
Школа Имиджа «Raffine»
Презентация на тему Античная философия
Сочинение по картине Г.И.Нисского «Февраль. Подмосковье»
Министерство экономического развития Российской Федерации Российская академия народного хозяйства и государственной службы пр
Математический диктант 1 класс
Повышение эффективности взаимодействия организаций электроэнергетики с регулирующими органами при установлении тарифов на 2011 г
Загадки народов Поволжья
Берёза - символ родины моей
Презентация на тему Введение в биоорганическую химию
Мектеп бітірушілердің психологиялық-физиологиялық жағдайын ескере отырып қобалжу деңгейін төмендету
МОУ СОШ №52 ст.Карамыш Красноармейского района Саратовской области
ВИКТОРИНА«СКАЗОЧНАЯ АРИФМЕТИКА»
Вопросы банковского финансирования строительного комплекса. Сложности и пути решения на пути формирования доступного рынка жиль
Une Inondation
Ефимова Майя Иннокентьевнавоспитатель
Служба поддержки пользователей Service Desk