 Slaidy.com
- Особые виды пошлин

Содержание
- 2. ОСОБЫЕ ВИДЫ ПОШЛИНЫ – Виды таможенной пошлины, которые согласно Закону РФ от 21 мая1993 г. №
- 3. Специальные пошлины применяются в двух основных случаях: в качестве защитной меры, если товары ввозятся на таможенную
- 4. Антидемпинговые пошлины применяются в случаях ввоза на таможенную территорию РФ товаров по цене более низкой, чем
- 6. БК РФ, Статья 51. Неналоговые доходы федерального бюджета 1. Неналоговые доходы федерального бюджета формируются в соответствии
- 7. платы за предоставление федеральными государственными органами, федеральными казенными учреждениями сведений, документов, содержащихся в государственных реестрах (регистрах),
- 9. Скачать презентацию
Слайд 2ОСОБЫЕ ВИДЫ ПОШЛИНЫ –
Виды таможенной пошлины, которые согласно Закону РФ от 21 мая1993 г. № 5003 "О таможенном тарифе" могут временно применяться к ввозимым товарам в целях защиты экономических интересов РФ.
Порядок их использования определяется специальными законоположениями. Так, ст. 7 упомянутого Закона гласит, что к ввозимым товарам могут временно применяться:
а) специальные пошлины:
б) антидемпинговые пошлины,
в) компенсационные пошлины.
ОСОБЫЕ ВИДЫ ПОШЛИНЫ –
Виды таможенной пошлины, которые согласно Закону РФ от 21 мая1993 г. № 5003 "О таможенном тарифе" могут временно применяться к ввозимым товарам в целях защиты экономических интересов РФ.
Порядок их использования определяется специальными законоположениями. Так, ст. 7 упомянутого Закона гласит, что к ввозимым товарам могут временно применяться:
а) специальные пошлины:
б) антидемпинговые пошлины,
в) компенсационные пошлины.
Слайд 3Специальные пошлины применяются в двух основных случаях:
в качестве защитной меры, если товары ввозятся на таможенную территорию РФ в количествах и на условиях,
наносящих или угрожающих нанести ущерб отечественным производителям подобных или непосредственно
конкурирующих товаров;
в качестве ответной меры на дискриминационные и иные действия,
ущемляющие интересы РФ, со стороны других государств или их союзов. Применение специальной пошлины в последнем случае с позиций международного права можно именовать реторсиями.
Специальные пошлины применяются в двух основных случаях:
в качестве защитной меры, если товары ввозятся на таможенную территорию РФ в количествах и на условиях,
наносящих или угрожающих нанести ущерб отечественным производителям подобных или непосредственно
конкурирующих товаров;
в качестве ответной меры на дискриминационные и иные действия,
ущемляющие интересы РФ, со стороны других государств или их союзов. Применение специальной пошлины в последнем случае с позиций международного права можно именовать реторсиями.
Слайд 4Антидемпинговые пошлины применяются в случаях ввоза на таможенную территорию РФ товаров по цене более низкой, чем их нормальная стоимость в стране вывоза, если такой вывоз наносит или угрожает нанести материальный ущерб отечественным производителям.
Компенсационные пошлины представляют собой определенный правовой инструмент борьбы с негативным влиянием ввоза иностранных товаров, субсидируемых в стране экспорта прямо (инвестиционные субсидии) или косвенно посредством применения системы дифференцированных налоговых ставок, кредитования экспортеров на льготных условиях и т.д.
Антидемпинговые пошлины применяются в случаях ввоза на таможенную территорию РФ товаров по цене более низкой, чем их нормальная стоимость в стране вывоза, если такой вывоз наносит или угрожает нанести материальный ущерб отечественным производителям.
Компенсационные пошлины представляют собой определенный правовой инструмент борьбы с негативным влиянием ввоза иностранных товаров, субсидируемых в стране экспорта прямо (инвестиционные субсидии) или косвенно посредством применения системы дифференцированных налоговых ставок, кредитования экспортеров на льготных условиях и т.д.
Слайд 6БК РФ, Статья 51. Неналоговые доходы федерального бюджета
1. Неналоговые доходы федерального бюджета
БК РФ, Статья 51. Неналоговые доходы федерального бюджета
1. Неналоговые доходы федерального бюджета
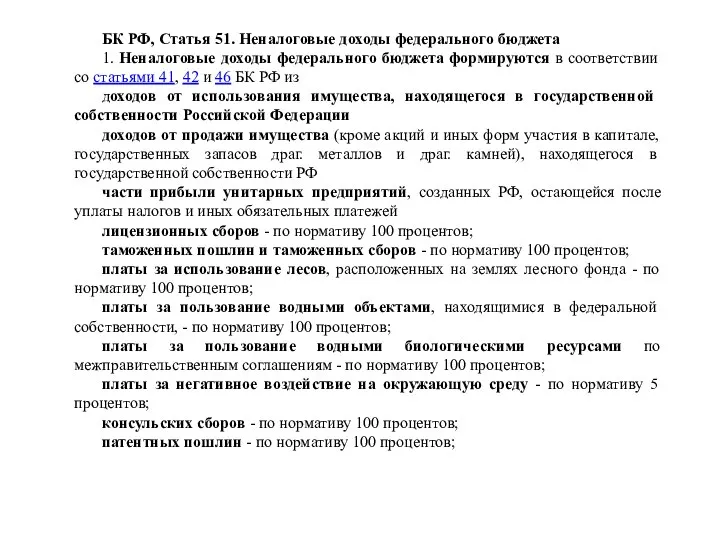
Слайд 7платы за предоставление федеральными государственными органами, федеральными казенными учреждениями сведений, документов, содержащихся
платы за предоставление федеральными государственными органами, федеральными казенными учреждениями сведений, документов, содержащихся
 Баскетбол
 Образовательная программа ДОУ в соответствии с ФГОС
 ВОЛЬФА 8срс
 Кафедра общей физики 18.02.2012
 Анатомия
 Планы хора INTERNATIONAL VOICE
 My favorite sports
 Круговая диаграмма
 Основные подходы к проектированию основной образовательной программы образовательного учреждения
 Здоровье – спасет человечество
 Физика для любознательных, или что не узнаешь на уроке
 Как делаются слова
 Your Emotions
 불규칙 동사
 Святки
 Воздушная геодезия, г. Вологда
 КОНТРОЛЬНО-ОБОБЩАЮЩИЙ УРОК
 Основные элементы понятия Я
 ВОДОРОДНАЯ ЭНЕРГЕТИКА ТВЕРДООКСИДНЫЕТОПЛИВНЫЕ ЭЛЕМЕНТЫСочугов Н.С.
 Реформы Избранной рады (6 класс)
 Простая вода
 Создание Web-страниц
 Контрастные цвета
 Я устанавливаю контакт с подчиненными Он один из нас… Он начинал также как и мы… Личный пример меня, как руководителя, для подчине
 Презентация на тему Серная кислота 9 класс
 Социальные инновационные технологии+
 Изобретения девятнадцатого века
 Продолжительность жизни животных в единицах физического и биологического времени