Слайд 2ПБУ 23/2011
Отчет о движении денежных средств
Слайд 3
Отчет о движении денежных средств - обобщение данных о денежных средствах, а
также высоколиквидных финансовых вложениях, которые могут быть легко обращены в заранее известную сумму денежных средств и которые подвержены незначительному риску изменения стоимости (денежные эквиваленты).
Слайд 4Денежными потоками организации не являются:
а) платежи денежных средств, связанные с инвестированием их
в денежные эквиваленты;
б) поступления денежных средств от погашения денежных эквивалентов (за исключением начисленных процентов);
в) валютно-обменные операции (за исключением потерь или выгод от операции);
г) обмен одних денежных эквивалентов на другие денежные эквиваленты (за исключением потерь или выгод от операции);
д) иные аналогичные платежи организации и поступления в организацию, изменяющие состав денежных средств или денежных эквивалентов, но не изменяющие их общую сумму, в том числе получение наличных со счета в банке, перечисление денежных средств с одного счета организации на другой счет этой же организации.
 Slaidy.com

 Технология изготовления волоконных световодов
 3 лекция
 ZaБерег. Подготовка свадеб
 Привлечение пользователей на мероприятие Золотая педаль
 Гранд Кволити. О компании
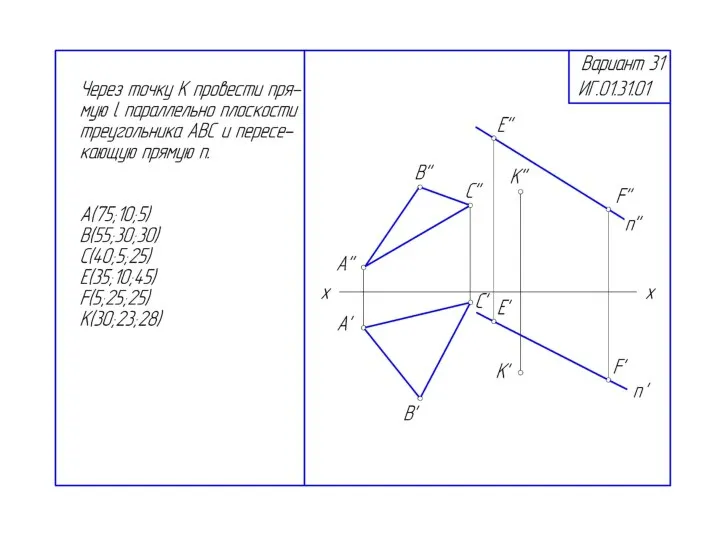 Эпюр1
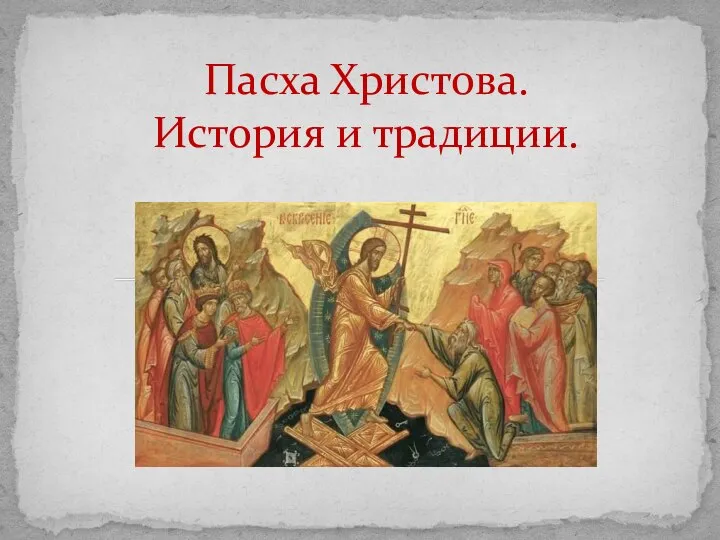 Воскресение Христово (Пасха)
 TYPES AND KINDS OF SYSTEMIC RELATIONS
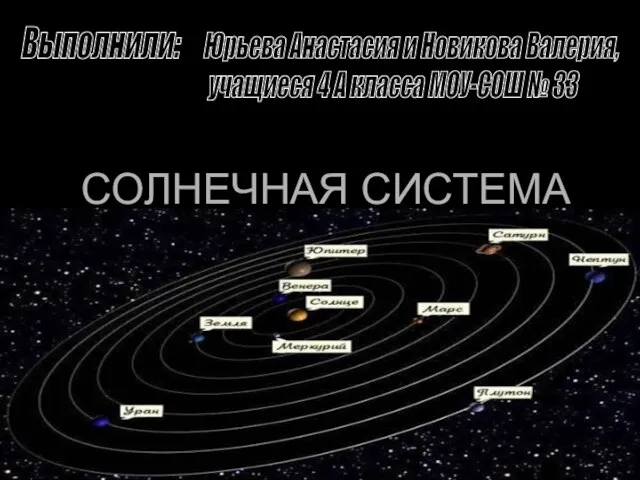 СОЛНЕЧНАЯ СИСТЕМА
 Формирование системы оценки результативности профессиональной деятельности педагогов
 Электричество
 Средства художественной выразительности (подготовка к ЕГЭ)
 1. анализа данных системы AllSpo 2. анализа данных системы TourIndex 3. обсчета данных посетителей сайта TopHotels.ru Анализ сделан на основе дан
 Театрализованной деятельности в ДОУ
 САХАРНЫЙ ДИАБЕТ СОБАК И КОШЕК
 Миф как основа фольклора
 Изобретения радио Поповым
 Значение предмета Технология в образовательном процессе
 Нерентабельные салоны. Определение причин
 Презентация на тему Презентация Дорожной
 Художественно-творческое задание
 Что такое настоящая любовь и что такое любовная зависимость
 Презентация на тему Новые образовательные стандарты
 Презентация на тему Мобильный класс
 Искусственный интеллект
 здоровая семья
 Система отношений и ценностей в сфере ЖКХ через стандартизацию управления многоквартирными домами(Подготовка проекта постановл
 1 Иоанна 5:1. 1 Иоанна 3:9. - презентация