 Slaidy.com
- Прединвестиционное структурирование бизнеса. Эффективный холдинг

Содержание
- 2. • Реструктуризация – построение корпоративной структуры перед привлечением прямого инвестора или выходом на IPO. • Выбор
- 3. • Имеющаяся структура холдинга. • Основные черты структуры холдинга: • отсутствие транспарентной структуры владения; • отсутствие
- 4. Структура холдинга до выхода на IPO. Сложившаяся структура холдинга Акционеры - бенефициары Акционеры - бенефициары Иностранная
- 5. • Осуществление реструктуризации в целях создания транспарентной корпоративной структуры холдинга включает построение: • Структуры владения; •
- 6. Построение корпоративной структуры холдинга перед привлечением инвестиций. Головная компания Субголовная компания Компания – резидент РФ Компания
- 7. • Переход от существующей корпоративной структуры холдинга к новой корпоративной структуре холдинга. • Регистрация компаний в
- 8. Компания, которая планирует привлекать инвестиции должна: • Не должна иметь никаких ограничений на передачу акций; •
- 9. • положения законодательства РФ не содержат запретов относительно юрисдикции, где должна быть инкорпорирована головная компания холдинга,
- 10. • Факторы, влияющие на выбор юрисдикции для инкорпорации головной компании холдинга: • Репутация юрисдикции и осведомленность
- 11. • Налоговый режим в юрисдикциях, предлагаемых для инкорпорации головной компании холдинга включает в себя: • Наличие
- 12. • Европейские юрисдикции. • Оффшорные юрисдикции. • Российская Федерация. Выбор юрисдикции для инкорпорации головной компании холдинга.
- 13. • Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 5%. • Дивиденды, получаемые головной
- 14. • Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 10. • Дивиденды, получаемые головной
- 15. • Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 10%. • Дивиденды, получаемые головной
- 16. • Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 5%. • Дивиденды, получаемые головной
- 17. • Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 5%. • Дивиденды, получаемые головной
- 18. • Статус компаний: • Международные коммерческие компании (IBC) - (признаются резидентами в налоговых целях); • Освобожденные
- 19. • Налогообложение дивидендов уплачиваемых: • в пользу компаний и физических лиц – резидентов РФ - дивиденды
- 20. Преимущества: • Благоприятная репутация юрисдикции; • Низкая ставка налога у источника в РФ при уплате дивидендов
- 21. Преимущества: • Низкая ставка налога у источника в РФ при уплате дивидендов – от 5%; •
- 23. Скачать презентацию
Слайд 2• Реструктуризация – построение корпоративной структуры перед привлечением прямого инвестора или выходом
• Реструктуризация – построение корпоративной структуры перед привлечением прямого инвестора или выходом
Слайд 3• Имеющаяся структура холдинга.
• Основные черты структуры холдинга: • отсутствие транспарентной
• Имеющаяся структура холдинга.
• Основные черты структуры холдинга: • отсутствие транспарентной
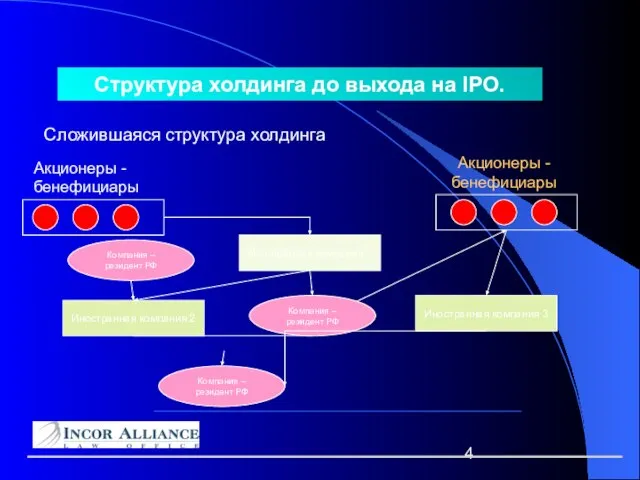
Слайд 4Структура холдинга до выхода на IPO.
Сложившаяся структура холдинга
Акционеры - бенефициары
Акционеры - бенефициары
Иностранная
Структура холдинга до выхода на IPO.
Сложившаяся структура холдинга
Акционеры - бенефициары
Акционеры - бенефициары
Иностранная
Слайд 5• Осуществление реструктуризации в целях создания транспарентной корпоративной структуры холдинга включает построение:
• Осуществление реструктуризации в целях создания транспарентной корпоративной структуры холдинга включает построение:
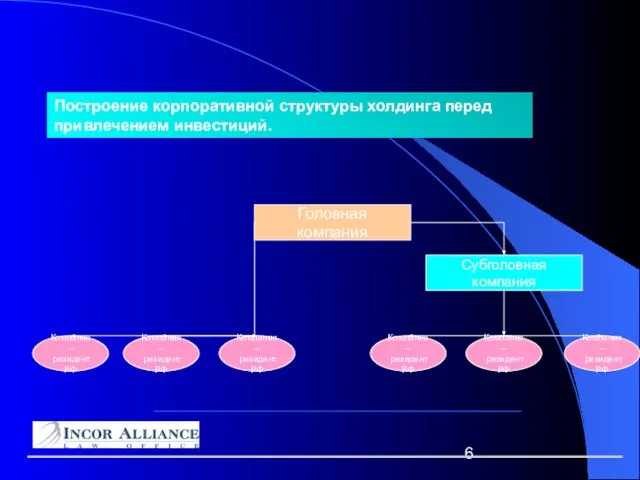
Слайд 6Построение корпоративной структуры холдинга перед привлечением инвестиций.
Головная компания
Субголовная компания
Компания –
резидент РФ
Компания
Построение корпоративной структуры холдинга перед привлечением инвестиций.
Головная компания
Субголовная компания
Компания –
резидент РФ
Компания
Слайд 7• Переход от существующей корпоративной структуры холдинга к новой корпоративной структуре холдинга.
• Переход от существующей корпоративной структуры холдинга к новой корпоративной структуре холдинга.
Слайд 8
Компания, которая планирует привлекать инвестиции должна:
• Не должна иметь никаких ограничений
Компания, которая планирует привлекать инвестиции должна:
• Не должна иметь никаких ограничений
Слайд 9
• положения законодательства РФ не содержат запретов относительно юрисдикции, где должна
• положения законодательства РФ не содержат запретов относительно юрисдикции, где должна
Слайд 10
• Факторы, влияющие на выбор юрисдикции для инкорпорации головной компании холдинга:
• Факторы, влияющие на выбор юрисдикции для инкорпорации головной компании холдинга:
Слайд 11• Налоговый режим в юрисдикциях, предлагаемых для инкорпорации головной компании холдинга включает
• Налоговый режим в юрисдикциях, предлагаемых для инкорпорации головной компании холдинга включает
Слайд 12• Европейские юрисдикции.
• Оффшорные юрисдикции.
• Российская Федерация.
Выбор юрисдикции для инкорпорации
• Европейские юрисдикции.
• Оффшорные юрисдикции.
• Российская Федерация.
Выбор юрисдикции для инкорпорации
Слайд 13• Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 5%.
• Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 5%.
Слайд 14• Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 10.
• Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 10.
Слайд 15• Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 10%.
• Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 10%.
Слайд 16• Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 5%.
• Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 5%.
Слайд 17• Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 5%.
• Налогообложение уплачиваемых дивидендов: налог у источника в России по ставке 5%.
Слайд 18• Статус компаний: • Международные коммерческие компании (IBC) - (признаются резидентами в
• Статус компаний: • Международные коммерческие компании (IBC) - (признаются резидентами в
Слайд 19• Налогообложение дивидендов уплачиваемых:
• в пользу компаний и физических лиц –
• Налогообложение дивидендов уплачиваемых: • в пользу компаний и физических лиц –
Слайд 20Преимущества:
• Благоприятная репутация юрисдикции;
• Низкая ставка налога у источника в
Преимущества:
• Благоприятная репутация юрисдикции;
• Низкая ставка налога у источника в
Слайд 21Преимущества:
• Низкая ставка налога у источника в РФ при уплате дивидендов
Преимущества: • Низкая ставка налога у источника в РФ при уплате дивидендов
 Как остаться в рамках бюджета
 БИТВА ПОД МОСКВОЙ(ПРОЛОГ ВЕЛИКОЙ ПОБЕДЫ)
 Choosing independent variables
 Цветоведение. Основные цвета
 Жанр портрета в культуре разных времён
 PRESENT Simple Progressive Perfect Progressive
 Конкурс Хрустальная Фемида
 Обетования для родителей
 Основи сучасного загальновійськового бою
 501 Укрепляйся Христом
 ОЦЕНКА ВЛИЯНИЯ ИЗМЕНЕНИЯ КЛИМАТА НАЭКОЛОГО-ЭКОНОМИЧЕСКУЮ СИСТЕМУ МОНГОЛИИ
 ЭЛЕКТИВНЫЕ КУРСЫпо информатике
 Политическая система России
 Презентация на тему Германия на пути к единству (8 класс)
 Презентация предмет: Литература Алтайского краятема: «Писатели Алтайского края»Василий Макарович Шукшин
 МОУ ООШ №16 г. Киселёвска Интерактивное обучение в начальной школе
 Дорогами войн и побед казаков
 Джеймс Прескотт Джоуль (1818-1889)
 Презентация на тему Итоговое повторение за курс 6 класса
 Сквозь года звенит Победа
 Строение гравёра
 Первобытное искусство. На заре человечества
 Аппаратно-программный комплекс для клинико-диагностических исследований реологических свойств крови АРП-01М «МЕДНОРД»
 О друзьях и дружбе
 Икона тысячерукого бодхисаттвы Маньджушри, с тысячей чаш патра в руках
 Его убийца хладнокровно навёл удар… Дантес Наталья Николаевна Гончарова.
 Бизнес план Шахнюк Бутский 7Б
 Who should be the first ?