Слайд 2Нематериальные активы – это активы, используемые в хозяйственной деятельности в течение периода,
превышающего 12 месяцев, не имеющие физической сущности, обладающие стоимостью и способные приносить доход.
Одним из признаков нематериальных активов является наличие соответствующим образом оформленных документов, подтверждающих существование самого актива и исключительного права у организации на результаты интеллектуальной деятельности (патенты, свидетельства, другие охранные документы).
Кроме того, признаками нематериальных активов являются:
отсутствие материально - вещественной (физической) структуры;
идентифицированность нематериальных активов (выделенность, отделенность) от другого имущества;
предназначенность для использования в производстве продукции, при выполнении работ или оказании услуг либо для управленческих нужд организации;
использование в течение длительного времени (свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев);
отсутствие у организации намерения перепродажи;
обладание способностью приносить экономическую выгоду (доход) в будущем при использовании в производственной деятельности в течение срока полезного использования.
Более того, можно выделить ряд особенностей, присущих нма:
нма не принимают физическую форму и выражены в специальной форме. Такая форма позволяет быстро перемещаться между различными субъектами правоотношений. Более того, она препятствует присвоению выгод от использования такого рода имущества одному субъекту;
нма могут одновременно эксплуатировать несколькими субъектами и это никаким образом не отразится на стоимости и качестве объекта.
Слайд 3Нематериальными активами не являются:
а) не давшие положительного результата научно - исследовательские, опытно
- конструкторские и технологические работы;
б) незаконченные и не оформленные в установленном законодательством порядке научно - исследовательские, опытно - конструкторские и технологические работы;
в) материальные объекты (материальные носители), в которых выражены произведения науки, литературы, искусства, программы для ЭВМ и базы данных;
г) представительские расходы.
В состав нематериальных активов не включаются интеллектуальные и деловые качества персонала организации, их квалификация и способность к труду, тат как они не отделимы от своих носителей и не смогут быть использованы без них.
Слайд 4Фактическими расходами на приобретение нематериальных активов являются:
суммы, уплачиваемые в соответствии с договором
уступки (приобретения) прав правообладателю (продавцу);
суммы, уплачиваемые организациям за информационные и консультационные услуги, связанные с приобретением нематериальных активов;
регистрационные сборы, таможенные пошлины, патентные пошлины и другие аналогичные платежи, произведенные в связи с уступкой (приобретением) исключительных прав правообладателя;
не возмещаемые налоги, уплачиваемые в связи с приобретением объекта нематериальных активов;
вознаграждения, уплачиваемые посреднической организации, через которую приобретен объект нематериальных активов;
иные расходы, непосредственно связанные с приобретением нематериальных активов.
Для обобщения информации о наличии и движении нематериальных активов организации предназначен счет 04 «Нематериальные активы». Принятие к бухгалтерскому учету нематериальных активов отражается в корреспонденции со счетом 08 «Вложения во внеоборотные активы».
Д 08 К 60, 76, 10, 70,69,
Д 04 К 08
Д 20, 25,26 К 05 или Д 20, 25, 26 К 04
 Slaidy.com

 Дар созидания: окружающая среда. Интерьер
 LEAN BASICS LEAN – худой, тощий, обезжиренный
 Работаем над текстом №1
 Теория и технология развития
 Л.В.Бетховен
 Река Кубань и её притоки
 Организация производства питьевой воды с уникальными свойствами
 Презентация на тему Игра Что? Где? Когда? 10 класс по математике
 Зарубежные и российские ресурсы в сфере научного наследия и основные принципы создания электронной библиотеки «Научное наследие
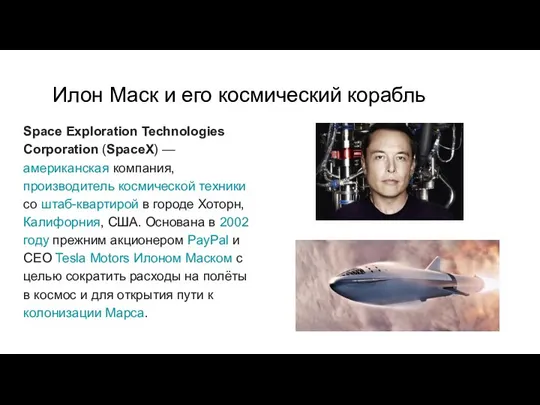 Илон Маск и его космический корабль
 Презентация на тему Лувр
 ВСЕМ ПРИВЕТ!
 Hude park
 Волга – колыбель моя
 Расчёт паротурбинной установки в составе ПГУ-ТЭС. Расчёт основных энергетический показателей (Консультация №2)
 Судебно-товароведческая экспертиза
 Феноменология семьи и семейных отношенийю Лекция 1
 Сообщающиеся сосудыВодопровод
 УКРАИНА Рабочий учебный план по курсу «Медицинское право» Составители: - Стеценко С. - Сенюта И. - Дешко Л. - Дулеба М. - Грига И. - Савчу
 Мастер-класс по изготовлению кукол из ниток для старших дошкольников на неделе «Игры и игрушки в ноябре 2011»
 Вас приветствует Лицей № 4 им. Героя России Горшкова Д.Е.
 Российская империя в 19 веке
 Концептуальные подходы к управлению проектными рисками в нефтегазовой отрасли
 Презентация1
 FIS Retail
 MS EAS experience2006-2011
 Художественные особенности Евангелие из Линдисфарна (ковровые страницы и таблицы канонов)
 Конституционное право Российской Федерации как отрасль права. Тема 1