 Slaidy.com
- Учет реализации на рынке в системе управленческого учета

Содержание
- 2. Вопросы 1.Подходы к ценообразованию 2. Точка безубыточности 3. Эффективность продаж 4. Классификация затрат в управленческом учете
- 3. 1.Подходы к ценообразованию Одной из задач управленческого учета является формирование грамотной ценовой политики Ценовая политика, в
- 4. Метод полных затрат при расчете цены основывается на полных издержках производства и реализации продукции и прибыли,
- 5. Метод стандартных (нормативных) издержек производства при расчете цены основывается на нормативной калькуляции себестоимости продукции. Метод целевой
- 6. Методы, основанные на установлении фиксированной цены: Метод твердой фиксированной цены предполагает ее неизменность вне зависимости от
- 7. Исходя из этих подходов, можно классифицировать рыночные цены по следующим критериям: 1) по степени регулирования: жестко
- 8. Исходя из этих подходов, можно классифицировать рыночные цены по следующим критериям: 3) по учетному критерию: цены
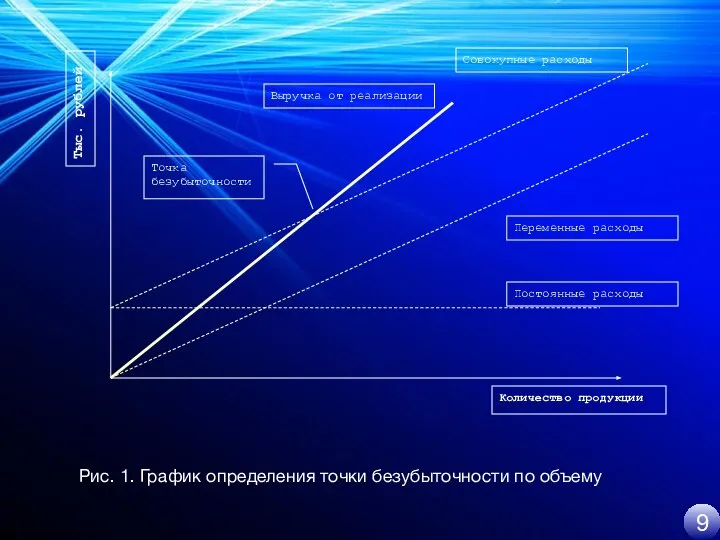
- 9. 2. Точка безубыточности Точка безубыточности соответствует объему реализации, начиная с которого выпуск продукции должен приносить прибыль.
- 10. Рис. 1. График определения точки безубыточности по объему 9
- 11. 3. Эффективность продаж Прибыль 1. Превышение доходов над расходами за учетный период; чистое увеличение акционерного капитала
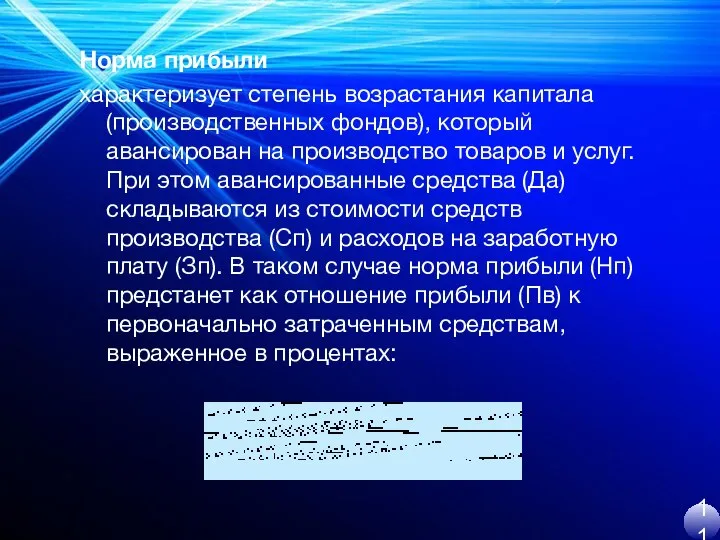
- 12. Норма прибыли характеризует степень возрастания капитала (производственных фондов), который авансирован на производство товаров и услуг. При
- 13. Обычно под нормой прибыли понимается годовая норма прибыли: отношение полученной за год прибыли ко всему авансированному
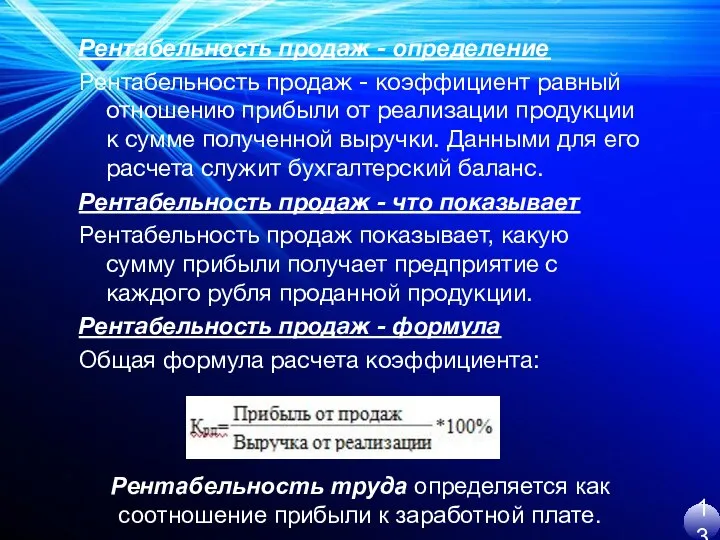
- 14. Рентабельность продаж - определение Рентабельность продаж - коэффициент равный отношению прибыли от реализации продукции к сумме
- 15. 4. Классификация затрат в управленческом учете Как известно, управленческий учет призван достигать намеченной цели через свои
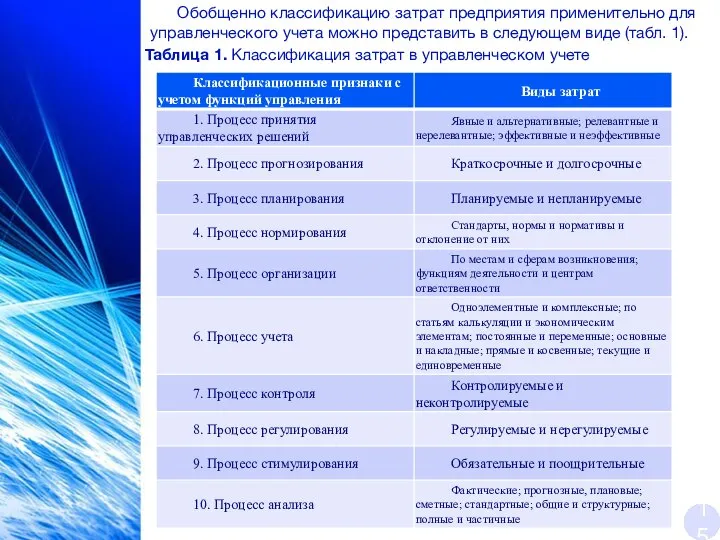
- 16. Обобщенно классификацию затрат предприятия применительно для управленческого учета можно представить в следующем виде (табл. 1). Таблица
- 17. Важным моментом в управленческой деятельности является процесс принятия решений, в ходе которого определяются тактика и стратегия
- 18. На результаты принимаемых решений существенное влияние может оказать деление затрат на эффективные и неэффективные. Эффективные —
- 19. В краткосрочном периоде отдельные факторы производства не изменяются: их называют постоянными (фиксированными) факторами. К ним, как
- 20. К планируемым относятся производительные расходы предприятия, обусловленные его хозяйственной деятельностью и предусмотренные сметой затрат на производство.
- 21. Процесс управления предприятием невозможен без четкой его организации. Она составляет основу повседневной управленческой деятельности и без
- 23. Скачать презентацию
Слайд 2Вопросы
1.Подходы к ценообразованию
2. Точка безубыточности
3. Эффективность продаж
4. Классификация затрат в управленческом учете
1
Вопросы
1.Подходы к ценообразованию
2. Точка безубыточности
3. Эффективность продаж
4. Классификация затрат в управленческом учете
1
Слайд 31.Подходы к ценообразованию
Одной из задач управленческого учета является формирование грамотной ценовой политики
Ценовая
1.Подходы к ценообразованию
Одной из задач управленческого учета является формирование грамотной ценовой политики
Ценовая
Слайд 4Метод полных затрат при расчете цены основывается на полных издержках производства и
Метод полных затрат при расчете цены основывается на полных издержках производства и
Слайд 5Метод стандартных (нормативных) издержек производства при расчете цены основывается на нормативной калькуляции
Метод стандартных (нормативных) издержек производства при расчете цены основывается на нормативной калькуляции
Слайд 6Методы, основанные на установлении фиксированной цены:
Метод твердой фиксированной цены предполагает ее неизменность
Методы, основанные на установлении фиксированной цены:
Метод твердой фиксированной цены предполагает ее неизменность
Слайд 7Исходя из этих подходов, можно классифицировать рыночные цены по следующим критериям:
1) по
Исходя из этих подходов, можно классифицировать рыночные цены по следующим критериям:
1) по
Слайд 8Исходя из этих подходов, можно классифицировать рыночные цены по следующим критериям:
3) по
Исходя из этих подходов, можно классифицировать рыночные цены по следующим критериям:
3) по
Слайд 92. Точка безубыточности
Точка безубыточности соответствует объему реализации, начиная с которого выпуск продукции
2. Точка безубыточности
Точка безубыточности соответствует объему реализации, начиная с которого выпуск продукции
Слайд 10Рис. 1. График определения точки безубыточности по объему
9
Рис. 1. График определения точки безубыточности по объему
9
Слайд 113. Эффективность продаж
Прибыль
1. Превышение доходов над расходами за учетный период; чистое
3. Эффективность продаж
Прибыль
1. Превышение доходов над расходами за учетный период; чистое
Слайд 12Норма прибыли
характеризует степень возрастания капитала (производственных фондов), который авансирован на производство
Норма прибыли
характеризует степень возрастания капитала (производственных фондов), который авансирован на производство
Слайд 13Обычно под нормой прибыли понимается годовая норма прибыли: отношение полученной за год
Обычно под нормой прибыли понимается годовая норма прибыли: отношение полученной за год
Слайд 14Рентабельность продаж - определение
Рентабельность продаж - коэффициент равный отношению прибыли от реализации
Рентабельность продаж - определение
Рентабельность продаж - коэффициент равный отношению прибыли от реализации
Слайд 154. Классификация затрат в управленческом учете
Как известно, управленческий учет призван достигать намеченной
4. Классификация затрат в управленческом учете
Как известно, управленческий учет призван достигать намеченной
Слайд 16Обобщенно классификацию затрат предприятия применительно для управленческого учета можно представить в следующем
Обобщенно классификацию затрат предприятия применительно для управленческого учета можно представить в следующем
Слайд 17Важным моментом в управленческой деятельности является процесс принятия решений, в ходе которого
Важным моментом в управленческой деятельности является процесс принятия решений, в ходе которого
Слайд 18На результаты принимаемых решений существенное влияние может оказать деление затрат на эффективные и неэффективные.
Эффективные — это
На результаты принимаемых решений существенное влияние может оказать деление затрат на эффективные и неэффективные.
Эффективные — это
Слайд 19В краткосрочном периоде отдельные факторы производства не изменяются: их называют постоянными (фиксированными) факторами. К ним, как
В краткосрочном периоде отдельные факторы производства не изменяются: их называют постоянными (фиксированными) факторами. К ним, как
Слайд 20К планируемым относятся производительные расходы предприятия, обусловленные его хозяйственной деятельностью и предусмотренные сметой затрат
К планируемым относятся производительные расходы предприятия, обусловленные его хозяйственной деятельностью и предусмотренные сметой затрат
Слайд 21Процесс управления предприятием невозможен без четкой его организации. Она составляет основу повседневной управленческой
Процесс управления предприятием невозможен без четкой его организации. Она составляет основу повседневной управленческой
 Москва-река
 О переходе на предоставление государственных услуг в электронном виде
 Это у нас, это гордость Вятки
 Значение кормовых добавок в современных условиях кормления сельскохозяйственных животных и птицы Голубов Иван Иванович - генерал
 Транспортно-экспедиторская компания
 CorelDRAW X3
 Анализ рынка стройматериалов и хозтоваров в Калининграде
 Эко-вода
 Prezentatsia_proekt_1
 Вышивка. Вышивка крестом
 Анализ документального мини-сериала Влад Листьев. Новый взгляд Родиона Чепеля
 Визажист
 Произведения Исаака Ильича Левитана
 Наши верные друзья
 Одиссея Гомера
 Конфликты в нашей жизни
 Методы исследований в менеджменте. Лекция 2. Логика разработки прикладного исследования
 ИНСТРУМЕНТЫ ГОСУДАРСТВЕННОЙ ПОДДЕРЖКИ, В РАМКАХ ПРОГРАММЫ «ПРОИЗВОДИТЕЛЬНОСТЬ 2020»
 Презентация на тему Развитие средств связи
 Педагогический совет Воспитательный потенциал урока
 Зависимость физических кондиций подростков от образа жизни
 Структура процессора
 Геометрия на спичках
 Услуга «Близкие люди»
 Клуб “English Conversation Club”
 Поршневые уплотнения
 Субкультура хиппи
 История улицы Московской