 Slaidy.com
- تئوری 2 فصل

Содержание
- 2. فصل سیزدهم : تئوری اثباتی حسابداری استاد محترم : جناب اقای دکتر دسینه ارائه دهندگان: فروغ
- 3. مقدمه تحقیقات حسابداری در نیمه دومقرن بیستم به طور قابل تدجهی تحت تاثیر پیشرفته های سایر
- 4. انتقادها و حمایت های زیادی از تئوری اثباتی حسابداری صورت گرفته است و نمی توان از
- 5. مبانی تئوری اثباتی حسابداری: تئوری اثباتی حسابداری در تلاش است تا توضیح داده و پیش بینی
- 6. در مبانی (پی ای تی )تئوری حسابداری از این منظر دارای اهمیت است که اطلاعات حسابداری
- 7. به عنوان یک فرض بنیادی در تئوری اثباتی حسابداری افراد همواره به دنبال حداکثر کردن مطلوبیت
- 8. وانس وژیمرمن تئوری اثباتی رابرتراز تئوری دستوری دانسته و برای این آدمها به مبانی فلسفه علم
- 9. باسایرحوزهای تئوریک در حسابداریPATتفاوت ما واژه اثباتی را از اقتصاد به عاریه گرفته ایم این واژه
- 10. در واقع تئوری اثباتی تنها توضیح می دهد و پیش بینی می کند که شرکتی با
- 11. تئوری اثباتی در منطق درمنطق تئوری اثباتی تئوری کامل وجود ندارد به این مفهوم که نمی
- 12. در شرایطی که تئوری کاملی وجود ندارد و می توان انتظار داشت که تئوری ها همراه
- 13. به عنوان مثال:در تئوری های مربوط به پیش بینی ورشکستگی تئوری ای برتر است که هزینه
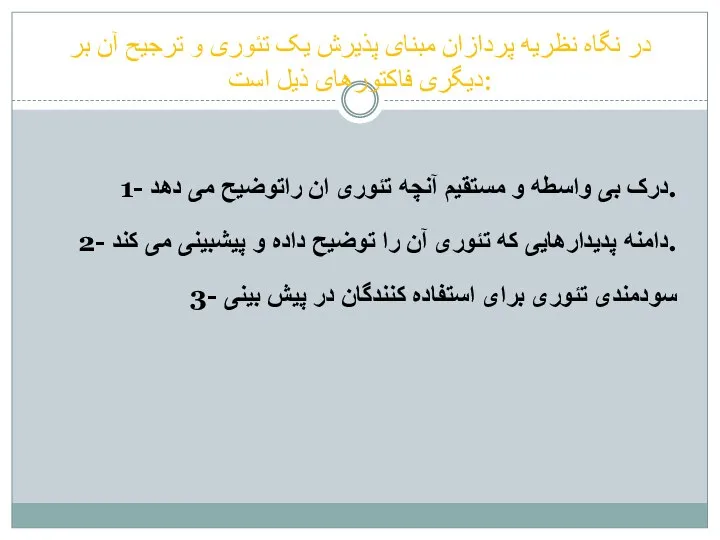
- 14. در نگاه نظریه پردازان مبنای پذیرش یک تئوری و ترجیح آن بر دیگری فاکتورهای ذیل است:
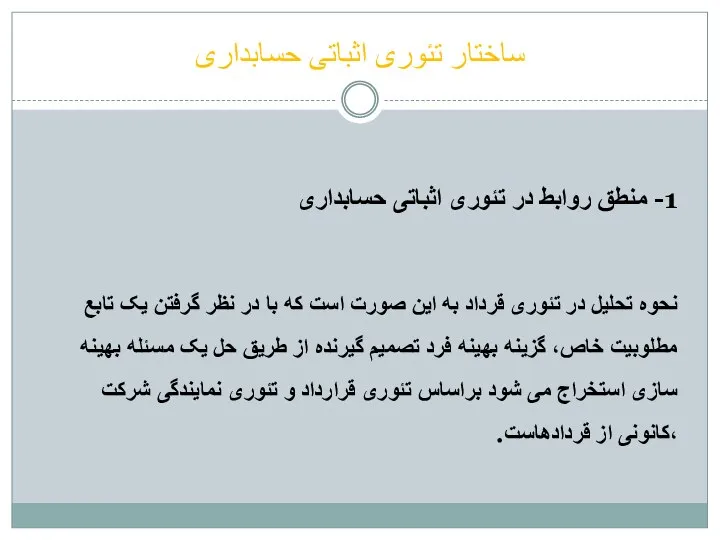
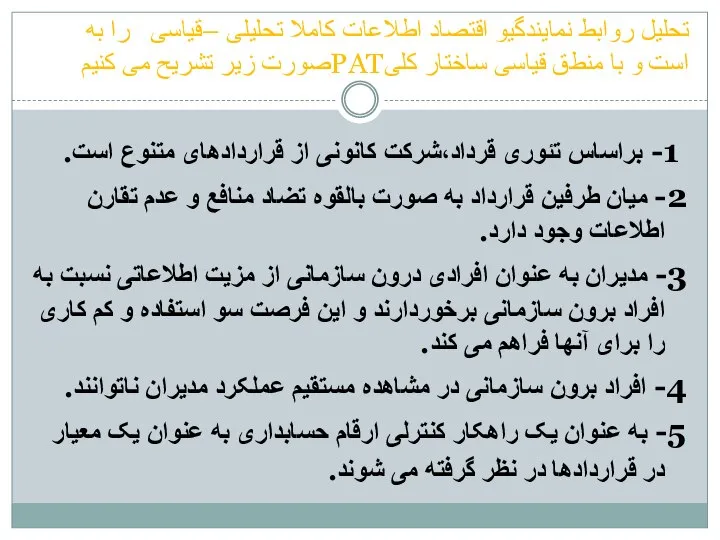
- 15. ساختار تئوری اثباتی حسابداری 1- منطق روابط در تئوری اثباتی حسابداری نحوه تحلیل در تئوری قرداد
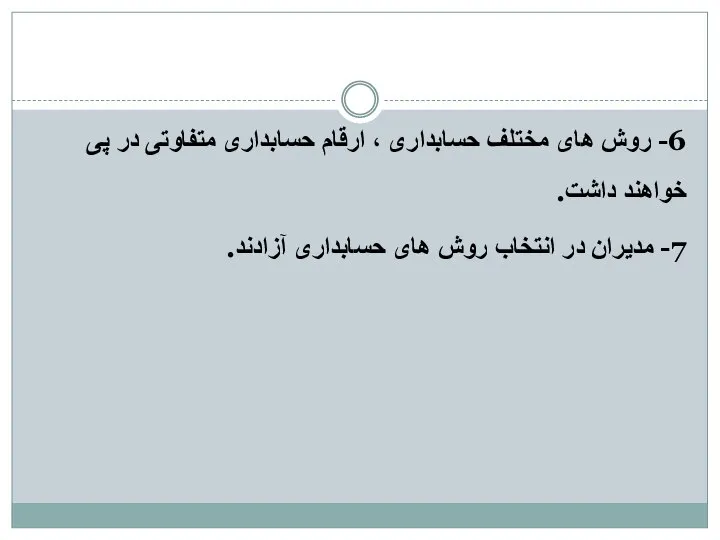
- 16. تحلیل روابط نمایندگیو اقتصاد اطلاعات کاملا تحلیلی –قیاسی را به صورت زیر تشریح می کنیمPATاست و
- 17. 6- روش های مختلف حسابداری ، ارقام حسابداری متفاوتی در پی خواهند داشت. 7- مدیران در
- 18. فرضیات تئوری اثباتی حسابداری عمدتا مبتی بر سر فرضیه ی مدون شده توسط وانس PAT پیش
- 19. فرضیه قراردادهای بدهی: بافرض ثابت بودن سایر عوامل هرچه امکان تخطی از مفاد قراردادهای بدهی مبتنی
- 20. فرضیه هزینه های سیاسی: با فرض ثابت بودن سایر عوامل هرچه هزینه های سیاسی پیش روی
- 21. فرضیه هزینه های سیاسی بعد سیاسی را وارد انتخاب رویه های حسابداری می کند هزینه های
- 22. را می توان از منظر قراردادهای کارا PATفرضیه سه نیز تقسیم کرد در این صورت طبق
- 23. تحقیقات تجربی در زمینه تئوری اثباتی حسابداری اختصاص یافته اندPATاین تحقیقات به آزمون پیام ها و
- 24. تحقیقات تجربی در زمینه تئوری اثباتی حسابداری آنها برای هر شرکت اختلاف بین نسبت جاری واقعی
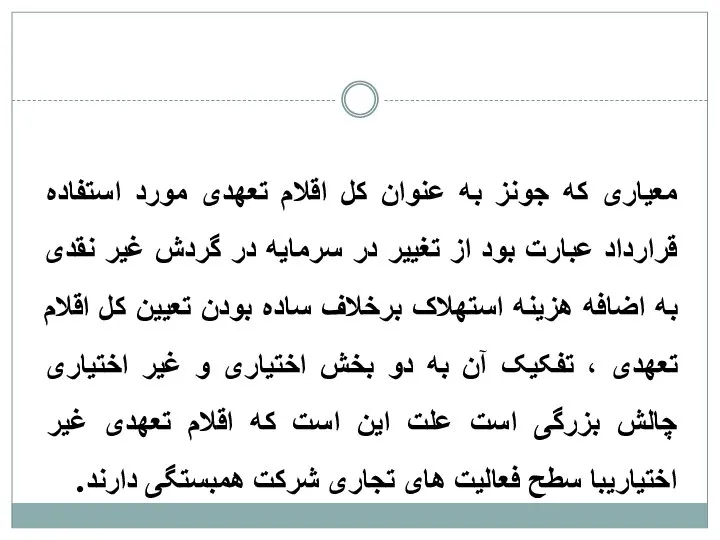
- 25. یکی از راهکارهای موثربرای کاهش سود حسابداری به نحوه ی که کشف آن دشوار باشد دست
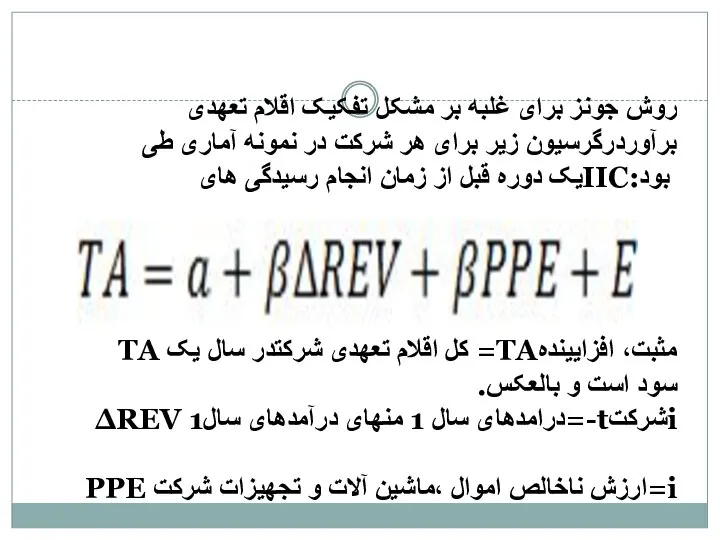
- 26. معیاری که جونز به عنوان کل اقلام تعهدی مورد استفاده قرارداد عبارت بود از تغییر در
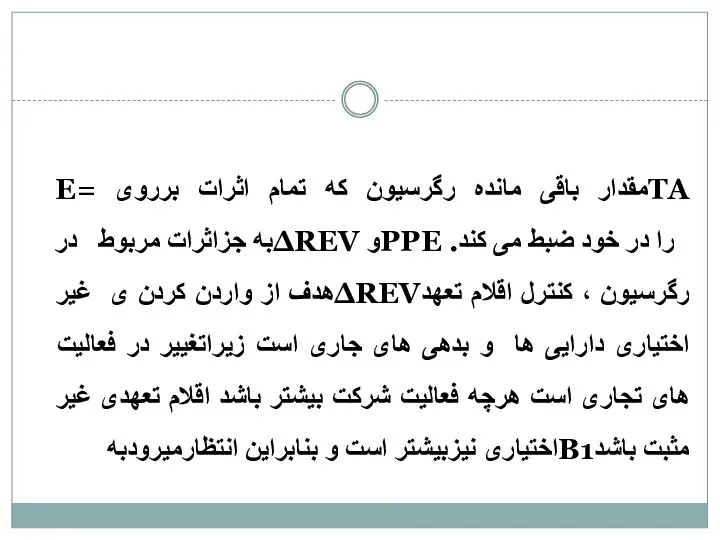
- 27. روش جونز برای غلبه بر مشکل تفکیک اقلام تعهدی برآوردرگرسیون زیر برای هر شرکت در نمونه
- 28. TAمقدار باقی مانده رگرسیون که تمام اثرات برروی =E را در خود ضبط می کند. PPEو
- 29. هزینه استهلاک غیر اختیاری را کنترل می کند زیرا PPEو زیرا این متغییر وابسته به سرمایه
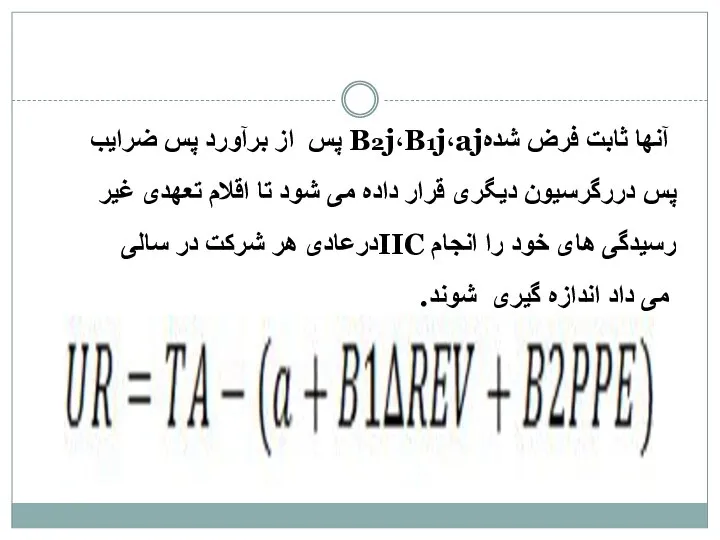
- 30. آنها ثابت فرض شدهB2j،B1j،aj پس از برآورد پس ضرایب پس دررگرسیون دیگری قرار داده می شود
- 31. تمایز رویکرد های فرصت طلبانه و قردادهای کارا در شکل فرصت طلبانه مدیران رویه های حسابداری
- 33. Скачать презентацию
Слайд 3مقدمه
تحقیقات حسابداری در نیمه دومقرن بیستم به طور قابل تدجهی تحت تاثیر
مقدمه
تحقیقات حسابداری در نیمه دومقرن بیستم به طور قابل تدجهی تحت تاثیر
Слайд 4انتقادها و حمایت های زیادی از تئوری اثباتی حسابداری صورت گرفته است
انتقادها و حمایت های زیادی از تئوری اثباتی حسابداری صورت گرفته است
Слайд 5مبانی تئوری اثباتی حسابداری:
تئوری اثباتی حسابداری در تلاش است تا توضیح داده
مبانی تئوری اثباتی حسابداری:
تئوری اثباتی حسابداری در تلاش است تا توضیح داده
Слайд 6در مبانی (پی ای تی )تئوری حسابداری از این منظر دارای اهمیت
در مبانی (پی ای تی )تئوری حسابداری از این منظر دارای اهمیت
Слайд 7به عنوان یک فرض بنیادی در تئوری اثباتی حسابداری افراد همواره به
به عنوان یک فرض بنیادی در تئوری اثباتی حسابداری افراد همواره به
Слайд 8وانس وژیمرمن تئوری اثباتی رابرتراز تئوری دستوری دانسته و برای این آدمها
وانس وژیمرمن تئوری اثباتی رابرتراز تئوری دستوری دانسته و برای این آدمها
Слайд 9 باسایرحوزهای تئوریک در حسابداریPATتفاوت
ما واژه اثباتی را از اقتصاد به عاریه
باسایرحوزهای تئوریک در حسابداریPATتفاوت
ما واژه اثباتی را از اقتصاد به عاریه
Слайд 10در واقع تئوری اثباتی تنها توضیح می دهد و پیش بینی می
در واقع تئوری اثباتی تنها توضیح می دهد و پیش بینی می
Слайд 11تئوری اثباتی در منطق
درمنطق تئوری اثباتی تئوری کامل وجود ندارد به
تئوری اثباتی در منطق
درمنطق تئوری اثباتی تئوری کامل وجود ندارد به
Слайд 12در شرایطی که تئوری کاملی وجود ندارد و می توان انتظار داشت
در شرایطی که تئوری کاملی وجود ندارد و می توان انتظار داشت
Слайд 13به عنوان مثال:در تئوری های مربوط به پیش بینی ورشکستگی تئوری ای
به عنوان مثال:در تئوری های مربوط به پیش بینی ورشکستگی تئوری ای
Слайд 14در نگاه نظریه پردازان مبنای پذیرش یک تئوری و ترجیح آن بر
در نگاه نظریه پردازان مبنای پذیرش یک تئوری و ترجیح آن بر
Слайд 15ساختار تئوری اثباتی حسابداری
1- منطق روابط در تئوری اثباتی حسابداری
نحوه تحلیل در
ساختار تئوری اثباتی حسابداری
1- منطق روابط در تئوری اثباتی حسابداری
نحوه تحلیل در
Слайд 16تحلیل روابط نمایندگیو اقتصاد اطلاعات کاملا تحلیلی –قیاسی را به صورت زیر
تحلیل روابط نمایندگیو اقتصاد اطلاعات کاملا تحلیلی –قیاسی را به صورت زیر
Слайд 176- روش های مختلف حسابداری ، ارقام حسابداری متفاوتی در پی خواهند
6- روش های مختلف حسابداری ، ارقام حسابداری متفاوتی در پی خواهند
Слайд 18فرضیات تئوری اثباتی حسابداری
عمدتا مبتی بر سر فرضیه ی مدون شده
فرضیات تئوری اثباتی حسابداری
عمدتا مبتی بر سر فرضیه ی مدون شده
Слайд 19فرضیه قراردادهای بدهی:
بافرض ثابت بودن سایر عوامل هرچه امکان تخطی از مفاد
فرضیه قراردادهای بدهی:
بافرض ثابت بودن سایر عوامل هرچه امکان تخطی از مفاد
Слайд 20فرضیه هزینه های سیاسی:
با فرض ثابت بودن سایر عوامل هرچه هزینه های
فرضیه هزینه های سیاسی:
با فرض ثابت بودن سایر عوامل هرچه هزینه های
Слайд 21فرضیه هزینه های سیاسی بعد سیاسی را وارد انتخاب رویه های حسابداری
فرضیه هزینه های سیاسی بعد سیاسی را وارد انتخاب رویه های حسابداری
Слайд 22 را می توان از منظر قراردادهای کارا PATفرضیه سه
نیز تقسیم
را می توان از منظر قراردادهای کارا PATفرضیه سه
نیز تقسیم
Слайд 23تحقیقات تجربی در زمینه تئوری اثباتی حسابداری
اختصاص یافته اندPATاین تحقیقات به آزمون
تحقیقات تجربی در زمینه تئوری اثباتی حسابداری
اختصاص یافته اندPATاین تحقیقات به آزمون
Слайд 24تحقیقات تجربی در زمینه تئوری اثباتی حسابداری
آنها برای هر شرکت اختلاف بین
تحقیقات تجربی در زمینه تئوری اثباتی حسابداری
آنها برای هر شرکت اختلاف بین
Слайд 25یکی از راهکارهای موثربرای کاهش سود حسابداری به نحوه ی که کشف
یکی از راهکارهای موثربرای کاهش سود حسابداری به نحوه ی که کشف
Слайд 26معیاری که جونز به عنوان کل اقلام تعهدی مورد استفاده قرارداد عبارت
معیاری که جونز به عنوان کل اقلام تعهدی مورد استفاده قرارداد عبارت
Слайд 27روش جونز برای غلبه بر مشکل تفکیک اقلام تعهدی برآوردرگرسیون زیر برای
روش جونز برای غلبه بر مشکل تفکیک اقلام تعهدی برآوردرگرسیون زیر برای
Слайд 28TAمقدار باقی مانده رگرسیون که تمام اثرات برروی =E
را در خود
TAمقدار باقی مانده رگرسیون که تمام اثرات برروی =E را در خود
Слайд 29هزینه استهلاک غیر اختیاری را کنترل می کند زیرا PPEو زیرا این
هزینه استهلاک غیر اختیاری را کنترل می کند زیرا PPEو زیرا این
Слайд 30 آنها ثابت فرض شدهB2j،B1j،aj پس از برآورد پس ضرایب پس دررگرسیون
آنها ثابت فرض شدهB2j،B1j،aj پس از برآورد پس ضرایب پس دررگرسیون
Слайд 31تمایز رویکرد های فرصت طلبانه و قردادهای کارا
در شکل فرصت طلبانه
تمایز رویکرد های فرصت طلبانه و قردادهای کارا
در شکل فرصت طلبانه
 Отечественные гигиенисты – А
 МЕТОД ПРОЕКТОВ
 Эволюция космонавтики.От идеи до ракеты
 Проект «Строительство и организация рентабельной деятельности родовых имений (поместий, усадеб, ферм) в экологически чистых райо
 Введение в дефектологию
 ТИПЫ РЫНОЧНЫХ СТРУКТУР
 Автокредит. Ипотека
 Презентация на тему The House of Parliament (Здание Парламента)
 Особенности формирования и представления отчетности
 Автореферат. Требования
 Тема «Законы XII таблиц»
 ВЛИЯНИЕ КОСМИЧЕСКОГО ИЗЛУЧЕНИЯ И ВЕКОВЫХ ВАРИАЦИЙ ГЕОМАГНИТНОГО ПОЛЯ НА КЛИМАТ И ЭВОЛЮЦИЮ ЖИЗНИ НА ЗЕМЛЕ
 Презентация на тему: Политические партии России
 Предмет химии. Вещества
 Принципы решения научных задач в медицине
 Финансово-распределительная система ФРС
 Мир профессий
 Работа с холодным клиентом
 Медная промышленность Урала
 Выпускная аттестационная работа: Самостоятельная организация и проведение фотосессии
 Тестовая методика Диагностики устной и письменной речи младших школьников
 Australian Coat of Arms
 The procedure of mooring
 Строение и жизнедеятельность пресмыкающихся
 Строение семян двудольных и однодольных
 Процессинг РНК
 Презентация на тему: Россия в 17 веке 10 класс
 Проверочная работа по МХК 10 класс