Содержание
- 2. Себестоимость продукции – выраженные в денежной форме текущие затраты предприятия на производство и реализацию продукции. Классификация
- 3. Классификация затрат по первичным элементам: 1) материальные затраты; 2) затраты на оплату труда; 3) отчисления на
- 4. Классификация затрат по статьям калькуляции: 1) сырье и материалы; 2) возвратные отходы; 3) покупные изделия, полуфабрикаты
- 5. По способу отнесения затрат на себестоимость продукции: 1) прямые расходы – связаны с изготовлением продукции и
- 6. По степени зависимости от изменения объема производства: 1) пропорциональные (условно-переменные) – это затраты, сумма которых зависит
- 8. Скачать презентацию
Слайд 2Себестоимость продукции – выраженные в денежной форме текущие затраты предприятия на производство и
Себестоимость продукции – выраженные в денежной форме текущие затраты предприятия на производство и

реализацию продукции.
Классификация затрат:
1) первичные элементы затрат;
2) статьи расходов;
3) способ отнесения затрат на себестоимость;
4) функциональная роль затрат в формировании себестоимости;
5) степень зависимости от изменения объема производства;
6) степень однородности затрат;
7) зависимость от времени возникновения и отнесения на себестоимость;
8) удельный вес себестоимости.
Классификация затрат:
1) первичные элементы затрат;
2) статьи расходов;
3) способ отнесения затрат на себестоимость;
4) функциональная роль затрат в формировании себестоимости;
5) степень зависимости от изменения объема производства;
6) степень однородности затрат;
7) зависимость от времени возникновения и отнесения на себестоимость;
8) удельный вес себестоимости.
Слайд 3
Классификация затрат по первичным элементам:
1) материальные затраты;
2) затраты на оплату труда;
3) отчисления на социальные нужды;
4) амортизация
Классификация затрат по первичным элементам:
1) материальные затраты;
2) затраты на оплату труда;
3) отчисления на социальные нужды;
4) амортизация

основных фондов.
Слайд 4Классификация затрат по статьям калькуляции:
1) сырье и материалы;
2) возвратные отходы;
3) покупные изделия, полуфабрикаты и услуги
Классификация затрат по статьям калькуляции:
1) сырье и материалы;
2) возвратные отходы;
3) покупные изделия, полуфабрикаты и услуги

других предприятий и организаций;
4) топливо и энергия на технологические цели;
5) затраты на оплату труда производственных рабочих;
6) дополнительная заработная плата;
7) отчисления на социальные нужды;
8) расходы на подготовку и освоение производства;
9) расходы на содержание и эксплуатацию оборудования;
10) общепроизводственные расходы;
11) общехозяйственные расходы;
12) потери от брака;
13) прочие производственные расходы;
14) внепроизводственные расходы.
4) топливо и энергия на технологические цели;
5) затраты на оплату труда производственных рабочих;
6) дополнительная заработная плата;
7) отчисления на социальные нужды;
8) расходы на подготовку и освоение производства;
9) расходы на содержание и эксплуатацию оборудования;
10) общепроизводственные расходы;
11) общехозяйственные расходы;
12) потери от брака;
13) прочие производственные расходы;
14) внепроизводственные расходы.
Слайд 5По способу отнесения затрат на себестоимость продукции:
1) прямые расходы – связаны с изготовлением
По способу отнесения затрат на себестоимость продукции:
1) прямые расходы – связаны с изготовлением

продукции и по установленным нормам относятся к себестоимости (сырье, материалы, топливо, энергия);
2) косвенные расходы – обусловлены изготовлением различных видов продукции и включаются в себестоимость пропорционально (расходы на содержание и эксплуатацию оборудования, общепроизводственные и общехозяйственные).
По функциональной роли в формировании себестоимости:
1) основные расходы непосредственно связаны с технологическим процессом изготовления изделий – расходы на сырье, основные материалы, топливо и энергию, основная заработная плата;
2) к накладным расходам относятся затраты, связанные с созданием необходимых условий для функционирования производства, с его организацией, управлением, обслуживанием, – общепроизводственные, общехозяйственные, внепроизводственные расходы.
2) косвенные расходы – обусловлены изготовлением различных видов продукции и включаются в себестоимость пропорционально (расходы на содержание и эксплуатацию оборудования, общепроизводственные и общехозяйственные).
По функциональной роли в формировании себестоимости:
1) основные расходы непосредственно связаны с технологическим процессом изготовления изделий – расходы на сырье, основные материалы, топливо и энергию, основная заработная плата;
2) к накладным расходам относятся затраты, связанные с созданием необходимых условий для функционирования производства, с его организацией, управлением, обслуживанием, – общепроизводственные, общехозяйственные, внепроизводственные расходы.
Слайд 6 По степени зависимости от изменения объема производства:
1) пропорциональные (условно-переменные) – это затраты, сумма которых
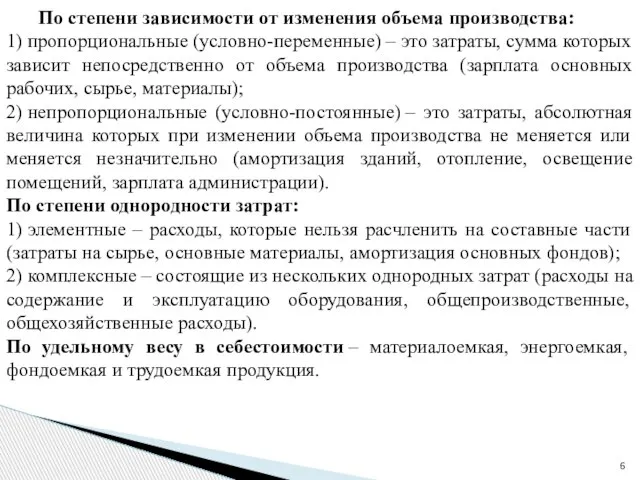
По степени зависимости от изменения объема производства:
1) пропорциональные (условно-переменные) – это затраты, сумма которых

зависит непосредственно от объема производства (зарплата основных рабочих, сырье, материалы);
2) непропорциональные (условно-постоянные) – это затраты, абсолютная величина которых при изменении объема производства не меняется или меняется незначительно (амортизация зданий, отопление, освещение помещений, зарплата администрации).
По степени однородности затрат:
1) элементные – расходы, которые нельзя расчленить на составные части (затраты на сырье, основные материалы, амортизация основных фондов);
2) комплексные – состоящие из нескольких однородных затрат (расходы на содержание и эксплуатацию оборудования, общепроизводственные, общехозяйственные расходы).
По удельному весу в себестоимости – материалоемкая, энергоемкая, фондоемкая и трудоемкая продукция.
2) непропорциональные (условно-постоянные) – это затраты, абсолютная величина которых при изменении объема производства не меняется или меняется незначительно (амортизация зданий, отопление, освещение помещений, зарплата администрации).
По степени однородности затрат:
1) элементные – расходы, которые нельзя расчленить на составные части (затраты на сырье, основные материалы, амортизация основных фондов);
2) комплексные – состоящие из нескольких однородных затрат (расходы на содержание и эксплуатацию оборудования, общепроизводственные, общехозяйственные расходы).
По удельному весу в себестоимости – материалоемкая, энергоемкая, фондоемкая и трудоемкая продукция.
- Предыдущая
Черные кредиторы
Рабочие перчатки
Семена, плоды
С Новым годом поздравляю,Счастья, радости желаю!
20140128_differentsiatsiya_chast_2
Английский Алфавит The English Alphabet с анимацией для детей - презентация
Структура бюджетных учреждений города с показателями расходов бюджета на организацию учета
Роль психолога при работе в различных медицинских учреждениях
Киберпреступления
Метод координат
Системы счисления. Основные определения, виды, свойства
Анималистический жанр
Подготовка ОУ к введению ФГОС ООО: от теоретических вопросов к практической реализации
Фестиваль «Интернет и мы» 2008
МОУ ООШ №26
Используя уравнение состояния идеального газа, вычислите по четырем параметрам, представленным в таблице, пятый, неизвестный пара
Техническое регулирование АПК в странах ТС
8 «б» класс.
1 Заседание Правительства Пермского края «Об итогах социально-экономического развития Уинского муниципального района Пермского
Презентация на тему Восточная Сибирь
Арктическая пустыня
История возникновения письменности
ВВОД ЕСЛИ СЛЕДУЮЩИЙ МАССИВ ВЫВОД
Современная литература XXI века
Презентация на тему Основы электробезопасности
Решение задач по механике с использованием тригонометрии
Итоговая контрольная работа по БД (1 семестр). Требования к содержанию
МОУ "Средняя общеобразовательная школа № 13"
Эффективные решения на базе универсальной СЭД