Слайд 4Налоговый кодекс РФ
Статья 40. Принципы определения цены товаров, работ или услуг
для целей налогообложения
1. Если иное не предусмотрено настоящей статьей, для целей налогообложения принимается цена товаров, работ или услуг, указанная сторонами сделки. Пока не доказано обратное, предполагается, что эта цена соответствует уровню рыночных цен.
2. Налоговые органы при осуществлении контроля за полнотой исчисления налогов вправе проверять правильность применения цен по сделкам лишь в следующих случаях:
п. 4. при отклонении более чем на 20 процентов в сторону повышения или в сторону понижения от уровня цен, применяемых налогоплательщиком по идентичным (однородным) товарам (работам, услугам) в пределах непродолжительного периода времени.
Слайд 5Налоговый кодекс РФ
Статья 251. Доходы, не учитываемые при определении налоговой базы
1. При
определении налоговой базы не учитываются следующие доходы:
п.14 в виде имущества, полученного налогоплательщиком в рамках целевого финансирования. При этом налогоплательщики, получившие средства целевого финансирования, обязаны вести раздельный учет доходов (расходов), полученных (произведенных) в рамках целевого финансирования. При отсутствии такого учета у налогоплательщика, получившего средства целевого финансирования, указанные средства рассматриваются как подлежащие налогообложению с даты их получения.
К средствам целевого финансирования относится имущество, полученное налогоплательщиком и использованное им по назначению, определенному организацией (физическим лицом) - источником целевого финансирования или федеральными законами:
в виде лимитов бюджетных обязательств (бюджетных ассигнований), доведенных в установленном порядке до казенных учреждений, а также в виде субсидий, предоставленных бюджетным учреждениям и автономным учреждениям.
 Slaidy.com


 Урок математики в 1 д классе по теме: «Больше на…Меньше на…» Составил: учитель начальных классов МБОУ гимназии №14 г. Одинцово Бочарова А.А.
 Вопросы этики психологических исследований. Этика в исследованиях с участием животных
 Имидж, поведение и репутация как фактор жизненного успеха
 Эконива. Прописные истины рекламы и маркетинга
 ВЛИЯНИЕ ИМПЛАНТАЦИИ ИОНОВ ФОСФОРА НА СТРУКТУРНЫЕ ИЗМЕНЕНИЯ В ПОВЕРХНОСТНЫХ СЛОЯХ МОНОКРИСТАЛЛА КРЕМНИЯ
 Presentation Title
 Возможности настольных издательских систем
 ГОУ «Куртамышская кадетская школа-интернат»
 Стволовые клетки (СК) характеризуются уникальной способностью к самообновлению и дифференциации в другие клеточные типы. Классиф
 Карьерный автомобильный транспорт
 Зодчие Санкт-Петербурга
 Изучение составляющих аппаратного обеспечения компьютера
 Правоотношения и субъекты права
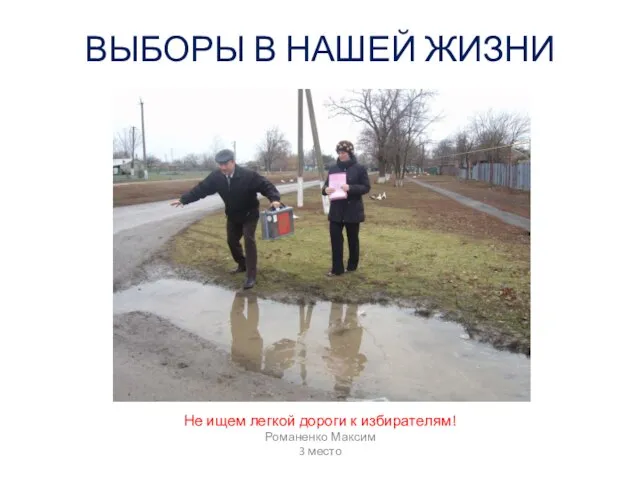 ВЫБОРЫ В НАШЕЙ ЖИЗНИ
 Новый шаблон презентации
 Россия в 1992-2007 гг.
 К 70-летию Победы
 Синтетические моющие средства.Использование их в повседневной жизни.
 Отношение к образованию союзов(альансов) между городом и периферией в Литве
 Структурные схемы устройств преобразования энергии первичных источников в электрическую. (Лекция 7)
 ГОРОДСКАЯ ПЕДАГОГИЧЕСКАЯ КОНФЕРЕНЦИЯ «ПРОБЛЕМЫ ИНТЕГРАЦИИ ДЕТЕЙ РАЗНЫХ НАЦИОНАЛЬНОСТЕЙ В НОВУЮ КУЛЬТУРНО - ОБРАЗОВАТЕЛЬНУЮ СРЕ
 Инновационные стратегии
 Русский язык и моя профессия
 ЗДЕСЬ НАЧИНАЕТСЯ РОССИЯ
 Изменения политической системы
 Презентация на тему Действия с обыкновенными дробями
 История акробатики
 Обозначения сварных швов на чертежах