 Slaidy.com
- Роль и назначение МСФО

Содержание
- 2. GAAP GAAP (Generally Accepted Accounting Principles) –Общепринятые принципы бухгалтерского учета – описание основ ведения бухгалтерского учета
- 3. обеспечение инвесторов и потенциальных инвесторов достоверной и общепонятной финансовой информацией уменьшение расходов транснациональных корпораций на подготовку
- 4. Стандартизация правил финансового учета Уровни стандартизации: Национальный Региональный Международный
- 5. Модели бухгалтерского учета (национальный уровень) Англо-американо-голландская (США, Великобритания, Нидерланды, страны Британского Содружества) Континентальная (европейская) (Германия, Франция,
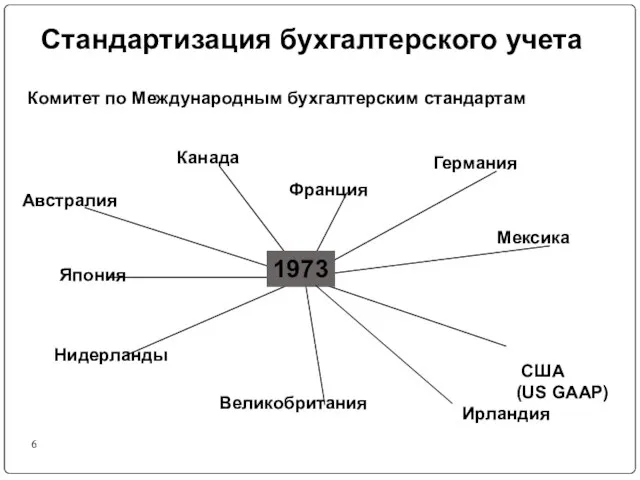
- 6. Комитет по Международным бухгалтерским стандартам США (US GAAP) Ирландия Австралия Канада Франция Германия Япония Мексика Нидерланды
- 7. формулировать и издавать в интересах общества бухгалтерские стандарты, которые необходимо соблюдать при предоставлении финансовых отчетов, и
- 8. МСФО и мировые фондовые рынки Финансовая отчетность, сформированная в соответствии с МСФО - это своеобразный ключ
- 9. МСФО и мировые фондовые рынки март 2002 –утверждена Директива Европейского Союза: все компании, чьи акции котируются
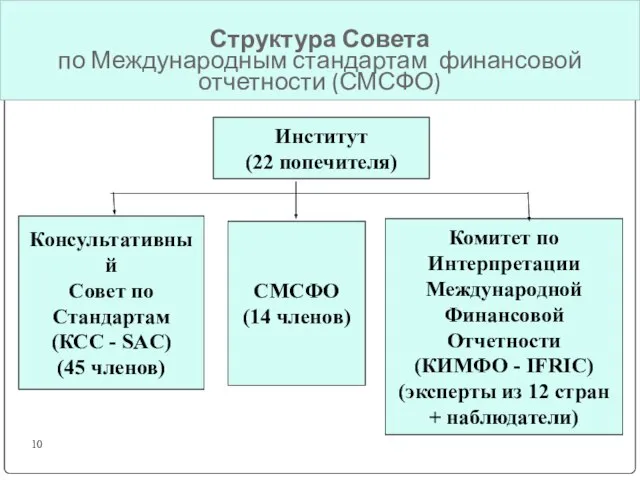
- 10. Структура Совета по Международным стандартам финансовой отчетности (СМСФО) Институт (22 попечителя) Консультативный Совет по Стандартам (КСС
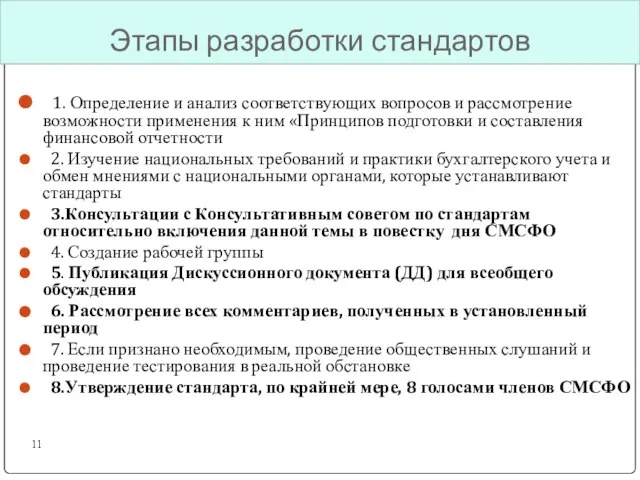
- 11. Этапы разработки стандартов 1. Определение и анализ соответствующих вопросов и рассмотрение возможности применения к ним «Принципов
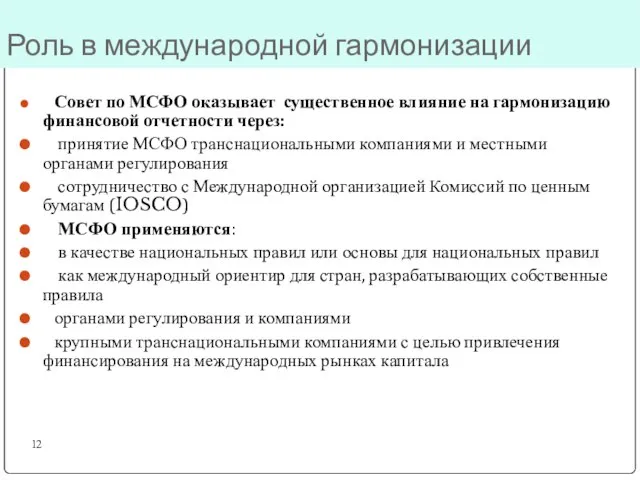
- 12. Роль в международной гармонизации Совет по МСФО оказывает существенное влияние на гармонизацию финансовой отчетности через: принятие
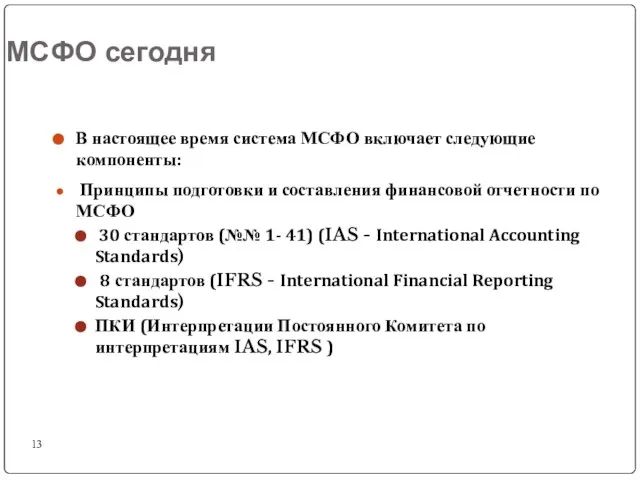
- 13. МСФО сегодня В настоящее время система МСФО включает следующие компоненты: Принципы подготовки и составления финансовой отчетности
- 14. Принципы подготовки и построения финансовой отчетности (Принципы)
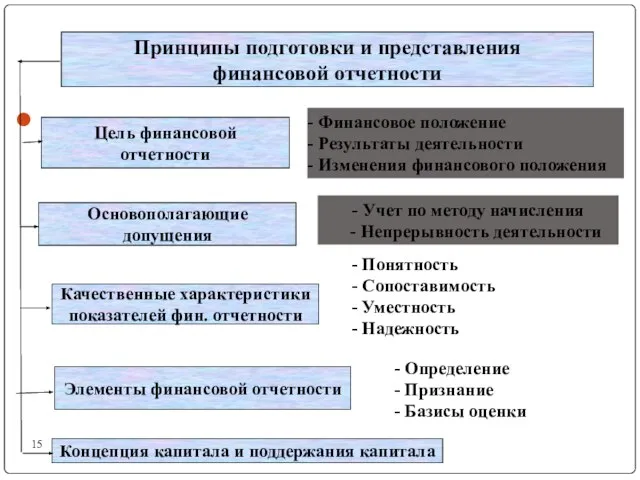
- 15. Цель финансовой отчетности Качественные характеристики показателей фин. отчетности Основополагающие допущения - Учет по методу начисления -
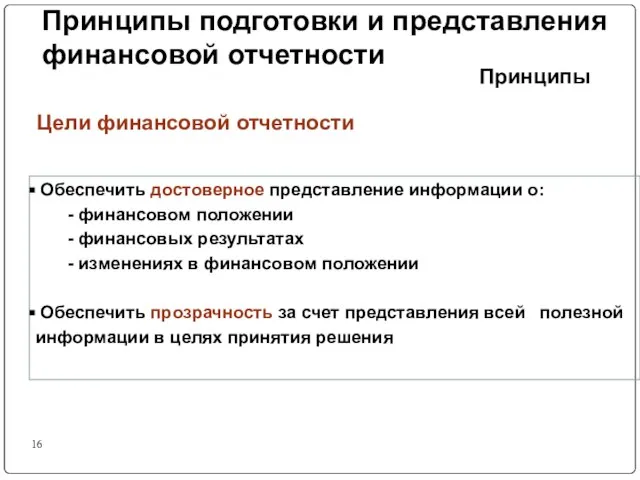
- 16. Обеспечить достоверное представление информации о: - финансовом положении - финансовых результатах - изменениях в финансовом положении
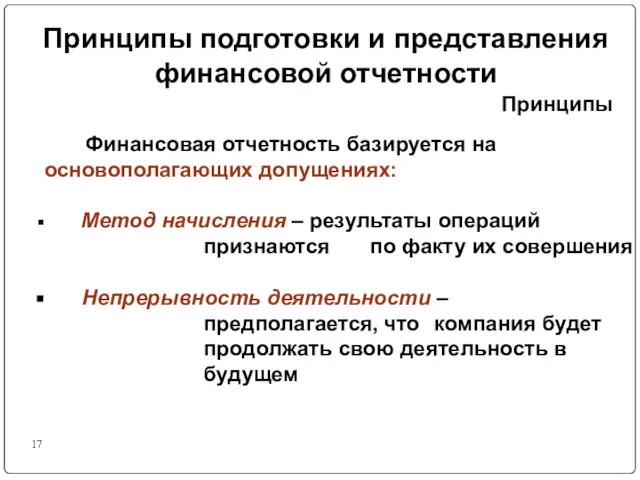
- 17. Принципы подготовки и представления финансовой отчетности Финансовая отчетность базируется на основополагающих допущениях: Метод начисления – результаты
- 18. Метод начисления Результаты операций признаются по факту их совершения и включаются в финансовую отчетность периода, к
- 19. Непрерывность деятельности Предполагается, что компания продолжает деятельность в обозримом будущем (по крайней мере 12 месяцев), т.
- 20. Принципы подготовки и представления финансовой отчетности Качественные характеристики показателей финансовой отчетности Понятность Уместность Надежность Сопоставимость Характер
- 21. Принципы подготовки и представления финансовой отчетности Качественные характеристики финансовой отчетности, обеспечивающие полезность информации: Понятность – информация
- 22. Принципы подготовки и представления финансовой отчетности Ограничения уместности и надежности: Своевременность –чрезмерная задержка представления отчетности может
- 23. Элементы финансовой отчетности
- 24. Элементы финансовой отчетности Финансовые эффекты операций отражаются в отчетности путем их группировки в соответствии с их
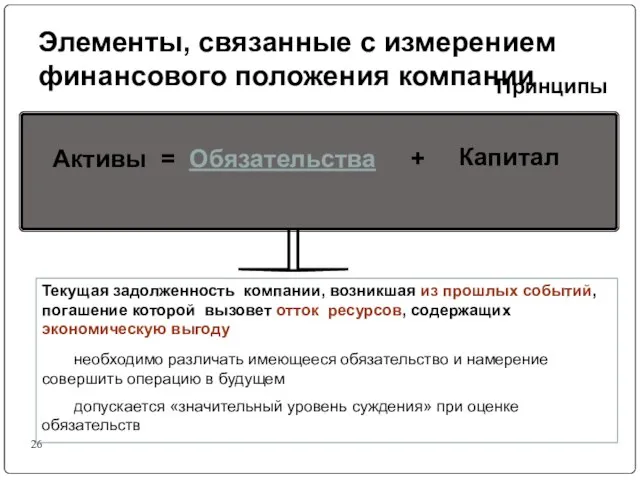
- 25. Активы = Обязательства + Капитал Элементы, связанные с измерением финансового положения компании Принципы
- 26. Текущая задолженность компании, возникшая из прошлых событий, погашение которой вызовет отток ресурсов, содержащих экономическую выгоду необходимо
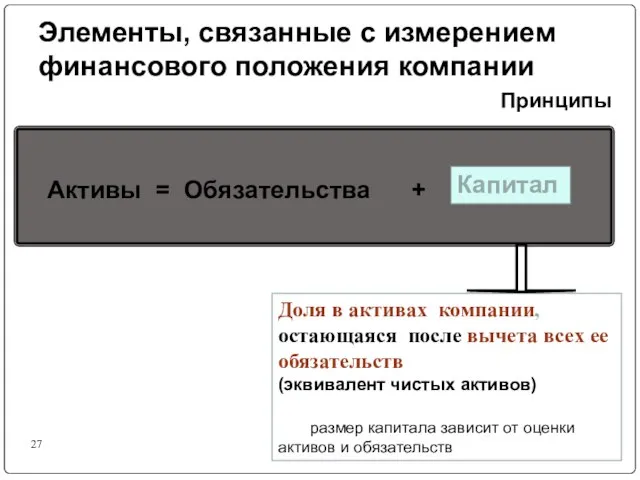
- 27. Активы = Обязательства + Капитал Доля в активах компании, остающаяся после вычета всех ее обязательств (эквивалент
- 28. Концепция поддержания капитала Финансовая –Прибыль считается полученной, если финансовая (денежная) сумма чистых активов в конце периода
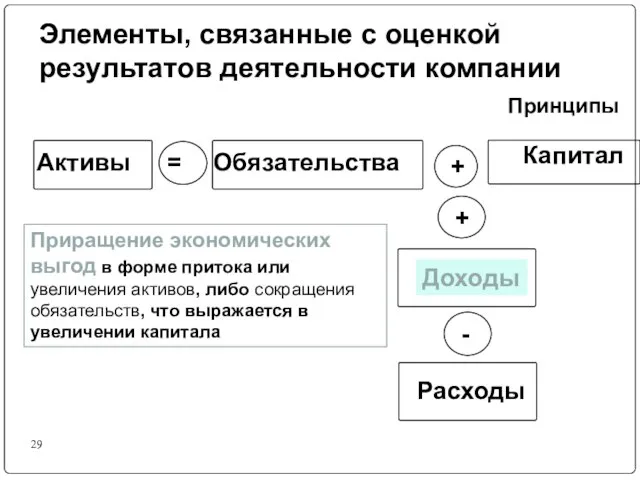
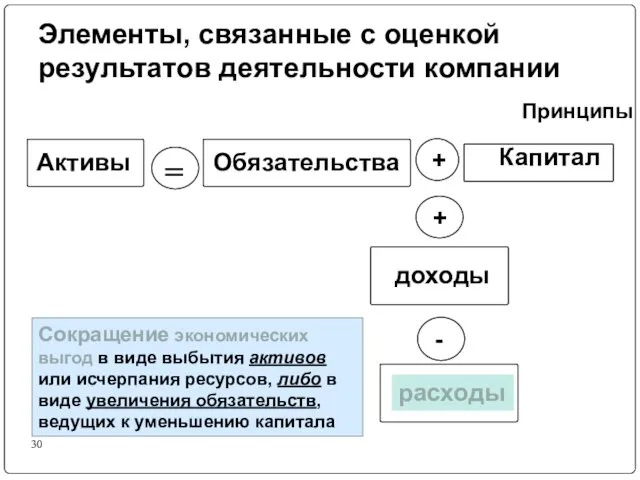
- 29. Активы Обязательства Капитал = Элементы, связанные с оценкой результатов деятельности компании Приращение экономических выгод в форме
- 30. Активы Обязательства Капитал Элементы, связанные с оценкой результатов деятельности компании Сокращение экономических выгод в виде выбытия
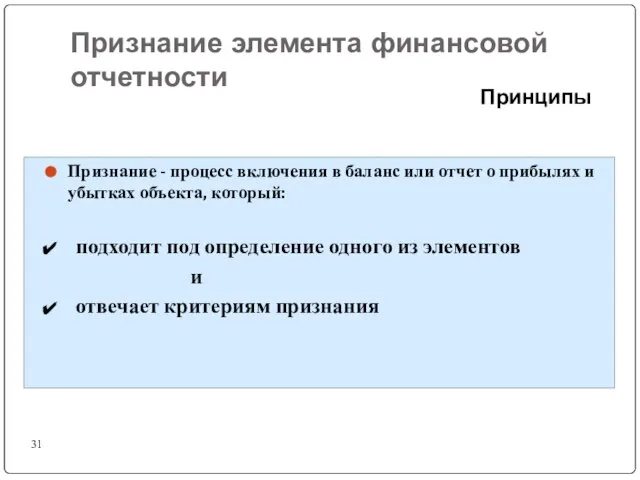
- 31. Признание элемента финансовой отчетности Признание - процесс включения в баланс или отчет о прибылях и убытках
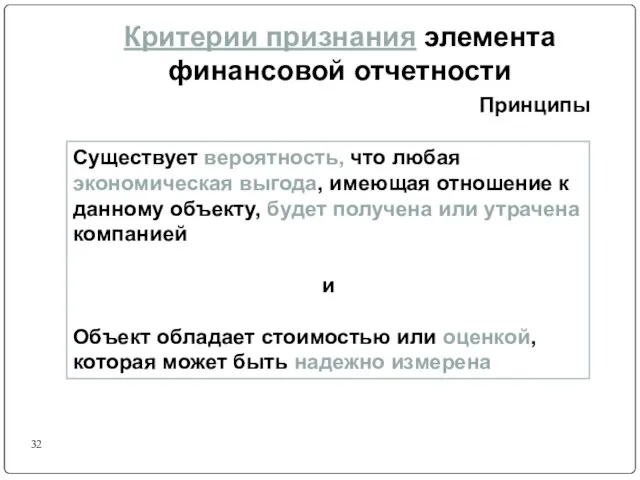
- 32. Критерии признания элемента финансовой отчетности Существует вероятность, что любая экономическая выгода, имеющая отношение к данному объекту,
- 34. Скачать презентацию
Слайд 2GAAP
GAAP (Generally Accepted Accounting Principles) –Общепринятые принципы бухгалтерского учета – описание основ
GAAP
GAAP (Generally Accepted Accounting Principles) –Общепринятые принципы бухгалтерского учета – описание основ
Слайд 3обеспечение инвесторов и потенциальных инвесторов достоверной и общепонятной финансовой информацией
уменьшение расходов транснациональных
обеспечение инвесторов и потенциальных инвесторов достоверной и общепонятной финансовой информацией
уменьшение расходов транснациональных
Слайд 4Стандартизация правил финансового учета
Уровни стандартизации:
Национальный
Региональный
Международный
Стандартизация правил финансового учета
Уровни стандартизации:
Национальный
Региональный
Международный
Слайд 5Модели бухгалтерского учета (национальный уровень)
Англо-американо-голландская (США, Великобритания, Нидерланды, страны Британского Содружества)
Модели бухгалтерского учета (национальный уровень)
Англо-американо-голландская (США, Великобритания, Нидерланды, страны Британского Содружества)
Слайд 6Комитет по Международным бухгалтерским стандартам
США
(US GAAP) Ирландия
Австралия
Канада
Франция
Германия
Япония
Мексика
Нидерланды
Великобритания
1973
Стандартизация бухгалтерского учета
Комитет по Международным бухгалтерским стандартам
США
(US GAAP) Ирландия
Австралия
Канада
Франция
Германия
Япония
Мексика
Нидерланды
Великобритания
1973
Стандартизация бухгалтерского учета
Слайд 7формулировать и издавать в интересах общества бухгалтерские стандарты, которые необходимо соблюдать при
формулировать и издавать в интересах общества бухгалтерские стандарты, которые необходимо соблюдать при
Слайд 8МСФО и мировые фондовые рынки
Финансовая отчетность, сформированная в соответствии с МСФО -
МСФО и мировые фондовые рынки
Финансовая отчетность, сформированная в соответствии с МСФО -
Слайд 9МСФО и мировые фондовые рынки
март 2002 –утверждена Директива Европейского Союза:
все компании,
МСФО и мировые фондовые рынки
март 2002 –утверждена Директива Европейского Союза:
все компании,
Слайд 10Структура Совета
по Международным стандартам финансовой отчетности (СМСФО)
Институт
(22 попечителя)
Консультативный
Совет по
Стандартам
Структура Совета
по Международным стандартам финансовой отчетности (СМСФО)
Институт
(22 попечителя)
Консультативный
Совет по
Стандартам
Слайд 11Этапы разработки стандартов
1. Определение и анализ соответствующих вопросов и рассмотрение возможности
Этапы разработки стандартов
1. Определение и анализ соответствующих вопросов и рассмотрение возможности
Слайд 12Роль в международной гармонизации
Совет по МСФО оказывает существенное влияние на гармонизацию
Роль в международной гармонизации
Совет по МСФО оказывает существенное влияние на гармонизацию
Слайд 13МСФО сегодня
В настоящее время система МСФО включает следующие компоненты:
Принципы подготовки
МСФО сегодня
В настоящее время система МСФО включает следующие компоненты:
Принципы подготовки
Слайд 14 Принципы подготовки и построения финансовой отчетности (Принципы)
Принципы подготовки и построения финансовой отчетности (Принципы)
Слайд 15
Цель финансовой отчетности
Качественные характеристики
показателей фин. отчетности
Основополагающие допущения
- Учет по методу начисления
Цель финансовой отчетности
Качественные характеристики
показателей фин. отчетности
Основополагающие допущения
- Учет по методу начисления
Слайд 16 Обеспечить достоверное представление информации о:
- финансовом положении
- финансовых результатах
-
Обеспечить достоверное представление информации о:
- финансовом положении
- финансовых результатах
-
Слайд 17Принципы подготовки и представления финансовой отчетности
Финансовая отчетность базируется на основополагающих допущениях:
Принципы подготовки и представления финансовой отчетности
Финансовая отчетность базируется на основополагающих допущениях:
Слайд 18Метод начисления
Результаты операций признаются по факту их совершения и включаются в финансовую
Метод начисления
Результаты операций признаются по факту их совершения и включаются в финансовую
Слайд 19Непрерывность деятельности
Предполагается, что компания продолжает деятельность в обозримом будущем (по крайней мере
Непрерывность деятельности
Предполагается, что компания продолжает деятельность в обозримом будущем (по крайней мере
Слайд 20Принципы подготовки и представления финансовой отчетности
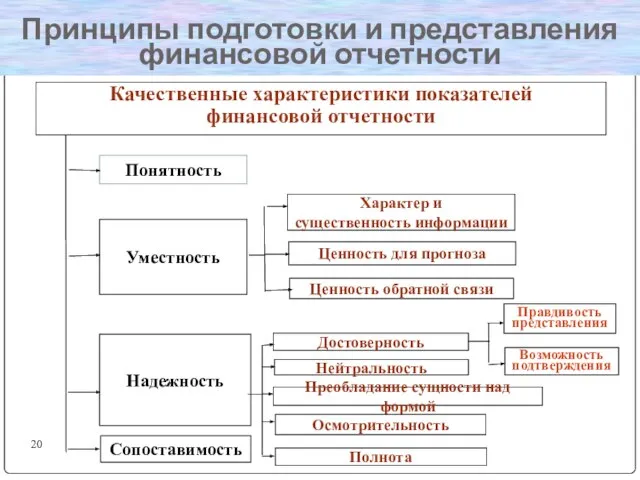
Качественные характеристики показателей
финансовой отчетности
Понятность
Уместность
Надежность
Сопоставимость
Характер и
существенность
Принципы подготовки и представления финансовой отчетности
Качественные характеристики показателей
финансовой отчетности
Понятность
Уместность
Надежность
Сопоставимость
Характер и
существенность
Слайд 21Принципы подготовки и представления финансовой отчетности
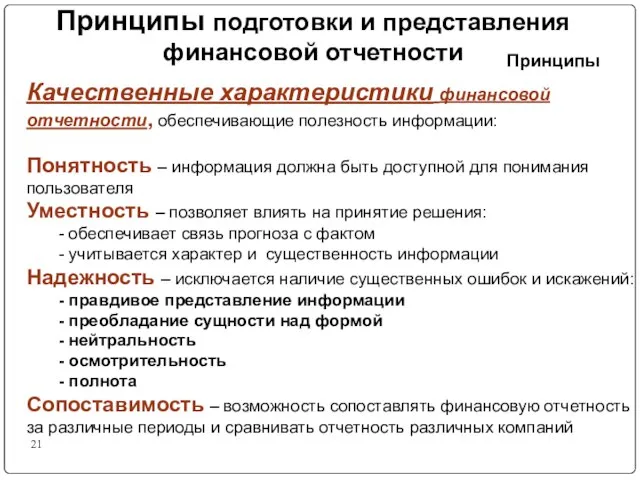
Качественные характеристики финансовой отчетности, обеспечивающие полезность информации:
Понятность
Принципы подготовки и представления финансовой отчетности
Качественные характеристики финансовой отчетности, обеспечивающие полезность информации:
Понятность
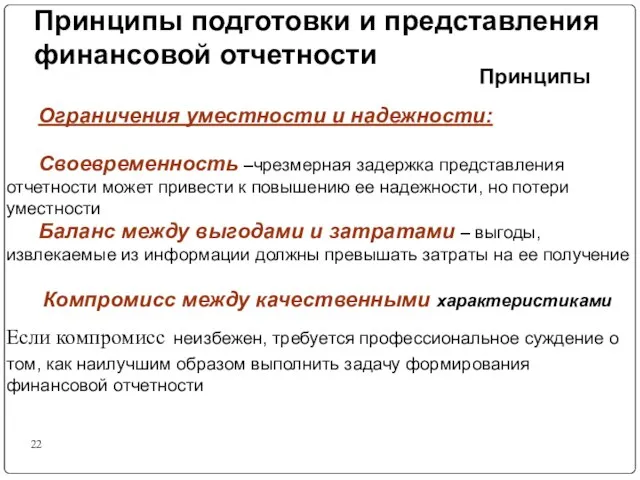
Слайд 22Принципы подготовки и представления финансовой отчетности
Ограничения уместности и надежности:
Своевременность –чрезмерная задержка представления
Принципы подготовки и представления финансовой отчетности
Ограничения уместности и надежности:
Своевременность –чрезмерная задержка представления
Слайд 23Элементы финансовой отчетности
Элементы финансовой отчетности
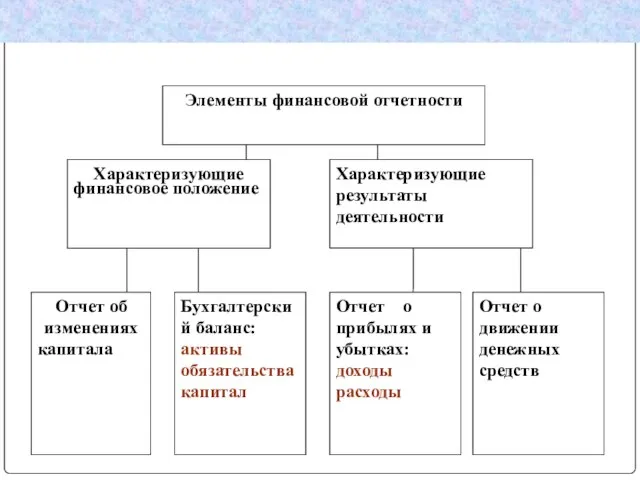
Слайд 24Элементы финансовой отчетности
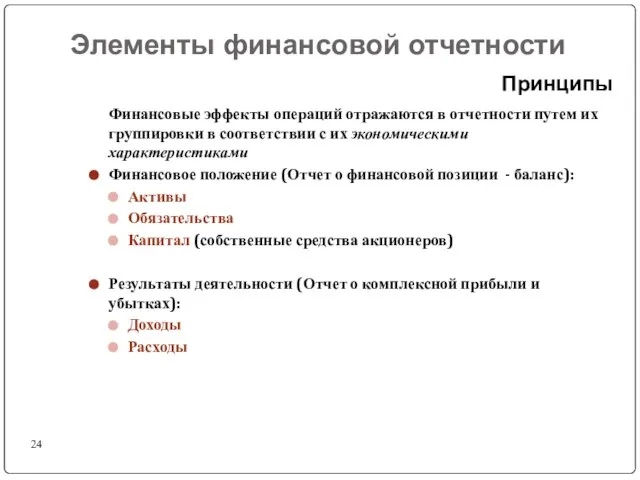
Финансовые эффекты операций отражаются в отчетности путем их группировки в
Элементы финансовой отчетности
Финансовые эффекты операций отражаются в отчетности путем их группировки в
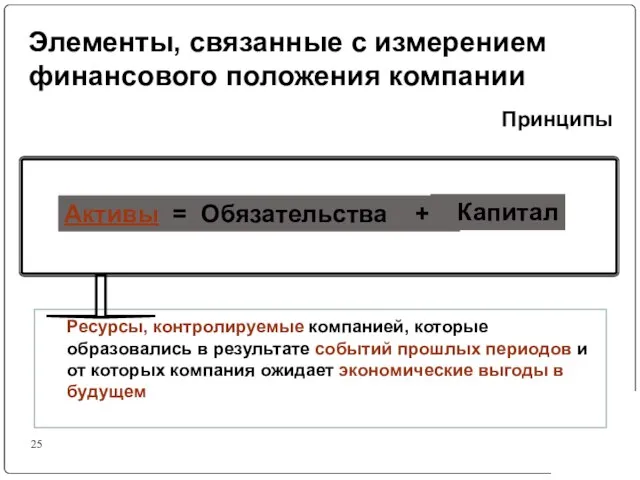
Слайд 25Активы = Обязательства +
Капитал
Элементы, связанные с измерением финансового положения компании
Принципы
Активы = Обязательства +
Капитал
Элементы, связанные с измерением финансового положения компании
Принципы
Слайд 26Текущая задолженность компании, возникшая из прошлых событий, погашение которой вызовет отток ресурсов,
Текущая задолженность компании, возникшая из прошлых событий, погашение которой вызовет отток ресурсов,
Слайд 27Активы = Обязательства +
Капитал
Доля в активах компании, остающаяся после вычета всех ее
Активы = Обязательства +
Капитал
Доля в активах компании, остающаяся после вычета всех ее
Слайд 28Концепция поддержания капитала
Финансовая –Прибыль считается полученной, если финансовая (денежная) сумма чистых активов
Концепция поддержания капитала
Финансовая –Прибыль считается полученной, если финансовая (денежная) сумма чистых активов
Слайд 29Активы
Обязательства
Капитал
=
Элементы, связанные с оценкой результатов деятельности компании
Приращение экономических выгод в форме притока
Активы
Обязательства
Капитал
=
Элементы, связанные с оценкой результатов деятельности компании
Приращение экономических выгод в форме притока
Слайд 30Активы
Обязательства
Капитал
Элементы, связанные с оценкой результатов деятельности компании
Сокращение экономических выгод в виде
Активы
Обязательства
Капитал
Элементы, связанные с оценкой результатов деятельности компании
Сокращение экономических выгод в виде
Слайд 31Признание элемента финансовой отчетности
Признание - процесс включения в баланс или отчет о
Признание элемента финансовой отчетности
Признание - процесс включения в баланс или отчет о
Слайд 32Критерии признания элемента финансовой отчетности
Существует вероятность, что любая экономическая выгода, имеющая отношение
Критерии признания элемента финансовой отчетности
Существует вероятность, что любая экономическая выгода, имеющая отношение
 Интересные объекты города Иваново
 Англия в эпоху Тюдоров
 Политический процесс
 Паскаль основы программирования
 Альтернативные источники энергии.Принципы работы. Районы распространения (10 класс)
 Удивительные деревья
 ИССЛЕДОВАНИЕ СОСТОЯНИЯ РЫНКА РОССИЙСКОЙ ПОЛИГРАФИЧЕСКОЙ ПРОДУКЦИИ
 Территория как источник дохода. Рынок туризма
 Секреты управления
 Наступ на противника, який обороняється, з ходу
 Формирование информационной культуры учащихся в учебно-воспитательном процессе 2008
 Почему на Земле есть жизнь
 Стратегия развития
 Россия в XYIII столетии Россия при Петре I Российская империя как исторический феномен Эпоха дворцовых переворотов Россия при Екат
 Арзамас - это Крупный промышленный и культурный центр Нижегородской области Город с высоким уровнем жизни Город с хорошо развитой
 Государственное образовательное учреждение детский сад компенсирующего вида №2290
 My family
 ПЛАНИРОВАНИЕ В ЛЕТНИЙ ПЕРИОД
 Презентация на тему Духовная жизнь Серебряного века
 Специфика управленческой мысли в работах П.М.Керженцева (4 августа 1881— 2 июня 1940)
 Мастер-класс по скидкам
 Судьба книжно- рукописных изданий Н. Я. Бичурина.
 Презентация на тему Место культурологии в системе гуманитарного знания
 Как управлять эмоциями
 «Литературная мозаика» по произведениям Н. В. Гоголя
 Вознесенский Андрей Андреевич
 Районирование территории России
 Еж. Фото