Тенденции и возможности в договорной практике, связанные с изменяющейся экономической ситуацией, и их налоговые последствия
- Главная
- Разное
- Тенденции и возможности в договорной практике, связанные с изменяющейся экономической ситуацией, и их налоговые последствия

Содержание
- 2. Иностранная валюта /у.е. как средство платежа «Актуальные вопросы законодательства в 2009 году» Санкт-Петербург, 26 февраля 2009
- 3. 1. «Оплата производится в рублях по курсу ЦБ РФ на день оплаты, но не более X
- 4. Момент исполнения обязательства по оплате Момент исполнения не определён в договоре (судебная практика): момент зачисления денежных
- 5. Налоговые аспекты расчётов после 01.01.2009 года 1. Отменено требование о перечислении НДС отдельным платежным поручением при:
- 6. Влияние экономического кризиса на договорные обязательства Изменение условий/расторжение договора (ст.451 ГК РФ) Для изменения расторжения договора
- 8. Скачать презентацию
Слайд 2Иностранная валюта /у.е. как средство платежа
«Актуальные вопросы законодательства в 2009 году»
Санкт-Петербург, 26
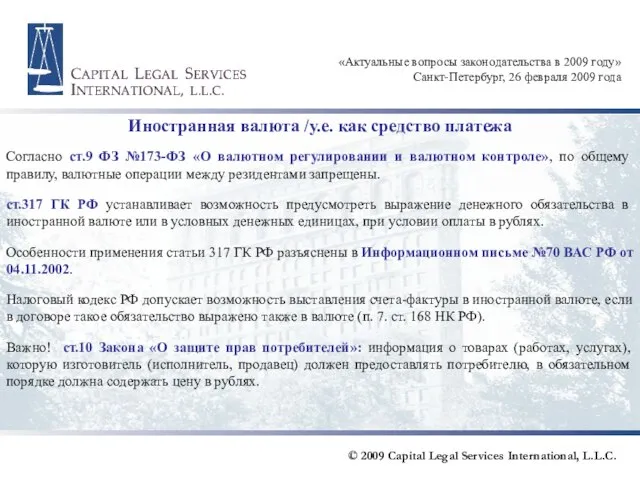
Иностранная валюта /у.е. как средство платежа
«Актуальные вопросы законодательства в 2009 году»
Санкт-Петербург, 26

Согласно ст.9 ФЗ №173-ФЗ «О валютном регулировании и валютном контроле», по общему правилу, валютные операции между резидентами запрещены.
ст.317 ГК РФ устанавливает возможность предусмотреть выражение денежного обязательства в иностранной валюте или в условных денежных единицах, при условии оплаты в рублях.
Особенности применения статьи 317 ГК РФ разъяснены в Информационном письме №70 ВАС РФ от 04.11.2002.
Налоговый кодекс РФ допускает возможность выставления счета-фактуры в иностранной валюте, если в договоре такое обязательство выражено также в валюте (п. 7. ст. 168 НК РФ).
Важно! ст.10 Закона «О защите прав потребителей»: информация о товарах (работах, услугах), которую изготовитель (исполнитель, продавец) должен предоставлять потребителю, в обязательном порядке должна содержать цену в рублях.
© 2009 Capital Legal Services International, L.L.C.
Слайд 31. «Оплата производится в рублях по курсу ЦБ РФ на день оплаты, но
1. «Оплата производится в рублях по курсу ЦБ РФ на день оплаты, но
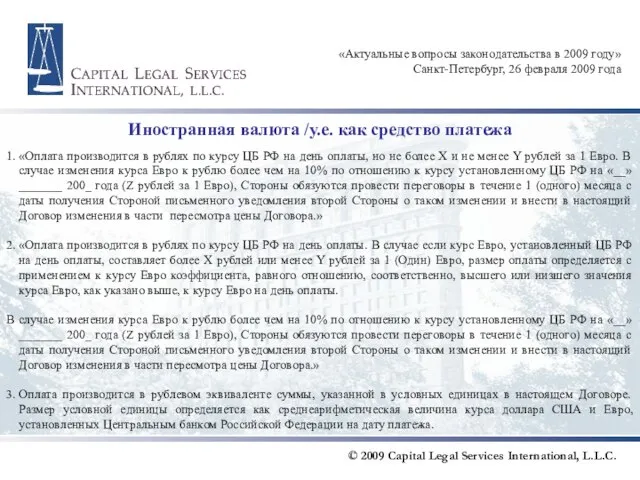
2. «Оплата производится в рублях по курсу ЦБ РФ на день оплаты. В случае если курс Евро, установленный ЦБ РФ на день оплаты, составляет более X рублей или менее Y рублей за 1 (Один) Евро, размер оплаты определяется с применением к курсу Евро коэффициента, равного отношению, соответственно, высшего или низшего значения курса Евро, как указано выше, к курсу Евро на день оплаты.
В случае изменения курса Евро к рублю более чем на 10% по отношению к курсу установленному ЦБ РФ на «__»_______ 200_ года (Z рублей за 1 Евро), Стороны обязуются провести переговоры в течение 1 (одного) месяца с даты получения Стороной письменного уведомления второй Стороны о таком изменении и внести в настоящий Договор изменения в части пересмотра цены Договора.»
3. Оплата производится в рублевом эквиваленте суммы, указанной в условных единицах в настоящем Договоре. Размер условной единицы определяется как среднеарифметическая величина курса доллара США и Евро, установленных Центральным банком Российской Федерации на дату платежа.
Иностранная валюта /у.е. как средство платежа
«Актуальные вопросы законодательства в 2009 году»
Санкт-Петербург, 26 февраля 2009 года
© 2009 Capital Legal Services International, L.L.C.
Слайд 4Момент исполнения обязательства по оплате
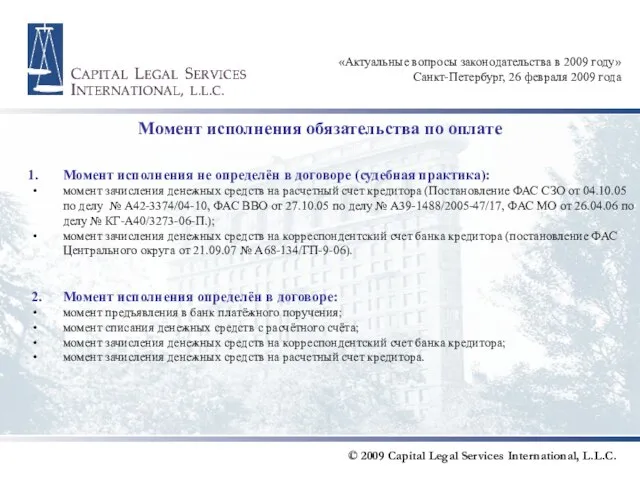
Момент исполнения не определён в договоре (судебная практика):
момент
Момент исполнения обязательства по оплате
Момент исполнения не определён в договоре (судебная практика):
момент

момент зачисления денежных средств на корреспондентский счет банка кредитора (постановление ФАС Центрального округа от 21.09.07 № А68-134/ГП-9-06).
2. Момент исполнения определён в договоре:
момент предъявления в банк платёжного поручения;
момент списания денежных средств с расчётного счёта;
момент зачисления денежных средств на корреспондентский счет банка кредитора;
момент зачисления денежных средств на расчетный счет кредитора.
«Актуальные вопросы законодательства в 2009 году»
Санкт-Петербург, 26 февраля 2009 года
© 2009 Capital Legal Services International, L.L.C.
Слайд 5Налоговые аспекты расчётов после 01.01.2009 года
1. Отменено требование о перечислении НДС отдельным платежным
Налоговые аспекты расчётов после 01.01.2009 года
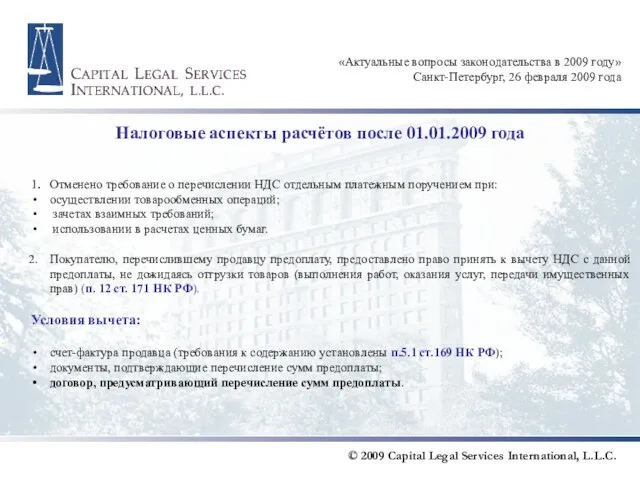
1. Отменено требование о перечислении НДС отдельным платежным

осуществлении товарообменных операций;
зачетах взаимных требований;
использовании в расчетах ценных бумаг.
Покупателю, перечислившему продавцу предоплату, предоставлено право принять к вычету НДС с данной предоплаты, не дожидаясь отгрузки товаров (выполнения работ, оказания услуг, передачи имущественных прав) (п. 12 ст. 171 НК РФ).
Условия вычета:
счет-фактура продавца (требования к содержанию установлены п.5.1 ст.169 НК РФ);
документы, подтверждающие перечисление сумм предоплаты;
договор, предусматривающий перечисление сумм предоплаты.
«Актуальные вопросы законодательства в 2009 году»
Санкт-Петербург, 26 февраля 2009 года
© 2009 Capital Legal Services International, L.L.C.
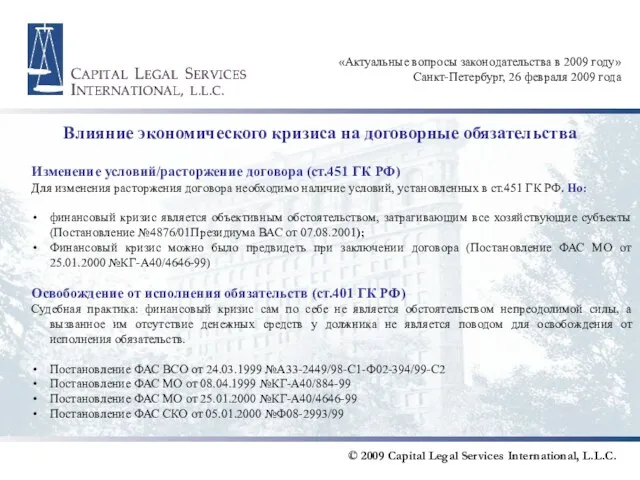
Слайд 6Влияние экономического кризиса на договорные обязательства
Изменение условий/расторжение договора (ст.451 ГК РФ)
Для изменения
Влияние экономического кризиса на договорные обязательства
Изменение условий/расторжение договора (ст.451 ГК РФ)
Для изменения

финансовый кризис является объективным обстоятельством, затрагивающим все хозяйствующие субъекты (Постановление №4876/01Президиума ВАС от 07.08.2001);
Финансовый кризис можно было предвидеть при заключении договора (Постановление ФАС МО от 25.01.2000 №КГ-А40/4646-99)
Освобождение от исполнения обязательств (ст.401 ГК РФ)
Судебная практика: финансовый кризис сам по себе не является обстоятельством непреодолимой силы, а вызванное им отсутствие денежных средств у должника не является поводом для освобождения от исполнения обязательств.
Постановление ФАС ВСО от 24.03.1999 №А33-2449/98-С1-Ф02-394/99-С2
Постановление ФАС МО от 08.04.1999 №КГ-А40/884-99
Постановление ФАС МО от 25.01.2000 №КГ-А40/4646-99
Постановление ФАС СКО от 05.01.2000 №Ф08-2993/99
«Актуальные вопросы законодательства в 2009 году»
Санкт-Петербург, 26 февраля 2009 года
© 2009 Capital Legal Services International, L.L.C.
Холдинговая транспортная компания Питеравто. Операторы видеонаблюдения. Информация об обучении
Проверить финансовую организацию
«Управление ВУЗом 8.0» – новый этап развития АИС МФЮА
Александр Николаевич Островский1823 - 1886
Кодекс ЧестиРоссийских пивоваров
Я выбираю профессию
«Новая система оплаты труда. Нормативное подушевое финансирование.»
Трудовой договор.
Шоколад
Политический процесс. 11 класс
Государственное образовательное учреждение среднего профессионального образования«Березниковское музыкальное училище»
Презентация на тему Дактилоскопия
Михаил Шолохов «Тихий Дон»
Муниципальное образовательное учреждение дополнительного образования детей «Городская станция юных техников»Озерского город
Твой выбор - твоя жизнь
Интегрированный урок по теме:“Решение алгебраических задач геометрическим методом”
Сергий Радонежский
Реальность и фантазия в творчестве 6 класс
Учет электроэнергии
Основные походы к модернизации Службы практической психологиив контексте решения задач развития столичного образования
Светильники российского производства
Силовая подготовка
К.А.П.И.Т.А.Л Премьер консалтинговая компания. Группа Компаний СПАСЕНИЕ
Презентация на тему Санкт-Петербург
Хĕлле. Хуравне туп
Классификация рекламы по рекламодателям
ФРАНЦИЯ
СОЦИАЛЬНЫЙ ПРОЕКТ