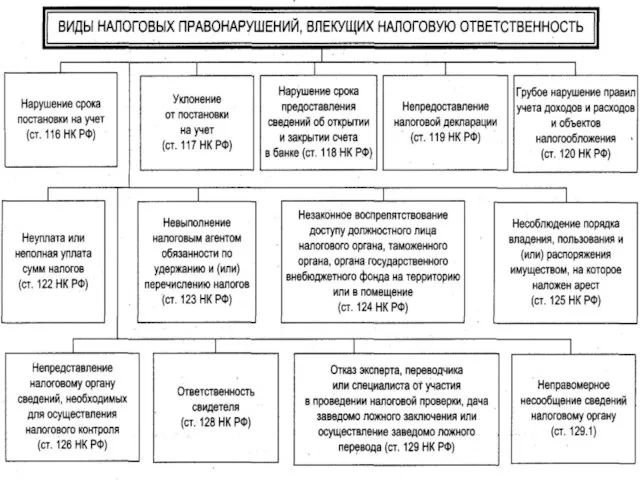
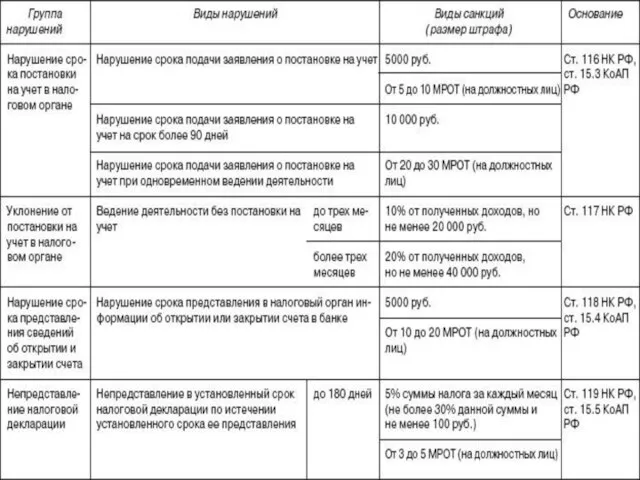
хотят платить налоги, тем более что не всегда понятно, на какие нужды и как эффективно используются бюджетные средства государственными учреждениями и чиновниками. В свою очередь, органы налогового контроля государства наращивают усилия по выявлению и пресечению налоговых правонарушений, привлечению виновных к ответственности и стремятся, таким образом, выполнить свою главную задачу -- наполнение доходных частей бюджетов и внебюджетных фондов.
По экспертным оценкам более 60% налогоплательщиков либо уклоняются от их уплаты, либо скрывают истинные размеры своих доходов и других объектов налогообложения.
С развитием налогового законодательства параллельно развиваются и способы его нарушения. Это неизбежный процесс, поэтому тема не теряет своей актуальности.
 Slaidy.com

 Энергетический дозор
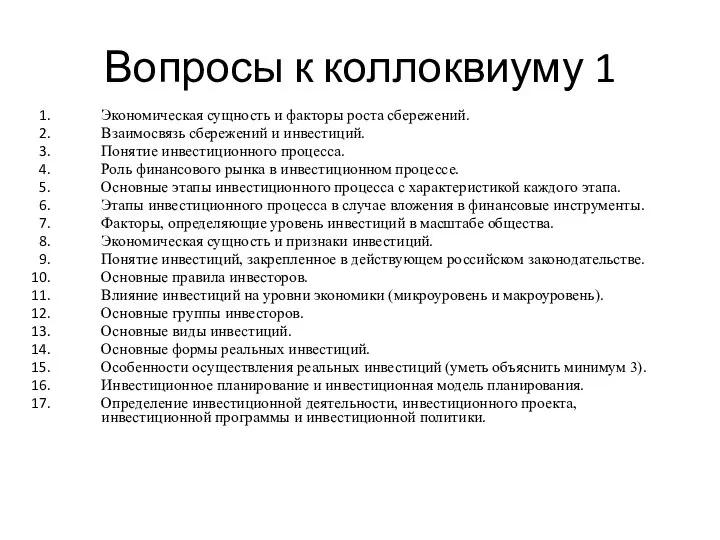 Вопросы к коллоквиуму №1
 Turizam u nacionalnom gospodarstvu
 Этапы развития экономической теории и методы науки
 Теневая экономика в финансовой сфере
 Национальный доход
 Экономический анализ проектов
 Предмет региональной экономики и управления. Понятие и типологизация регионов. (Тема 1)
 Задание 3.3 Энергия жизни
 Роль государства в экономике
 Основные показатели для экономической оценки
 Устав МАГАТЭ (IAEA statute)
 Институт уполномоченных экономических операторов в Республике Казахстан 2021 г
 Введение в экономическую теорию. Лекция 1. Предмет и метод экономической теории
 Особенности финансов организаций различных организационно - правовых форм
 Модель инновационного потенциала личности и группы
 Семиотический подход в экономике
 Экономика. Занятие 12
 Анализ инвестиций в реальные активы
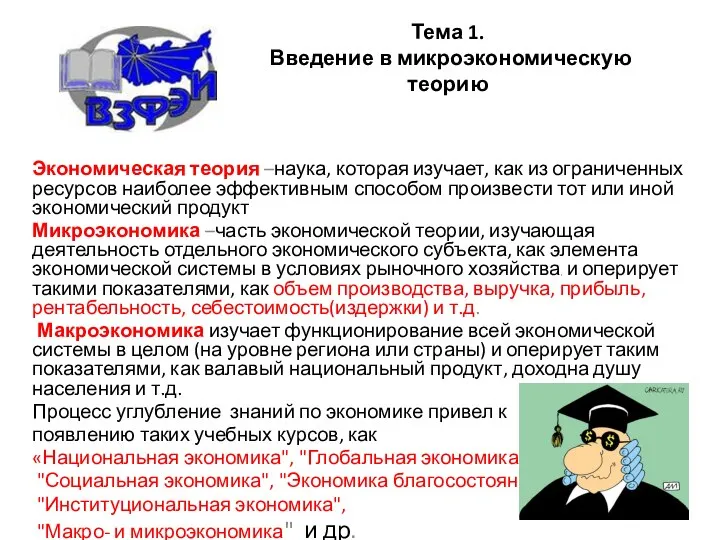 Введение в микроэкономическую теорию
 Современное общество. Глобализация
 Типы производства и организация производственного процесса. (Тема 3)
 Биржа труда, или Центр занятости населения
 Финансовый менеджмент
 Демографическая политика Китая и Индии
 Политика в области качества. Продажа деталей
 Типы безработицы
 О цифровизации некоммерческого сектора Свердловской области