 Slaidy.com
- Принципы подготовки и представления финансовой отчётности по МСФО

Содержание
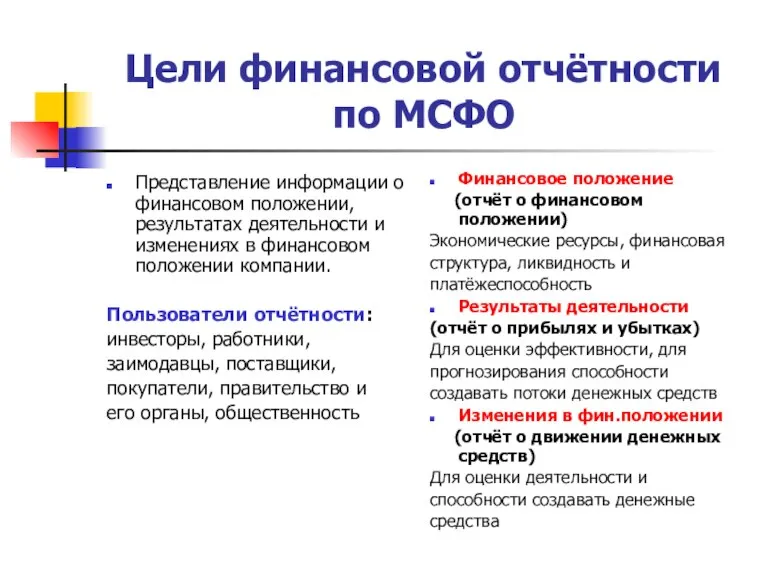
- 2. Цели финансовой отчётности по МСФО Представление информации о финансовом положении, результатах деятельности и изменениях в финансовом
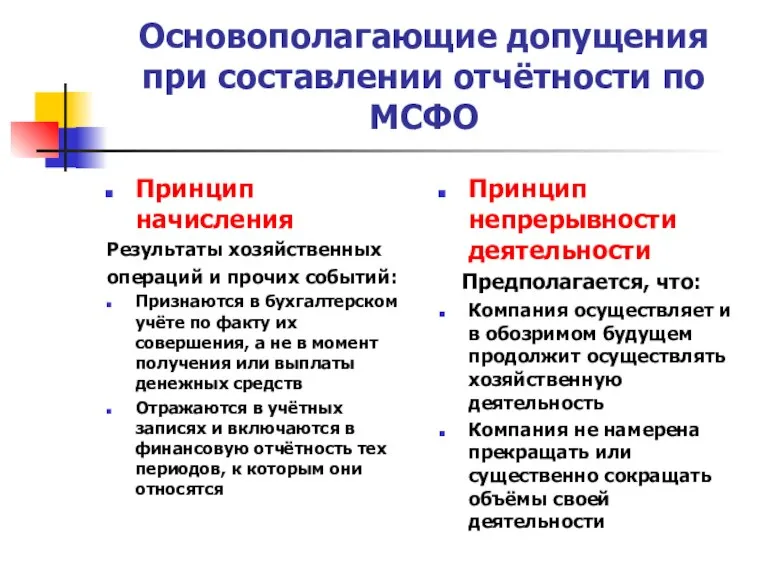
- 3. Основополагающие допущения при составлении отчётности по МСФО Принцип начисления Результаты хозяйственных операций и прочих событий: Признаются
- 4. Учёт по принципу начисления Финансовая отчётность, составленная по методу начисления, информирует пользователей не только о прошлых
- 5. Признание доходов и расходов по принципу начисления Метод начисления определяет порядок распределения доходов и расходов по
- 6. Признание доходов и расходов по принципу начисления Метод начисления определяет порядок распределения доходов и расходов по
- 7. Признание доходов и расходов по принципу начисления Пример. В марте была начислена заработная плата работникам за
- 8. Признание доходов и расходов по принципу начисления Пример. В январе был перечислен авансовый платеж за пользование
- 9. Принцип непрерывности деятельности Допущение непрерывности означает, что компания нормально действует и будет действовать в обозримом будущем.
- 10. Принцип непрерывности деятельности Пример. Организация составляет свою финансовую отчетность за период, оканчивающийся 31 декабря 2012 г.
- 11. Принцип непрерывности деятельности Пример. По состоянию на 31 декабря 2012 г. у организации имеется клиент, задолженность
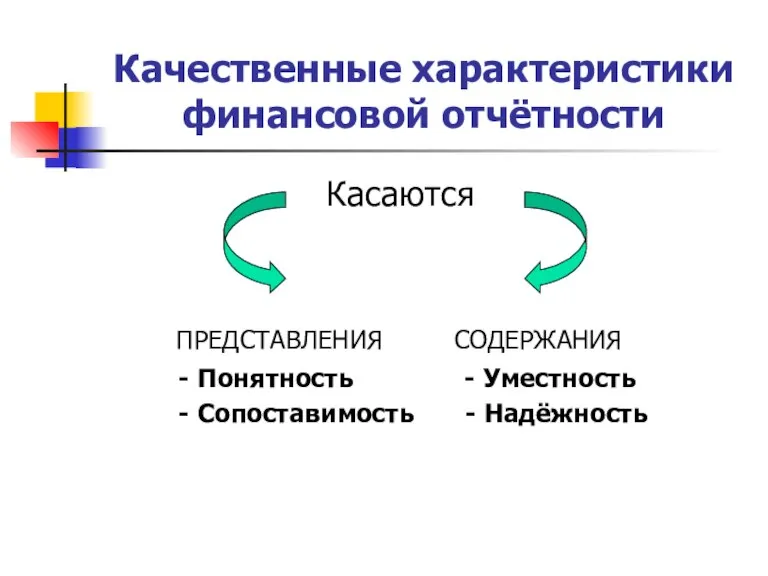
- 12. Качественные характеристики финансовой отчётности Касаются ПРЕДСТАВЛЕНИЯ СОДЕРЖАНИЯ - Понятность - Уместность - Сопоставимость - Надёжность
- 13. Понятность Сопоставимость Основное качество информации финансовой отчётности – это её доступность для понимания пользователями, которые имеют
- 14. Уместность (для пользователей при принятии решений) Информация является уместной, когда она влияет на экономические решения пользователей,
- 15. Надёжность В информации не должно быть существенных ошибок и искажений Пользователи должны иметь возможность положиться на
- 16. Элементы финансовой отчётности: определение, признание и оценка Основные категории бухгалтерского учёта – это элементы финансовой отчётности.
- 17. Активы Ресурсы, контролируемые компанией; В результате событий прошлых периодов; От которых компания ожидает экономические выгоды в
- 18. Обязательства Текущая задолженность компании; Возникшая в результате событий прошлых периодов; Урегулирование которой приведёт к оттоку ресурсов,
- 19. Капитал Остающаяся доля; В активах компании; После вычета всех её обязательств. Таким образом, капитал определяется как
- 20. Доходы Увеличение экономических выгод в течение учётного периода; В форме увеличения активов или уменьшения обязательств; Приводящее
- 21. Расходы Уменьшение экономических выгод в течение учётного периода; В форме оттока активов или увеличения обязательств; Приводящее
- 22. Признание элементов финансовой отчётности Признание – это процесс включения в баланс или отчёт о прибылях и
- 23. Способы оценки элементов финансовой отчётности Оценка – это процесс определения денежных величин, в которых элементы финансовой
- 25. Скачать презентацию
Слайд 2Цели финансовой отчётности
по МСФО
Представление информации о финансовом положении, результатах деятельности и изменениях
Цели финансовой отчётности
по МСФО
Представление информации о финансовом положении, результатах деятельности и изменениях
Слайд 3
Основополагающие допущения при составлении отчётности по МСФО
Принцип начисления
Результаты хозяйственных
операций и прочих
Основополагающие допущения при составлении отчётности по МСФО
Принцип начисления
Результаты хозяйственных
операций и прочих
Слайд 4Учёт по принципу начисления
Финансовая отчётность, составленная по методу начисления,
информирует пользователей не
Учёт по принципу начисления
Финансовая отчётность, составленная по методу начисления,
информирует пользователей не
Слайд 5Признание доходов и расходов по принципу начисления
Метод начисления определяет порядок распределения
Признание доходов и расходов по принципу начисления
Метод начисления определяет порядок распределения
Слайд 6Признание доходов и расходов по принципу начисления
Метод начисления определяет порядок распределения
Признание доходов и расходов по принципу начисления
Метод начисления определяет порядок распределения
Слайд 7Признание доходов и расходов по принципу начисления
Пример. В марте была начислена
Признание доходов и расходов по принципу начисления
Пример. В марте была начислена
Слайд 8Признание доходов и расходов по принципу начисления
Пример. В январе был перечислен
Признание доходов и расходов по принципу начисления
Пример. В январе был перечислен
Слайд 9Принцип непрерывности деятельности
Допущение непрерывности означает, что компания
нормально действует и будет действовать
Принцип непрерывности деятельности
Допущение непрерывности означает, что компания
нормально действует и будет действовать
Слайд 10Принцип непрерывности деятельности
Пример. Организация составляет свою
финансовую отчетность за период, оканчивающийся
31
Принцип непрерывности деятельности
Пример. Организация составляет свою
финансовую отчетность за период, оканчивающийся
31
Слайд 11Принцип непрерывности деятельности
Пример. По состоянию на 31 декабря 2012 г. у
Принцип непрерывности деятельности
Пример. По состоянию на 31 декабря 2012 г. у
Слайд 12Качественные характеристики финансовой отчётности
Касаются
ПРЕДСТАВЛЕНИЯ СОДЕРЖАНИЯ
- Понятность - Уместность
- Сопоставимость
Качественные характеристики финансовой отчётности
Касаются
ПРЕДСТАВЛЕНИЯ СОДЕРЖАНИЯ
- Понятность - Уместность
- Сопоставимость
Слайд 13 Понятность Сопоставимость
Основное качество информации
финансовой отчётности – это её
доступность для понимания
пользователями,
Понятность Сопоставимость
Основное качество информации
финансовой отчётности – это её
доступность для понимания
пользователями,
Слайд 14Уместность
(для пользователей при принятии решений)
Информация является уместной, когда она влияет
Уместность
(для пользователей при принятии решений)
Информация является уместной, когда она влияет
Слайд 15Надёжность
В информации не должно быть существенных ошибок и искажений
Пользователи должны иметь возможность
Надёжность
В информации не должно быть существенных ошибок и искажений
Пользователи должны иметь возможность
Слайд 16Элементы финансовой отчётности: определение, признание
и оценка
Основные категории бухгалтерского учёта –
Элементы финансовой отчётности: определение, признание
и оценка
Основные категории бухгалтерского учёта –
Слайд 17Активы
Ресурсы, контролируемые компанией;
В результате событий прошлых периодов;
От которых компания ожидает экономические выгоды
Активы
Ресурсы, контролируемые компанией;
В результате событий прошлых периодов;
От которых компания ожидает экономические выгоды
Слайд 18Обязательства
Текущая задолженность компании;
Возникшая в результате событий прошлых периодов;
Урегулирование которой приведёт к оттоку
Обязательства
Текущая задолженность компании;
Возникшая в результате событий прошлых периодов;
Урегулирование которой приведёт к оттоку
Слайд 19Капитал
Остающаяся доля;
В активах компании;
После вычета всех её обязательств.
Таким образом, капитал определяется
Капитал
Остающаяся доля;
В активах компании;
После вычета всех её обязательств.
Таким образом, капитал определяется
Слайд 20Доходы
Увеличение экономических выгод в течение учётного периода;
В форме увеличения активов или уменьшения
Доходы
Увеличение экономических выгод в течение учётного периода;
В форме увеличения активов или уменьшения
Слайд 21Расходы
Уменьшение экономических выгод в течение учётного периода;
В форме оттока активов или увеличения
Расходы
Уменьшение экономических выгод в течение учётного периода;
В форме оттока активов или увеличения
Слайд 22Признание элементов финансовой отчётности
Признание – это процесс включения в баланс или
Признание элементов финансовой отчётности
Признание – это процесс включения в баланс или
Слайд 23Способы оценки элементов финансовой отчётности
Оценка – это процесс определения денежных величин,
Способы оценки элементов финансовой отчётности
Оценка – это процесс определения денежных величин,
 Рынок труда и заработная плата. Тема 5
 Главные вопросы экономики. (Урок 4)
 Концепция всероссийского форума развития сельских территорий Деревня – душа России
 Производство – основа экономики
 Схематичная связь уровня, образа и качества жизни
 Экономическое и политическое развитие ФРГ. 1949 - 1990 годы
 Лекция-1666704865467
 Экономика и её роль в жизни общества
 Экономика, как наука
 Бюджетная система
 Экономика организации
 Эра робототехника
 1663532018687__eliup (1)
 Производство. Экономический (производственный) цикл
 Модель диффузии нововведений Т. Хегерстранда
 Банковская система
 Бюджетное планирование в системе экономической безопасности на предприятии Уфимский лакокрасочный завод
 Переход учеба – работа: от теории к практике
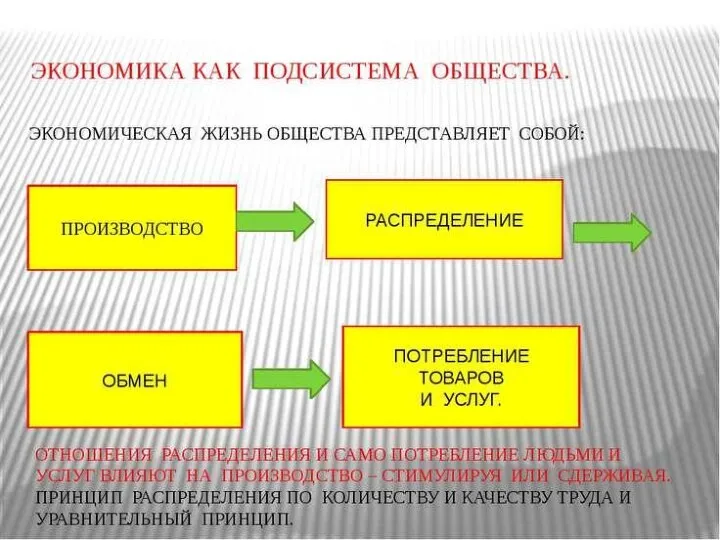 Экономика, как подсистема общества
 Форфейтинг
 Россия (первая часть деловой игры) Волчкова Алиса Дёмина Ира Шустрова Настя Лихачёва Яна Турмышов Дмитрий Клеутина Светлана
 Бизнес – план спортивного зала «BEAUTY»
 Міжнародна організація країн Меркосун
 11_klass_obschestvo_ekonomika_i_razvitie
 Россия. Швеция. Италия
 Типы экономических систем
 Регион как целостное образование. Комплексный подход при характеристике региональных взаимосвязей
 Клаус Меллер (1945)