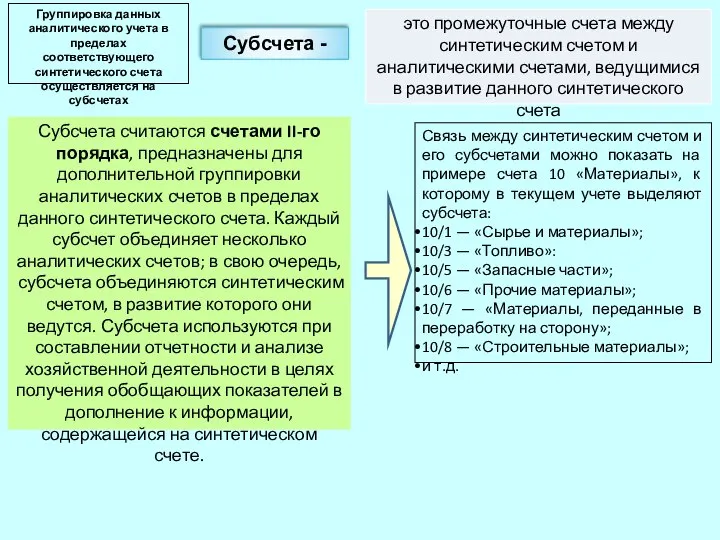
10 «Материалы», к которому в текущем учете выделяют субсчета:
10/1 — «Сырье и материалы»;
10/3 — «Топливо»:
10/5 — «Запасные части»;
10/6 — «Прочие материалы»;
10/7 — «Материалы, переданные в переработку на сторону»;
10/8 — «Строительные материалы»;
и т.д.
Группировка данных аналитического учета в пределах соответствующего синтетического счета осуществляется на субсчетах
Субсчета -
это промежуточные счета между синтетическим счетом и аналитическими счетами, ведущимися в развитие данного синтетического счета
Субсчета считаются счетами II-го порядка, предназначены для дополнительной группировки аналитических счетов в пределах данного синтетического счета. Каждый субсчет объединяет несколько аналитических счетов; в свою очередь, субсчета объединяются синтетическим счетом, в развитие которого они ведутся. Субсчета используются при составлении отчетности и анализе хозяйственной деятельности в целях получения обобщающих показателей в дополнение к информации, содержащейся на синтетическом счете.
 Slaidy.com

 Тема Родины в творчестве Анны Ахматовой
 Параметры Луны
 Система оптимизации фондового портфеля. Теория и практикаПрезентация обучающего семинара
 Детство А.С. Пушкина (1799 – 1811)
 Луг - природное сообщество. Столберова Галина
 Презентация к лекции_3.1_10.05.05
 Презентация на тему Страны квартиросдатчики
 ИСТОРИЯ
 Цели:
 Пять строчек по правилам "СИНКВЕЙН"
 Стрелковое оружие
 Дошкольное отделение
 Центральное окружное управление образования
 Загрузка ПО
 Бюджетування та формування кошторису
 О выборах хочу знать все. Беседа для учащихся младшего возраста
 ЖКХ. Итоги 1 полугодия 2021 года
 Легенды о садовых цветах
 Презентация на тему Животный мир Волгоградской области
 Семья. Функции семьи
 Worldskills Russia
 Как сделать из мухи слона?
 «Гражданином быть обязан!»
 Коммерческие корпоративные организации
 ДОСТОПРИМЕЧАТЕЛЬНОСТИ ДРЕЗДЕНА
 Пыль
 Поиск различных типов нейтрино от коллапсирующих звезд с помощью детектора LVD
 Презентация